


Pre-Approve คืออะไร? ประเมินวงเงินกู้ก่อนซื้อบ้าน ลดโอกาสกู้ไม่ผ่าน

หากกำลังวางแผนซื้อบ้าน การทำ Pre-Approve หรือการประเมินวงเงินกู้ก่อนยื่นกู้จริง เป็นขั้นตอนที่ช่วยให้รู้กำลังซื้อของตัวเอง วางแผนงบประมาณได้แม่นยำ และลดความเสี่ยงในการกู้ไม่ผ่านเมื่อเจอบ้านที่ถูกใจ การรู้วงเงินล่วงหน้ายังช่วยให้เลือก บ้านบุรีรัมย์ ได้เหมาะกับรายได้และภาระทางการเงิน ทำให้การซื้อบ้านเป็นเรื่องง่ายและมั่นใจมากขึ้น


ประเมินวงเงินกู้และ Pre-Approve คืออะไร? ต่างจากการยื่นกู้จริงอย่างไร
คำถามที่หลายคนสงสัยก่อนซื้อบ้านคือ Pre-Approve คืออะไร และจำเป็นต้องทำหรือไม่ คำตอบคือ Pre-Approve เป็นการที่ธนาคารหรือสถาบันการเงินนำข้อมูลรายได้ ภาระหนี้ และประวัติทางการเงินของผู้กู้มาประเมินเบื้องต้น เพื่อแจ้งว่าในปัจจุบันมีโอกาสได้รับสินเชื่อประมาณเท่าใด แม้จะยังไม่ใช่การอนุมัติสินเชื่ออย่างเป็นทางการ แต่ผลการประเมินช่วยให้ผู้ซื้อบ้านทราบกำลังซื้อของตนเองก่อนตัดสินใจจองบ้าน
การ ประเมินวงเงินกู้ จึงเปรียบเสมือนการวางแผนทางการเงินก่อนซื้อบ้าน เพราะช่วยลดความเสี่ยงจากการเลือกบ้านที่มีราคาสูงเกินศักยภาพในการผ่อนชำระ
ความแตกต่างระหว่าง Pre-Approve และการยื่นกู้จริง
| Pre-Approve | ยื่นกู้จริง |
|---|---|
| ประเมินวงเงินเบื้องต้น | ขอสินเชื่ออย่างเป็นทางการ |
| ใช้ข้อมูลรายได้และหนี้ | ใช้ข้อมูลผู้กู้และข้อมูลหลักประกัน |
| ยังไม่ใช่การอนุมัติสุดท้าย | ธนาคารพิจารณาอนุมัติจริง |
| ช่วยวางแผนเลือกบ้าน | ใช้ก่อนโอนกรรมสิทธิ์ |
บทความใกล้เคียง บุรีรัมย์

บ้านใหม่บุรีรัมย์ ต้องดูอะไรบ้าง? เช็กให้ครบก่อนซื้อ

บ้านบุรีรัมย์ไม่เกิน 3 ล้าน มีโครงการไหนบ้าง? คัดแยกตามโซน

จัดสวนเริ่มจากอะไร? 8 ขั้นตอนจัดสวนให้สวย ใช้งานได้จริง

รู้จักเขากระโดง บุรีรัมย์ จากภูเขาไฟโบราณสู่ตำนานท้องถิ่น
โครงการแนะนำ
ดูทั้งหมด


บริษัทรับสร้างบ้านชั้นนำ


แม้ว่าจะได้รับผล Pre-Approve แล้ว ก็ไม่ได้หมายความว่าจะได้รับการอนุมัติสินเชื่ออย่างแน่นอน เพราะในขั้นตอนยื่นกู้จริง ธนาคารยังต้องตรวจสอบรายละเอียดเพิ่มเติม เช่น ราคาประเมินบ้าน เอกสารสิทธิ์ และข้อมูลเครดิตล่าสุด
ประโยชน์ของการประเมินวงเงินกู้ก่อนซื้อบ้าน
- รู้วงเงินที่กู้ได้จริง
- เลือกบ้านได้ตรงงบประมาณ
- ลดโอกาสกู้ไม่ผ่าน
- วางแผนเงินดาวน์ได้ง่าย
- เปรียบเทียบสินเชื่อจากหลายธนาคารได้สะดวก
- เพิ่มความมั่นใจในการจองบ้าน
สำหรับผู้ที่กำลังซื้อบ้านหลังแรก การทำ Pre-Approve ถือเป็นจุดเริ่มต้นที่ช่วยให้การตัดสินใจมีข้อมูลรองรับมากขึ้น และลดความผิดพลาดด้านการเงินในระยะยาว
5 เหตุผลที่ควรประเมินวงเงินกู้ก่อนซื้อบ้าน
การซื้อบ้านเป็นภาระทางการเงินระยะยาวที่อาจต้องผ่อนนาน 20–30 ปี ดังนั้นการรู้กำลังซื้อของตัวเองตั้งแต่แรกจึงสำคัญไม่น้อยไปกว่าการเลือกทำเลหรือเลือกโครงการ การทำ Pre-Approve ช่วยให้ผู้ซื้อบ้านวางแผนได้อย่างมั่นใจ ลดความเสี่ยงในการยื่นกู้ และเพิ่มโอกาสได้รับอนุมัติสินเชื่อเมื่อถึงเวลาซื้อจริง
1. รู้กำลังซื้อที่แท้จริง
หลายคนเริ่มหาบ้านจากงบประมาณที่ตั้งไว้ แต่เมื่อยื่นกู้กลับพบว่าวงเงินที่ธนาคารอนุมัติน้อยกว่าที่คาด ทำให้ต้องเปลี่ยนโครงการหรือเพิ่มเงินดาวน์โดยไม่ทันตั้งตัว การประเมินวงเงินกู้ช่วยให้ทราบว่า จากรายได้ ภาระหนี้ และเครดิตทางการเงินในปัจจุบัน ธนาคารมีแนวโน้มปล่อยสินเชื่อได้ประมาณเท่าใด ทำให้เลือกบ้านได้เหมาะสมกับกำลังซื้อจริง
ตัวอย่างเช่น หากธนาคารประเมินว่าสามารถกู้ได้ประมาณ 2.5 ล้านบาท การมองหาบ้านราคา 4 ล้านบาทตั้งแต่แรกอาจทำให้เสียเวลาและเพิ่มความเสี่ยงในการกู้ไม่ผ่าน
2. เลือกบ้านได้ตรงงบประมาณ
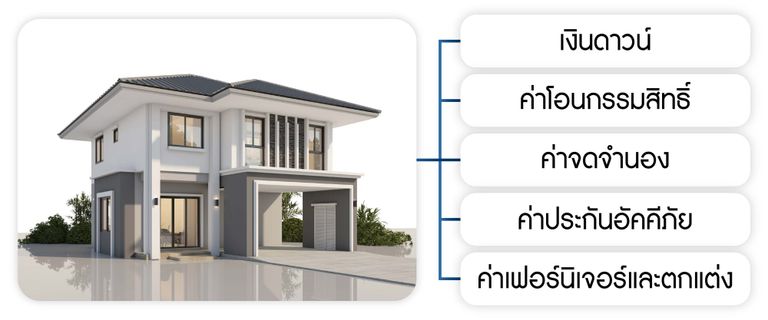
เมื่อทราบวงเงินกู้แล้ว การเปรียบเทียบโครงการบ้านจะง่ายขึ้น เพราะสามารถคัดเลือกเฉพาะบ้านที่อยู่ในช่วงงบประมาณที่เหมาะสม
นอกจากราคาบ้านแล้ว ควรคำนึงถึงค่าใช้จ่ายอื่น เช่น
- เงินดาวน์
- ค่าโอนกรรมสิทธิ์
- ค่าจดจำนอง
- ค่าประกันอัคคีภัย
- ค่าเฟอร์นิเจอร์และตกแต่ง
การวางแผนค่าใช้จ่ายทั้งหมดตั้งแต่ต้น จะช่วยลดปัญหาสภาพคล่องหลังรับโอนบ้าน
3. ลดโอกาสกู้ไม่ผ่าน
หนึ่งในข้อดีที่สำคัญที่สุดของการทำ Pre-Approve คือช่วยให้เห็นจุดที่ควรปรับปรุงก่อนยื่นกู้จริง
ตัวอย่างปัญหาที่พบได้บ่อย ได้แก่
- มีภาระผ่อนรถสูง
- ใช้วงเงินบัตรเครดิตเกือบเต็ม
- เปลี่ยนงานบ่อย
- มีประวัติค้างชำระ
- มีหนี้สินหลายแห่ง
เมื่อทราบปัจจัยเหล่านี้ล่วงหน้า ผู้กู้สามารถจัดการหนี้ ลดภาระผ่อน หรือเตรียมเอกสารเพิ่มเติมก่อนยื่นกู้จริง ส่งผลให้มีโอกาสผ่านการอนุมัติมากขึ้น
4. เพิ่มความมั่นใจในการจองบ้าน
บ้านบางโครงการได้รับความนิยมและมียอดจองรวดเร็ว หากจองบ้านโดยยังไม่ทราบวงเงินกู้ อาจเสี่ยงเสียเงินจองหรือเสียโอกาสหากกู้ไม่ผ่าน การทำ Pre-Approve ก่อน ช่วยให้ทั้งผู้ซื้อและโครงการมีความมั่นใจมากขึ้นว่าผู้ซื้อมีศักยภาพในการขอสินเชื่อ ทำให้การตัดสินใจจองบ้านเป็นไปอย่างรอบคอบ
5. วางแผนการเงินระยะยาวได้ดีกว่า
การซื้อบ้านไม่ใช่เพียงการผ่อนค่างวดในแต่ละเดือน แต่ยังมีค่าใช้จ่ายต่อเนื่อง เช่น
- ค่าส่วนกลาง
- ค่าซ่อมแซมบ้าน
- ค่าน้ำและค่าไฟ
- ค่าประกันบ้าน
- ค่าใช้จ่ายฉุกเฉิน
การประเมินวงเงินกู้ก่อนซื้อบ้านช่วยให้สามารถคำนวณภาระผ่อนต่อเดือนเทียบกับรายได้ และเหลือเงินเพียงพอสำหรับการใช้ชีวิตประจำวัน รวมถึงการออมเงินในอนาคต
สรุปเหตุผลที่ควรทำ Pre-Approve ก่อนซื้อบ้าน
หากสรุปให้เข้าใจง่าย การทำ Pre-Approve ไม่ได้มีไว้เพียงเพื่อรู้ว่าจะกู้ได้เท่าไร แต่ยังช่วยให้ผู้ซื้อบ้าน
- วางแผนการเงินได้แม่นยำ
- เลือกบ้านได้เหมาะกับกำลังซื้อ
- ลดความเสี่ยงกู้ไม่ผ่าน
- เตรียมเอกสารได้ครบถ้วน
- เพิ่มความมั่นใจก่อนจองบ้าน
ยิ่งเตรียมตัวได้ดีเท่าไร ขั้นตอนการยื่นกู้จริงก็มีแนวโน้มราบรื่นมากขึ้น
ขั้นตอนทำ Pre-Approve และประเมินวงเงินกู้
เมื่อเข้าใจแล้วว่า Pre-Approve คือการประเมินวงเงินกู้เบื้องต้น ขั้นตอนต่อไปคือการเตรียมตัวให้พร้อมก่อนยื่นข้อมูลกับธนาคาร เพราะยิ่งข้อมูลครบถ้วนและสถานะทางการเงินดีเท่าไร โอกาสได้รับผลประเมินที่เหมาะสมก็ยิ่งมากขึ้น
โดยทั่วไป ธนาคารใช้เวลา 1–7 วันทำการ ในการพิจารณา Pre-Approve ทั้งนี้ขึ้นอยู่กับความครบถ้วนของเอกสารและนโยบายของแต่ละธนาคาร
1. เตรียมเอกสารให้ครบ
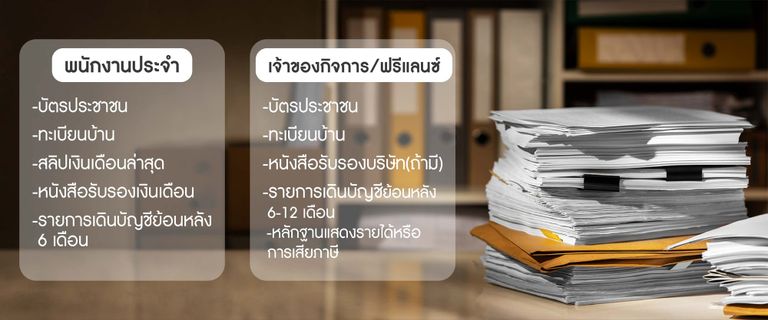
การเตรียมเอกสารเป็นขั้นตอนแรกที่ช่วยให้ธนาคารตรวจสอบข้อมูลได้รวดเร็ว โดยเอกสารที่มักใช้ ได้แก่
พนักงานประจำ
- บัตรประชาชน
- ทะเบียนบ้าน
- สลิปเงินเดือนล่าสุด
- หนังสือรับรองเงินเดือน
- รายการเดินบัญชี (Statement) ย้อนหลัง 6 เดือน
เจ้าของกิจการ / ฟรีแลนซ์
- บัตรประชาชน
- ทะเบียนบ้าน
- หนังสือรับรองบริษัท (ถ้ามี)
- รายการเดินบัญชีย้อนหลัง 6–12 เดือน
- หลักฐานแสดงรายได้หรือการเสียภาษี
การเตรียมเอกสารให้ครบตั้งแต่แรกช่วยลดระยะเวลาการพิจารณา และลดโอกาสที่ธนาคารจะขอเอกสารเพิ่มเติมในภายหลัง
2. ส่งข้อมูลรายได้และภาระหนี้
หลังจากเตรียมเอกสารเรียบร้อย ธนาคารจะนำข้อมูลทางการเงินมาวิเคราะห์ เช่น
- รายได้ประจำ
- รายได้เสริม
- โบนัส
- ค่าคอมมิชชัน
- ภาระผ่อนรถ
- บัตรเครดิต
- สินเชื่อส่วนบุคคล
- สินเชื่ออื่นที่ยังผ่อนอยู่
ธนาคารจะพิจารณาความสามารถในการผ่อนชำระต่อเดือน โดยดูสัดส่วนระหว่างรายได้กับภาระหนี้ เพื่อประเมินว่าวงเงินกู้ที่เหมาะสมควรอยู่ที่ระดับใด
3. ธนาคารตรวจสอบเครดิตและประวัติทางการเงิน
นอกจากรายได้แล้ว ประวัติการชำระหนี้ก็เป็นอีกปัจจัยสำคัญ สิ่งที่ธนาคารมักตรวจสอบ ได้แก่
- ประวัติการชำระหนี้ตรงเวลา
- ข้อมูลเครดิตบูโร
- จำนวนสินเชื่อที่มีอยู่
- การค้างชำระในอดีต
- การปรับโครงสร้างหนี้ (หากมี)
หากมีประวัติการชำระเงินที่ดีอย่างต่อเนื่อง ย่อมช่วยสร้างความเชื่อมั่นให้กับธนาคาร และเพิ่มโอกาสได้รับวงเงินที่เหมาะสม
4. รับผลการประเมินวงเงินกู้
เมื่อธนาคารวิเคราะห์ข้อมูลทั้งหมดแล้ว จะมีการแจ้งผลการประเมินเบื้องต้น เช่น
- วงเงินที่มีโอกาสกู้ได้
- ระยะเวลาผ่อนที่เหมาะสม
- ค่างวดโดยประมาณ
- เงื่อนไขเพิ่มเติม (ถ้ามี)
ผลดังกล่าวช่วยให้ผู้ซื้อบ้านนำไปวางแผนเลือกบ้านได้อย่างมั่นใจ และใช้เปรียบเทียบข้อเสนอจากหลายธนาคารก่อนตัดสินใจ อย่างไรก็ตามควรเข้าใจว่าผล Pre-Approve เป็นเพียงการประเมินเบื้องต้น ไม่ใช่การอนุมัติสินเชื่อขั้นสุดท้าย
5. ยื่นกู้จริงหลังเลือกบ้านที่ต้องการ
เมื่อเลือกบ้านได้แล้ว ขั้นตอนต่อไปคือการยื่นขอสินเชื่ออย่างเป็นทางการ ในขั้นตอนนี้ ธนาคารจะตรวจสอบเพิ่มเติม เช่น
- ราคาประเมินของบ้าน
- เอกสารสิทธิ์
- รายละเอียดโครงการ
- คุณสมบัติของผู้กู้ ณ วันที่ยื่นกู้
หากข้อมูลทุกด้านผ่านเกณฑ์ ธนาคารจึงจะออกหนังสืออนุมัติสินเชื่อ และเข้าสู่ขั้นตอนการทำนิติกรรมและโอนกรรมสิทธิ์
ปัจจัยที่มีผลต่อวงเงินกู้บ้าน
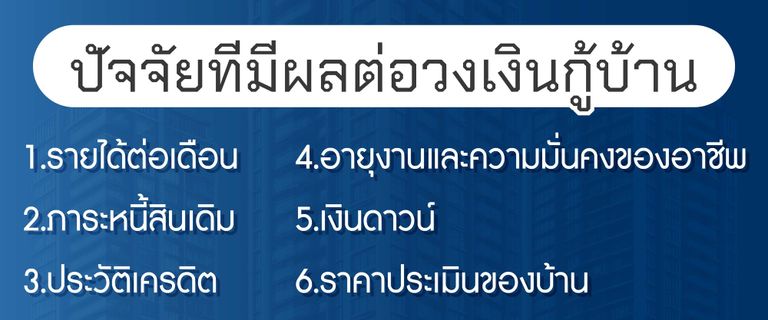
แม้ผู้กู้จะมีรายได้ใกล้เคียงกัน แต่ผลการประเมินวงเงินอาจแตกต่างกัน เนื่องจากธนาคารพิจารณาปัจจัยหลายด้านร่วมกัน
รายได้ต่อเดือน
รายได้ที่มั่นคงและสามารถตรวจสอบได้ เป็นปัจจัยสำคัญที่ส่งผลต่อวงเงินกู้โดยตรง ยิ่งรายได้สูงและต่อเนื่อง โอกาสได้รับวงเงินก็มีแนวโน้มสูงขึ้น
ภาระหนี้สินเดิม
หากมีภาระผ่อนรถ บัตรเครดิต หรือสินเชื่อส่วนบุคคลจำนวนมาก ความสามารถในการกู้บ้านอาจลดลง เพราะธนาคารต้องพิจารณาภาระผ่อนรวมของผู้กู้
ประวัติเครดิต
ผู้ที่ชำระหนี้ตรงเวลาและไม่มีประวัติค้างชำระ จะได้รับการพิจารณาในเชิงบวกมากกว่าผู้ที่มีประวัติเครดิตเสีย
อายุงานและความมั่นคงของอาชีพ
พนักงานประจำที่มีอายุงานต่อเนื่อง หรือเจ้าของกิจการที่มีรายได้สม่ำเสมอ มักได้รับความเชื่อมั่นจากธนาคารมากกว่า
เงินดาวน์
หากผู้ซื้อบ้านมีเงินดาวน์มาก วงเงินที่ต้องกู้จะลดลง ส่งผลให้ธนาคารพิจารณาอนุมัติได้ง่ายขึ้น และอาจได้รับเงื่อนไขสินเชื่อที่ดีขึ้น
ราคาประเมินของบ้าน
ธนาคารไม่ได้อ้างอิงเฉพาะราคาซื้อขาย แต่ยังใช้ราคาประเมินของหลักประกันประกอบการพิจารณา หากราคาประเมินต่ำกว่าราคาซื้อ ผู้กู้อาจต้องเตรียมเงินส่วนต่างเพิ่มเติม
เทคนิคเพิ่มโอกาสกู้ผ่าน
ก่อนยื่นกู้จริง ควรเตรียมตัวล่วงหน้าอย่างน้อย 3–6 เดือน โดย
- ชำระหนี้ให้ตรงเวลา
- ลดการใช้วงเงินบัตรเครดิต
- งดก่อหนี้ใหม่
- รักษารายได้ให้สม่ำเสมอ
- เตรียมเงินสำรองสำหรับค่าใช้จ่ายวันโอน
- ตรวจสอบข้อมูลเครดิตของตนเองก่อนยื่นกู้
การเตรียมความพร้อมในด้านการเงินควบคู่กับการทำ Pre-Approve จะช่วยให้การซื้อบ้านเป็นไปอย่างราบรื่น และเพิ่มโอกาสได้รับการอนุมัติสินเชื่อตามวงเงินที่ต้องการ
คนที่ควรทำ Pre-Approve ก่อนซื้อบ้าน
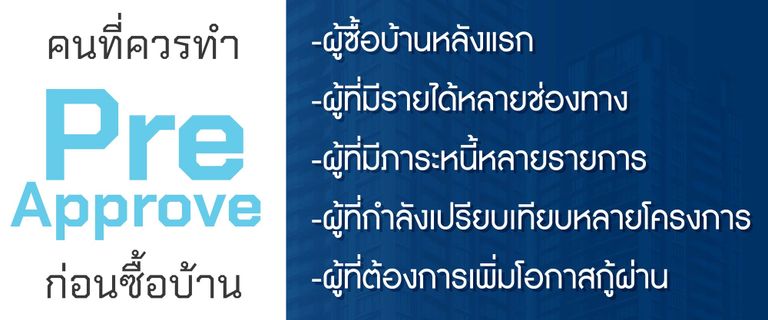
หลายคนเข้าใจว่าการทำ Pre-Approve เหมาะสำหรับผู้ที่กำลังจะยื่นกู้ในอีกไม่กี่วันเท่านั้น แต่ในความเป็นจริง ผู้ที่กำลังเริ่มวางแผนซื้อบ้านก็สามารถทำ Pre-Approve ได้เช่นกัน เพราะจะช่วยให้เห็นภาพรวมของสถานะทางการเงิน และวางแผนการซื้อบ้านได้อย่างมีประสิทธิภาพ
ผู้ซื้อบ้านหลังแรก
สำหรับผู้ที่ยังไม่มีประสบการณ์ในการขอสินเชื่อบ้าน การทำ Pre-Approve จะช่วยให้เข้าใจว่าธนาคารใช้หลักเกณฑ์ใดในการประเมินวงเงินกู้ และช่วยลดความกังวลระหว่างกระบวนการยื่นกู้จริง
นอกจากนี้ยังช่วยให้กำหนดงบประมาณในการเลือกบ้านได้เหมาะสม ไม่เลือกบ้านที่มีราคาสูงเกินกำลังผ่อนชำระ
ผู้ที่กำลังเปรียบเทียบหลายโครงการ
หากกำลังตัดสินใจระหว่างหลายโครงการ การทราบวงเงินกู้ที่คาดว่าจะได้รับ จะช่วยคัดกรองตัวเลือกได้ง่ายขึ้น และประหยัดเวลาในการเลือกชมบ้าน
เมื่อรู้กำลังซื้อที่แท้จริงแล้ว การเปรียบเทียบทั้งทำเล ขนาดบ้าน และค่าใช้จ่ายในแต่ละโครงการจะมีความแม่นยำมากขึ้น
ผู้ที่มีรายได้หลายช่องทาง
ผู้ที่มีรายได้จากหลายแหล่ง เช่น
- เจ้าของธุรกิจ
- ฟรีแลนซ์
- พ่อค้าแม่ค้าออนไลน์
- อินฟลูเอนเซอร์
- นักลงทุน
ควรทำ Pre-Approve เพื่อให้ธนาคารประเมินรายได้เบื้องต้น และทราบว่าจำเป็นต้องเตรียมเอกสารเพิ่มเติมหรือไม่ เนื่องจากรายได้ลักษณะนี้อาจใช้เอกสารประกอบมากกว่าพนักงานประจำ
ผู้ที่มีภาระหนี้หลายรายการ
หากกำลังผ่อนรถ ผ่อนบัตรเครดิต หรือมีสินเชื่อส่วนบุคคล การทำ Pre-Approve จะช่วยให้ทราบว่าภาระหนี้ปัจจุบันส่งผลต่อวงเงินกู้มากน้อยเพียงใด หากวงเงินที่ประเมินได้ต่ำกว่าที่ต้องการ ยังมีเวลาในการวางแผนลดภาระหนี้ก่อนยื่นกู้จริง
ผู้ที่ต้องการเพิ่มโอกาสกู้ผ่าน
แม้จะมีรายได้เพียงพอ แต่หากไม่ได้เตรียมเอกสารหรือวางแผนทางการเงินล่วงหน้า ก็อาจทำให้การยื่นกู้ล่าช้าหรือไม่ผ่านเกณฑ์ของธนาคาร
การทำ Pre-Approve จึงเป็นเหมือนการตรวจสอบความพร้อมของตนเองก่อนเข้าสู่ขั้นตอนขอสินเชื่อจริง
ข้อผิดพลาดที่ควรหลีกเลี่ยงก่อนยื่นกู้บ้าน
นอกจากการเตรียมเอกสารแล้ว ยังมีพฤติกรรมบางอย่างที่อาจส่งผลต่อการพิจารณาสินเชื่อ ซึ่งควรหลีกเลี่ยง ได้แก่
- สมัครสินเชื่อหลายแห่งในช่วงเวลาเดียวกัน
- เปิดบัตรเครดิตใหม่ก่อนยื่นกู้
- ผ่อนสินค้าเพิ่มก่อนซื้อบ้าน
- เปลี่ยนงานกะทันหัน
- ปล่อยให้บัญชีเงินเดือนไม่มีความเคลื่อนไหว
- ชำระหนี้ล่าช้าก่อนยื่นกู้
การรักษาวินัยทางการเงินอย่างต่อเนื่อง จะช่วยเพิ่มความน่าเชื่อถือและทำให้ธนาคารประเมินความสามารถในการชำระหนี้ได้ดีขึ้น
บทส่งท้าย
การทำ Pre-Approve หรือการ ประเมินวงเงินกู้ เป็นขั้นตอนที่ช่วยให้ผู้ซื้อบ้านรู้กำลังซื้อของตนเอง วางแผนค่าใช้จ่ายได้อย่างรอบคอบ และลดโอกาสกู้ไม่ผ่านเมื่อเจอบ้านที่ถูกใจ แม้ผลการประเมินจะยังไม่ใช่การอนุมัติสินเชื่อขั้นสุดท้าย แต่ก็เป็นข้อมูลสำคัญที่ช่วยให้การตัดสินใจซื้อบ้านมีความมั่นใจมากขึ้น
หากกำลังมองหา บ้านบุรีรัมย์ สามารถค้นหาโครงการใหม่ บ้านเดี่ยว ทาวน์โฮม และบ้านพร้อมอยู่ได้บน บุรีรัมย์น่าอยู่ ซึ่งรวบรวมข้อมูลโครงการจากผู้พัฒนาอสังหาริมทรัพย์ พร้อมรายละเอียด ราคา ทำเล และเครื่องมือช่วยวางแผนการซื้อบ้านไว้ในที่เดียว รวมถึงเครื่องมือคำนวณสินเชื่อเพื่อช่วยประเมินความสามารถในการกู้ก่อนตัดสินใจ
Key Takeaways
- Pre-Approve คือการประเมินวงเงินกู้เบื้องต้น ช่วยให้ทราบกำลังซื้อก่อนเลือกบ้านและยื่นกู้จริง
- การประเมินวงเงินกู้ช่วยลดความเสี่ยงในการกู้ไม่ผ่าน เพราะผู้กู้สามารถวางแผนด้านการเงินและปรับปรุงจุดที่เป็นอุปสรรคได้ล่วงหน้า
- รายได้ ภาระหนี้ ประวัติเครดิต และราคาประเมินบ้าน เป็นปัจจัยสำคัญที่ธนาคารใช้พิจารณาวงเงินสินเชื่อ
- การเตรียมเอกสารและรักษาวินัยทางการเงิน จะช่วยเพิ่มโอกาสได้รับการอนุมัติสินเชื่อและทำให้กระบวนการยื่นกู้ราบรื่นยิ่งขึ้น
- การเลือกบ้านที่เหมาะกับกำลังซื้อ เป็นจุดเริ่มต้นของการวางแผนทางการเงินระยะยาว และช่วยลดภาระในการผ่อนชำระในอนาคต
คำถามที่พบบ่อย (FAQ)
1. Pre-Approve มีอายุนานแค่ไหน?
โดยทั่วไป ผลการประเมิน Pre-Approve จะมีอายุประมาณ 1–3 เดือน ขึ้นอยู่กับนโยบายของแต่ละธนาคาร หากพ้นระยะเวลาดังกล่าว ธนาคารอาจขออัปเดตข้อมูลรายได้และเอกสารใหม่ก่อนประเมินอีกครั้ง
2. ทำ Pre-Approve ฟรีหรือไม่?
ธนาคารและสถาบันการเงินส่วนใหญ่มักไม่มีค่าใช้จ่ายในการทำ Pre-Approve แต่เงื่อนไขอาจแตกต่างกันในแต่ละแห่ง ควรสอบถามรายละเอียดก่อนยื่นคำขอ
3. ทำ Pre-Approve แล้วกู้บ้านผ่านแน่นอนหรือไม่?
ไม่เสมอไป เพราะ Pre-Approve เป็นเพียงการประเมินเบื้องต้น ส่วนการอนุมัติสินเชื่อจริงยังขึ้นอยู่กับการตรวจสอบข้อมูลผู้กู้ เอกสาร รายละเอียดหลักประกัน และราคาประเมินบ้านในวันที่ยื่นกู้


