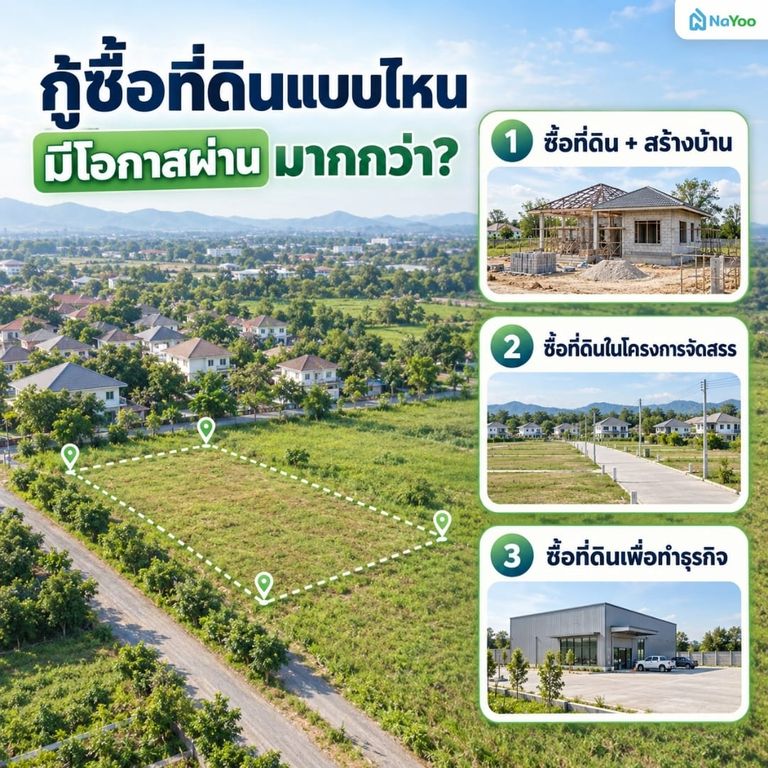
1. ยื่นขอสินเชื่อเพื่อซื้อที่ดินพร้อมปลูกสร้างบ้านพักอาศัย
กรณีกู้ซื้อที่ดินพร้อมสร้างบ้านมีโอกาสอนุมัติสูงที่สุด เพราะสิ่งปลูกสร้างที่จะเกิดขึ้นบนที่ดินถือเป็นส่วนหนึ่งของหลักทรัพย์ค้ำประกัน ช่วยเพิ่มมูลค่าและความน่าเชื่อถือให้กับการขอกู้ โดยเราต้องเตรียมเอกสารแบบแปลนบ้าน แผนการก่อสร้าง ราคาประเมินค่าก่อสร้าง และใบอนุญาตก่อสร้างจากสำนักงานเขตประกอบการยื่นเรื่องด้วย
2. ยื่นขอสินเชื่อเพื่อซื้อที่ดินเปล่าภายในโครงการจัดสรร
การซื้อที่ดินเปล่าที่แบ่งขายจากโครงการบ้านจัดสรรมีเงื่อนไขชัดเจนว่าต้องซื้อเพื่อปลูกสร้างหรือต่อเติมที่พักอาศัยเท่านั้น ห้ามเอาไปใช้ประกอบธุรกิจหรือกิจการอื่น ดังนั้นเมื่อมีวัตถุประสงค์การใช้งานที่ชัดเจนตามสัญญาของโครงการ ธนาคารจึงมีแนวโน้มพิจารณาอนุมัติได้มากกว่าที่ดินเปล่าทั่วไป
3. ยื่นขอสินเชื่อเพื่อซื้อที่ดินเพื่อการประกอบธุรกิจหรือขยายกิจการ
กรณีนี้จัดอยู่ในกลุ่มเดียวกับการกู้ซื้อที่ดินพร้อมสร้างบ้าน คือมีวัตถุประสงค์ชัดเจนประกอบการยื่นกู้ นอกจากแบบแปลนสิ่งก่อสร้างและใบอนุญาตก่อสร้างแล้ว เรายังต้องเตรียมแผนธุรกิจเพิ่มเติม เช่น แผนการขยายโรงงาน แผนการซื้อเครื่องจักร หรือแผนการดำเนินกิจการ เพื่อยืนยันว่าที่ดินจะถูกนำไปใช้ประโยชน์ตามที่แจ้งไว้จริง
สาเหตุหลักที่ทำให้ธนาคารปฏิเสธอนุมัติสินเชื่อมีอะไรบ้าง ?
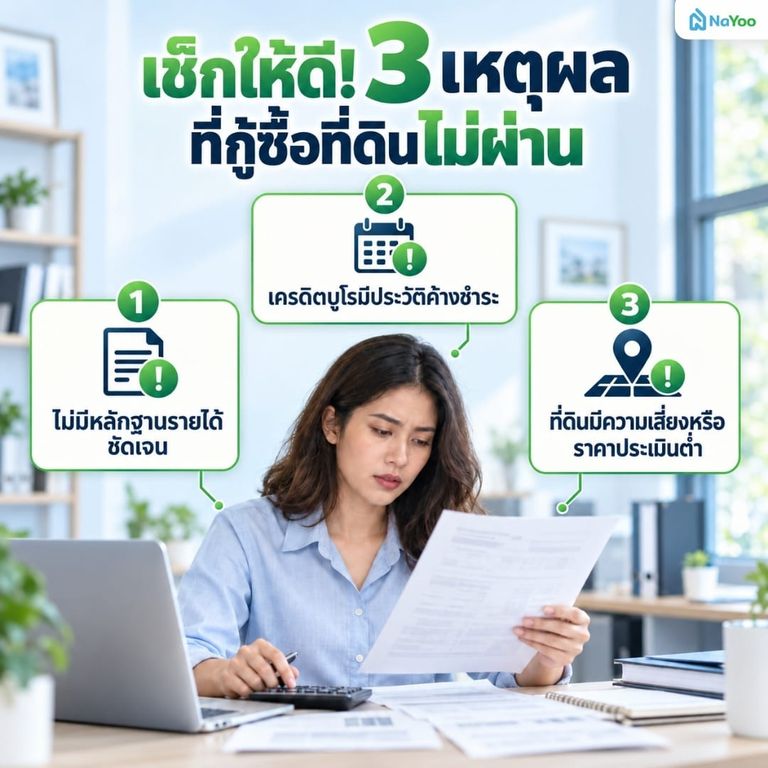
นอกจากวัตถุประสงค์การใช้ที่ดินแล้ว ธนาคารยังพิจารณาจากประวัติและคุณสมบัติของผู้กู้ประกอบด้วย โดยสาเหตุหลักที่มักทำให้ไม่ผ่านการอนุมัติ มีดังนี้
1. ประวัติการชำระหนี้ค้างชำระในระบบเครดิตบูโร
เครดิตบูโร คือ ฐานข้อมูลที่บันทึกประวัติการขอสินเชื่อ การชำระหนี้ และการค้างชำระของผู้กู้ทุกคน ถ้าผิดนัดชำระเกินระยะเวลาที่กำหนด บัญชีจะถูกบันทึกเป็นสถานะค้างชำระ ซึ่งธนาคารทุกแห่งจะตรวจสอบข้อมูลนี้ก่อนพิจารณาอนุมัติสินเชื่อกู้ซื้อที่ดิน ถ้ามีประวัติค้างชำระหรือวินัยการเงินไม่ดี โอกาสผ่านการอนุมัติจะลดลงมาก
โดยสามารถดูวิธีเช็คเครดิตบูโรออนไลน์ของแต่ละธนาคาร เพื่อวางแผนกู้ซื้อที่ดินได้เลยครับ
2. หลักฐานสลิปและที่มาของรายได้ผู้กู้ไม่มีความชัดเจน
ธนาคารใช้ที่มาของรายได้เป็นเกณฑ์สำคัญในการพิจารณา โดยเฉพาะกลุ่มอาชีพที่มีรายได้ไม่แน่นอน อย่างอาชีพค้าขาย หรืออาชีพฟรีแลนซ์ที่ไม่ได้จดทะเบียนการค้าอย่างถูกต้อง เพราะธนาคารไม่สามารถตรวจสอบรายได้ต่อเดือนที่แท้จริงได้ ทำให้ผ่านการอนุมัติยากกว่ากลุ่มพนักงานประจำหรือข้าราชการที่มีรายได้แน่นอนทุกเดือน
3. สภาพที่ดินอยู่ในพื้นที่เสี่ยงเสื่อมมูลค่าหรือประเมินราคาต่ำ
ที่ดินไม่ได้เป็นทรัพย์สินที่มีมูลค่าเพิ่มขึ้นตลอดอย่างที่หลายคนเข้าใจ ถ้าที่ดินอยู่ในพื้นที่ที่ไม่มีการพัฒนาเป็นเวลานาน ถูกขุดหรือตัดหน้าดินไปขาย หรือมีข้อจำกัดทางกฎหมายโดยห้ามก่อสร้าง ราคาประเมินของที่ดินก็อาจลดลง ส่งผลให้วงเงินที่ธนาคารอนุมัติได้น้อยลงตามไปด้วย หรืออาจปฏิเสธการปล่อยกู้ไปเลยถ้าหากประเมินว่าความเสี่ยงสูงเกินไป
ขั้นตอนการยื่นเอกสารขอกู้ซื้อที่ดินกับสถาบันการเงินทำอย่างไร ?
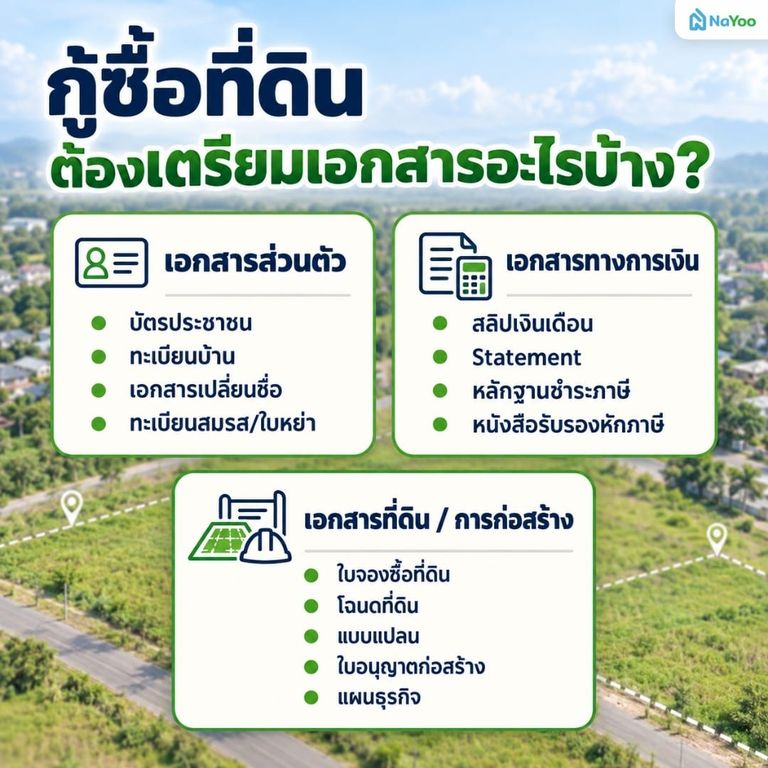
การยื่นกู้ซื้อที่ดินแบ่งได้เป็น 2 ขั้นตอนหลัก คือขั้นตอนเตรียมเอกสารและขั้นตอนทำสัญญารับเงินกู้ โดยเอกสารที่ต้องเตรียมแบ่งเป็น 3 กลุ่ม ได้แก่
- เอกสารส่วนตัว
- สำเนาบัตรประชาชน
- สำเนาทะเบียนบ้าน
- เอกสารเปลี่ยนชื่อ นามสกุล (ถ้ามี)
- ทะเบียนสมรสหรือใบสำคัญหย่า (ถ้ามี)
- เอกสารทางการเงิน
- สลิปเงินเดือนสำหรับพนักงานประจำและข้าราชการ ส่วนอาชีพอิสระใช้ข้อมูลเดินบัญชีย้อนหลัง 6-12 เดือน
- ใบเสร็จรับเงินชำระภาษีประจำปี
- หนังสือรับรองการหักภาษี ณ ที่จ่าย
- เอกสารที่เกี่ยวข้องกับการก่อสร้างหรือธุรกิจ
- ใบจองซื้อที่ดิน
- สำเนาโฉนดที่ดิน
- แบบแปลนบ้านจากสถาปนิก
- ราคาประเมินค่าก่อสร้าง
- สัญญาจ้างผู้รับเหมา
- ใบอนุญาตก่อสร้าง
- แผนธุรกิจในกรณีกู้เพื่อประกอบกิจการ
เมื่อเรายื่นเอกสารครบถ้วนและผ่านการอนุมัติแล้ว ธนาคารจะนัดหมายทำสัญญาสินเชื่อและดำเนินการโอนกรรมสิทธิ์ที่สำนักงานที่ดิน
ต้องเตรียมงบประมาณและค่าใช้จ่ายแฝงส่วนใดบ้างก่อนยื่นกู้ ?
การกู้ซื้อที่ดินมักไม่ได้รับอนุมัติวงเงินเต็ม 100% ของราคาประเมิน ผู้กู้จึงต้องเตรียมงบประมาณส่วนต่างและค่าใช้จ่ายแฝงไว้ล่วงหน้าก่อนยื่นกู้ เช่น
- เงินมัดจำสัญญากับผู้ขายที่ดิน ประมาณ 10-20% ของราคาซื้อขาย หรือตามข้อตกลงระหว่างคู่สัญญา
- ค่ามัดจำกับผู้รับเหมาก่อสร้าง (ในกรณีกู้พร้อมปลูกสร้าง)
- ค่าธรรมเนียมในวันทำสัญญาสินเชื่อกับธนาคาร
- ค่าธรรมเนียมการโอนกรรมสิทธิ์ที่สำนักงานที่ดิน
- ค่าธรรมเนียมขอใบอนุญาตก่อสร้างจากสำนักงานเขต
- ค่าแบบแปลนจากสถาปนิกและวิศวกร
ผู้กู้ควรคำนวณค่าใช้จ่ายเหล่านี้รวมกับส่วนต่างของวงเงินกู้ที่ไม่ได้รับอนุมัติเต็มจำนวน เพื่อประเมินงบประมาณที่ต้องเตรียมจริงก่อนตัดสินใจยื่นกู้
อัตราดอกเบี้ยและวงเงินปล่อยกู้ของสินเชื่อที่ดินแตกต่างจากสินเชื่อบ้านอย่างไร ?
โดยทั่วไปสินเชื่อกู้ซื้อที่ดินมักได้รับวงเงินอนุมัติต่ำกว่าสินเชื่อบ้านจัดสรรประมาณ 70-90% ของราคาประเมินที่ดินและค่าก่อสร้าง ต่างจากการซื้อบ้านในโครงการจัดสรรที่บางกรณีอาจได้วงเงินเต็ม 100% เพราะธนาคารมองว่าที่ดินเปล่ามีความเสี่ยงด้านมูลค่าและสภาพคล่องสูงกว่าบ้านที่มีสิ่งปลูกสร้างพร้อมอยู่อาศัย
ส่วนอัตราดอกเบี้ยของสินเชื่อที่ดินก็มักกำหนดในระดับที่สะท้อนความเสี่ยงนี้เช่นกัน ผู้ที่สนใจจึงควรสอบถามอัตราดอกเบี้ยและเงื่อนไขที่แน่นอนจากธนาคารแต่ละแห่งโดยตรง เพราะรายละเอียดอาจแตกต่างกันไปตามนโยบายและช่วงเวลา
บทส่งท้าย
การกู้ซื้อที่ดินให้ผ่านต้องมีวัตถุประสงค์การใช้ที่ดินชัดเจน ประวัติการเงินดี และเอกสารครบถ้วน โดยเฉพาะการกู้พร้อมแผนปลูกสร้างบ้านหรือเพื่อทำธุรกิจจะมีโอกาสผ่านสูงกว่ากู้ซื้อที่ดินเปล่า ๆ และควรเตรียมงบสำรองส่วนต่างวงเงินและค่าใช้จ่ายแฝงไว้ล่วงหน้าเพื่อให้กระบวนการราบรื่นจนถึงวันโอนกรรมสิทธิ์
สำหรับใครที่กำลังมองหาที่ดินเปล่าหรือที่ดินในโครงการจัดสรรเพื่อสร้างบ้านในฝัน สามารถเข้ามาดูประกาศขายที่ดินได้ที่เว็บไซต์ "น่าอยู่" ซึ่งรวบรวมข้อมูลอสังหาริมทรัพย์อีกมากมายไว้ให้เปรียบเทียบก่อนตัดสินใจครับ
คำถามที่พบบ่อย
1. การยื่นกู้ซื้อที่ดินพร้อมสร้างบ้านสามารถขอวงเงินกู้ได้สูงสุดกี่เปอร์เซ็นต์ ?
โดยทั่วไปธนาคารอนุมัติวงเงินอยู่ที่ประมาณ 70-90% ของราคาประเมินที่ดินและค่าก่อสร้างรวมกันไม่เต็ม 100% เหมือนบ้านจัดสรรบางกรณี ควรเตรียมเงินส่วนต่างสำรองไว้ล่วงหน้า
2. หากเป็นอาชีพอิสระหรือฟรีแลนซ์สามารถยื่นขอกู้ซื้อที่ดินได้หรือไม่ ?
ยื่นได้ครับ แต่พิจารณาเข้มงวดกว่าพนักงานประจำ ควรเตรียมเอกสารเสริม เช่น เดินบัญชีย้อนหลัง 6-12 เดือน และหลักฐานชำระภาษี เพื่อยืนยันรายได้ให้ธนาคารพิจารณา
3. ระยะเวลาการพิจารณาอนุมัติสินเชื่อกู้ซื้อที่ดินใช้เวลากี่วัน ?
ขึ้นอยู่กับความครบถ้วนของเอกสารและนโยบายแต่ละธนาคาร ยิ่งเอกสารครบตั้งแต่ครั้งแรกยิ่งพิจารณาเร็วขึ้น โดยทั่วไปอาจใช้เวลา 1 ถึง 3 สัปดาห์