nayoo-logo
น่าอยู่
  • รีวิวน่าอยู่
  • รีวิวน่าอยู่
nayoo-logoน่าอยู่

ติดต่อเราได้ที่

info.nayoo@gmail.com061-635-8542
DBD registered
Terms & ConditionPrivacy PolicyCookie
© 2024 NaYoo Co., Ltd
nayoo-logo
น่าอยู่
  • รีวิวน่าอยู่
  • รีวิวน่าอยู่
nayoo-logoน่าอยู่

ติดต่อเราได้ที่

info.nayoo@gmail.com061-635-8542
DBD registered
Terms & ConditionPrivacy PolicyCookie
© 2024 NaYoo Co., Ltd
หน้าแรก
บทความ
ดอกเบี้ยลอยตัว คืออะไร? สรุปครบทั้ง MLR MRR MOR พร้อมวิธีรับมือดอกเบี้ยขาขึ้น
มีทรัพย์อนันต์ฯมีทรัพย์อนันต์ฯ
C&E รับสร้างบ้านเชียงรายC&E รับสร้างบ้านเชียงราย
content-มือสองโซนนี้อยู่ไหนcontent-มือสองโซนนี้อยู่ไหน
สื่อสารกลางสื่อสารกลาง
ASA รับสร้างบ้านASA รับสร้างบ้าน
Home expo 2027Home expo 2027
วนาทะเลแก้ววนาทะเลแก้ว
นัฏกานต์นัฏกานต์
สถาพรเชียงใหม่สถาพรเชียงใหม่
สื่อสารน่าอยู่สื่อสารน่าอยู่
MONO SOLAR HOMEMONO SOLAR HOME
3-53-5
content-บ้านคนละหลังcontent-บ้านคนละหลัง
NAYOONAYOO
สื่อสารกลางสื่อสารกลาง
The PrimeThe Prime
สื่อสารน่าอยู่สื่อสารน่าอยู่
ไม่เกิน 2 ล้านไม่เกิน 2 ล้าน
TOp DEALTOp DEAL
บริษัท ไอคิว เฮ้าส์ จํากัดบริษัท ไอคิว เฮ้าส์ จํากัด
OKTownOKTown
สื่อสารกลางสื่อสารกลาง
เว็บน่าอยู่เว็บน่าอยู่
content- 6มุมบ้านcontent- 6มุมบ้าน
VR 360VR 360
Event - Top dealEvent - Top deal
บ้านพร้อมบ้านพร้อม
สื่อสารน่าอยู่สื่อสารน่าอยู่
ธนากุลธนากุล
เคทีแอลเคทีแอล
content-บริการผู้ช่วยส่วนตัวcontent-บริการผู้ช่วยส่วนตัว
ขอนแก่นน่าอยู่ขอนแก่นน่าอยู่

ดอกเบี้ยลอยตัว คืออะไร? สรุปครบทั้ง MLR MRR MOR พร้อมวิธีรับมือดอกเบี้ยขาขึ้น

โดยAdmin NaYooCenter
อัปเดต : 26 มีนาคม 2026-เข้าชม 36 ครั้ง
สาระเรื่องบ้านไลฟ์สไตล์อัปเดตข่าวสารรีวิวTrend อสังหาฯ

โครงการแนะนำ

ดูทั้งหมด
Ads
card cover
card cover
card cover
โครงการใหม่บ้าน
logo
โครงการบ้านใบบุญ เฟส 2 วิลล่า บ้านโคกหัวช้าง - BAIBOON 2 villa
ราคาเริ่มต้น฿2,790,000

ในเมืองบุรีรัมย์, บุรีรัมย์
อัปเดตเมื่อ 11/08/2026เข้าชม 625
Ads
น่าอยู่รีวิว
card cover
card cover
card cover
โครงการใหม่บ้าน
logo
เออเบิน นารา แอร์พอร์ต บายพาส - Urban Nara Airport Bypass
ราคาเริ่มต้น฿3,654,000

ร.8 - สนามบิน, ขอนแก่น
อัปเดตเมื่อ 23/09/2026เข้าชม 29K
Ads
card cover
card cover
โครงการใหม่บ้าน
logo
โอเคทาวน์ นางแล - OK TOWN-Nang Lae
ราคาเริ่มต้น฿2,600,000

มหาวิทยาลัยแม่ฟ้าหลวง, เชียงราย
สร้างเมื่อ 02/01/2025เข้าชม 1.5K
Ads
card cover
card cover
card cover
โครงการใหม่บ้าน
logo
ซีเจ เออเบิ้ลโฮม เฟส 7 ทำเล 3 - CJ Urban Home Phase 7 Zone 3
ราคาเริ่มต้น฿2,690,000

อิสาณ, บุรีรัมย์
อัปเดตเมื่อ 6 วันที่แล้วเข้าชม 1.3K
Ads
card cover
card cover
card cover
card cover
โครงการใหม่บ้าน
logo
เดอะ บาวน์เดอรี วิล พิษณุโลก - The Boundary Ville Phitsanulok
ราคาเริ่มต้น฿5,390,000

บ้านกร่าง, พิษณุโลก
อัปเดตเมื่อ 9 วันที่แล้วเข้าชม 3K
Ads
น่าอยู่รีวิว
card cover
card cover
card cover
card cover
โครงการใหม่บ้าน
logo
ทิพภิรม - Tippirom
ราคาเริ่มต้น฿2,700,000

บึงพระ, พิษณุโลก
อัปเดตเมื่อ 16 วันที่แล้วเข้าชม 4.9K
Ads
น่าอยู่รีวิว
card cover
card cover
card cover
card cover
โครงการใหม่บ้าน
logo
ทรัพย์ไพศาล ลีฟวิ่งโฮม - Suppaisarn Livinghome by SP Property
ราคาเริ่มต้น฿2,590,000

บึงหนองโคตร - บ้านกอก, ขอนแก่น
อัปเดตเมื่อ 7 วันที่แล้วเข้าชม 848
Ads
card cover
card cover
card cover
card cover
โครงการใหม่บ้าน
logo
โครงการบ้านอบอุ่น - -
ราคาเริ่มต้น฿2,840,000

กุดกว้าง - ดอนบม - โนนตุ่น, ขอนแก่น
อัปเดตเมื่อ 18 ชั่วโมงที่แล้วเข้าชม 3.3K
Ads
card cover
card cover
card cover
card cover
โครงการใหม่บ้าน
logo
บ้านรักษ์ธารา - Raktara
ราคาเริ่มต้น฿3,590,000

บ้านกร่าง, เมืองพิษณุโลก, พิษณุโลก
อัปเดตเมื่อ 9 วันที่แล้วเข้าชม 197
Ads
น่าอยู่รีวิว
card cover
card cover
card cover
card cover
โครงการใหม่บ้าน
logo
โครงการบ้าน ดี โฮม ไลฟ์ พิษณุโลก - Dee Home Life Phitsanulok
ราคาเริ่มต้น฿2,990,000

เซ็นทรัล พิษณุโลก, พิษณุโลก
อัปเดตเมื่อ 21/09/2026เข้าชม 5K
Ads
น่าอยู่รีวิว
card cover
card cover
card cover
card cover
โครงการใหม่บ้าน
logo
เลอ นีโอ ไพร์ม เลควิว บึงทุ่งสร้าง จอมพล - Le Neo Prime Lakeview thungsrang jomphol
ราคาเริ่มต้น฿3,980,000

ในเมือง - ศรีจันทร์, ขอนแก่น
อัปเดตเมื่อ 9 วันที่แล้วเข้าชม 15.9K
Ads
เฟสใหม่
เปิดตัว 20 ต.ค. 2026
น่าอยู่รีวิว
card cover
card cover
card cover
card cover
โครงการใหม่บ้าน
logo
ไลฟ์วัน ชยางกูร ขามใหญ่ - Life One
ราคาเริ่มต้น฿1.65 ล้าน

ขามใหญ่, เมืองอุบลราชธานี, อุบลราชธานี
ดันเมื่อ 1 วันที่แล้วเข้าชม 14.6K

บริษัทรับสร้างบ้านชั้นนำ

งานลูกค้า -ทีพีโฮมงานลูกค้า -ทีพีโฮม
งานลูกค้า-ไลฟ์วันงานลูกค้า-ไลฟ์วัน
Event - top dealEvent - top deal
ขอนแก่นน่าอยู่ขอนแก่นน่าอยู่
บริษัท ไอคิว เฮ้าส์ จํากัดบริษัท ไอคิว เฮ้าส์ จํากัด
งานลูกค้า - ศุ๓าลัยงานลูกค้า - ศุ๓าลัย
งานลูกค้า - modeoงานลูกค้า - modeo
ถาพร รับสร้างบ้านถาพร รับสร้างบ้าน
เคทีแอลเคทีแอล
ธนากุลธนากุล
PostPost
LoanLoan
บ้านสุขใจบ้านสุขใจ
งานลูกค้า-พิสิทธิ์ก่อสร้างงานลูกค้า-พิสิทธิ์ก่อสร้าง
สื่อสารกลางสื่อสารกลาง
C&E รับสร้างบ้านเชียงรายC&E รับสร้างบ้านเชียงราย
บ้านพร้อมบ้านพร้อม
บ้านพฤกษาบ้านพฤกษา
สื่อสารกลางสื่อสารกลาง
อุดรน่าอยู่อุดรน่าอยู่
POSTPOST
น่าอยู่ แหล่งรวมข้อมูลซื้อขาย-เช่า-รับสร้างบ้านที่ครบที่สุด
    วัสดุและนวัตกรรมบ้าน
    ไอเดียแบบบ้านและฟังก์ชัน
    ดอกเบี้ยลอยตัว คืออะไร? สรุปครบทั้ง MLR MRR MOR พร้อมวิธีรับมือดอกเบี้ยขาขึ้น

    การเลือกสินเชื่อบ้านไม่ใช่แค่เรื่องการหาธนาคารที่ให้วงเงินสูงเท่านั้น แต่สิ่งสำคัญคือการเข้าใจโครงสร้างว่า “ดอกเบี้ยลอยตัว คืออะไร” ซึ่งจะเป็นตัวกำหนดว่าในแต่ละเดือน เงินที่เราผ่อนไปตัดเงินต้นได้แค่ไหน

    ดังนั้นวันนี้น้อง “น่าอยู่” จะพาเพื่อน ๆ ไปทำความเข้าใจแบบเจาะลึกว่า ดอกเบี้ยลอยตัว คืออะไร มีกี่ประเภท และมีเทคนิคอย่างไรที่จะช่วยให้เราบริหารจัดการหนี้บ้านในช่วงดอกเบี้ยขาขึ้นให้หมดไวที่สุด

    บริษัท แสนสิริ จำกัด (มหาชน)
    บริษัท แสนสิริ จำกัด (มหาชน)
    แสนสิริ
    แสนสิริ
    บริษัท แสนสิริ จำกัด (มหาชน)
    บริษัท แสนสิริ จำกัด (มหาชน)
    แสนสิริ พิษณุโลก
    แสนสิริ พิษณุโลก

    เจาะลึกดอกเบี้ยลอยตัว คืออะไร? เหมาะกับใคร?

    ดอกเบี้ยลอยตัว (Floating Rate) คือ อัตราดอกเบี้ยเงินกู้ที่เปลี่ยนแปลงไปตามประกาศของธนาคารพาณิชย์ ซึ่งจะอ้างอิงตามต้นทุนทางการเงิน และสภาวะเศรษฐกิจในแต่ละช่วงแล้ว ดอกเบี้ยลอยตัว จะเหมาะกับใคร? สามารถแบ่งได้ดังนี้:

    1. คนที่คาดการณ์ว่าดอกเบี้ยในตลาดกำลังจะเป็นขาลง เพื่อที่จะได้ประโยชน์จากอัตราดอกเบี้ยที่ถูกลงในอนาคต
    2. คนที่มีแผนจะปิดบัญชีหนี้ไว เช่น มีเงินก้อนมาโปะบ่อย ๆ เพราะดอกเบี้ยลอยตัว ส่วนใหญ่มาพร้อมกับการคิดดอกเบี้ยแบบลดต้นลดดอก
    3. คนที่ต้องการความยืดหยุ่น มักจะเป็นโปรโมชันเริ่มต้นหลังผ่านช่วงดอกเบี้ยคงที่ 3 ปีแรกไปแล้ว

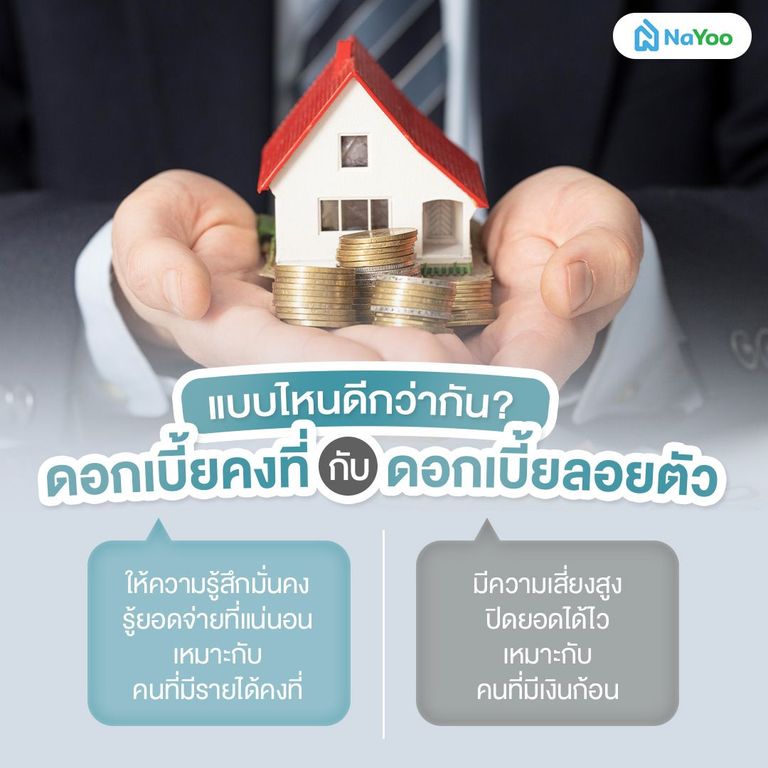
    ดอกเบี้ยคงที่ กับ ดอกเบี้ยลอยตัว แบบไหนดีกว่ากัน?

    ดอกเบี้ยคงที่และดอกเบี้ยลอยตัว แบบไหนดี?

    การตัดสินใจเลือกหลัก ๆ ขึ้นอยู่กับ “ความเสี่ยง” ที่จะได้รับครับ ดอกเบี้ยคงที่ (Fixed Rate) จะให้ความรู้สึกมั่นคง เพราะเราจะรู้ยอดจ่ายที่แน่นอนในทุกเดือน ตลอดช่วงเวลาที่กำหนด เช่น 1-3 ปีแรก เหมาะสำหรับคนที่มีรายได้คงที่และต้องการวางแผนรายจ่ายแบบเป๊ะ ๆ

    งานลูกค้า -ทีพีโฮมงานลูกค้า -ทีพีโฮม
    งานลูกค้า-ไลฟ์วันงานลูกค้า-ไลฟ์วัน
    Event - top dealEvent - top deal
    ขอนแก่นน่าอยู่ขอนแก่นน่าอยู่
    บริษัท ไอคิว เฮ้าส์ จํากัดบริษัท ไอคิว เฮ้าส์ จํากัด
    งานลูกค้า - ศุ๓าลัยงานลูกค้า - ศุ๓าลัย
    งานลูกค้า - modeoงานลูกค้า - modeo
    ถาพร รับสร้างบ้านถาพร รับสร้างบ้าน
    เคทีแอลเคทีแอล
    ธนากุลธนากุล
    PostPost
    LoanLoan
    บ้านสุขใจบ้านสุขใจ
    งานลูกค้า-พิสิทธิ์ก่อสร้างงานลูกค้า-พิสิทธิ์ก่อสร้าง
    สื่อสารกลางสื่อสารกลาง
    C&E รับสร้างบ้านเชียงรายC&E รับสร้างบ้านเชียงราย
    บ้านพร้อมบ้านพร้อม
    บ้านพฤกษาบ้านพฤกษา
    สื่อสารกลางสื่อสารกลาง
    สื่อสารกลางสื่อสารกลาง
    อุดรน่าอยู่อุดรน่าอยู่
    POSTPOST

    ดอกเบี้ยลอยตัว จะมีความเสี่ยงสูงกว่า แต่มีโอกาสที่ดอกเบี้ยขาขึ้นจะต่ำกว่าแบบคงที่ได้ ถ้าเศรษฐกิจอยู่ในช่วงซบเซา โดยแนะนำว่าให้เลือกแบบผสม ที่เป็นดอกเบี้ยคงที่ในช่วงแรกและลอยตัวในภายหลัง

    อัตราดอกเบี้ยลอยตัว MRR MLR MOR ต่างกันยังไง?

    ดอกเบี้ย MRR MLR MOR ต่างกันยังไง?

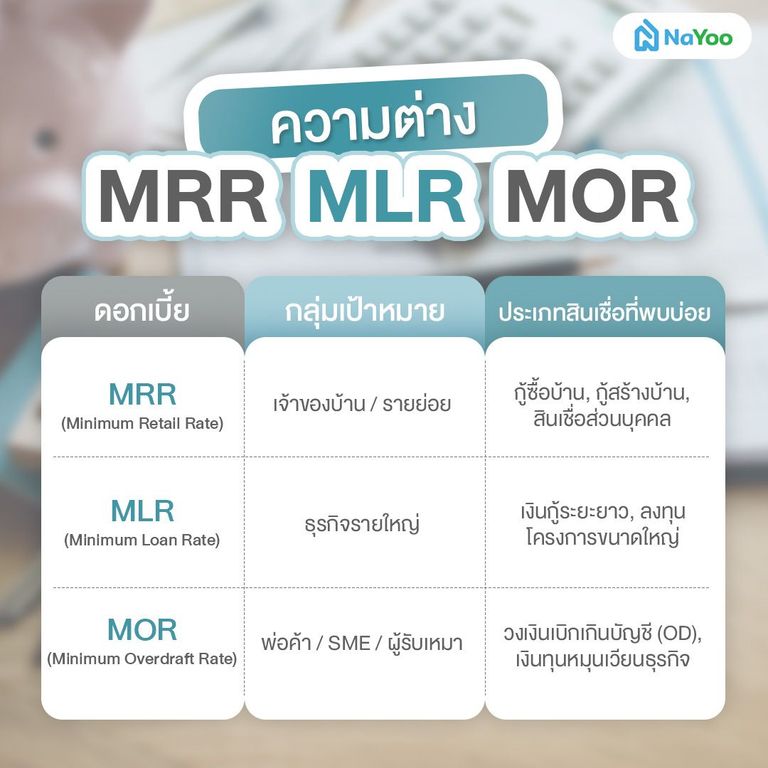
    พอเราดูเอกสารใบเสนอสินเชื่อจากธนาคาร หรือประกาศอัตราดอกเบี้ยประจำเดือน เราจะเห็นตัวย่อดอกเบี้ยลอยตัว (Floating Rate) ทั้ง MRR MLR และ MOR ซึ่งแต่ละประเภทออกแบบมาเพื่อกลุ่มผู้กู้และประเมินสินเชื่อที่แตกต่างกันดังนี้ครับ

    1. MRR (Minimum Retail Rate) ดอกเบี้ยสำหรับลูกค้ารายย่อยชั้นดี

    MRR คืออัตราดอกเบี้ยที่ธนาคารใช้เรียกเก็บจากลูกค้ารายย่อยชั้นดี ส่วนใหญ่ใช้กับสินเชื่อเพื่อที่อยู่อาศัย (Home Loan) ไม่ว่าจะเป็นการกู้ซื้อบ้านใหม่ หรือกู้ซื้อที่ดินพร้อมสร้างบ้าน ซึ่ง MRR จะมีความผันผวนตามสภาวะเศรษฐกิจและนโยบายการเงินของประเทศ ถ้าธนาคารกลางปรับขึ้นดอกเบี้ยนโยบาย ค่า MRR ก็อาจเปลี่ยนตาม ส่งผลให้เงินที่เราผ่อนบ้านในแต่ละเดือนถูกหักไปเป็นดอกเบี้ยมากขึ้น และหักเงินต้นน้อยลง

    กลุ่มเป้าหมาย: เจ้าของบ้าน / ลูกค้ารายย่อย

    ประเภทสินเชื่อที่พบบ่อย: กู้ซื้อบ้าน / กู้สร้างบ้าน / สินเชื่อส่วนบุคคล

    2. MLR (Minimum Loan Rate) ดอกเบี้ยสำหรับลูกค้ารายใหญ่ชั้นดี

    MLR เป็นอัตราดอกเบี้ยที่ธนาคารเก็บจากลูกค้ารายใหญ่ชั้นดีที่มีประวัติการชำระเงินดีไม่เคยขายหรือชำระช้า ซึ่งมักจะอยู่ในสินเชื่อประเภทเงินกู้ระยะยาวที่มีกำหนดระยะเวลาการจ่ายคืนที่แน่นอน เช่น การกู้เพื่อทำโครงการอสังหาริมทรัพย์ หรือทำโรงงาน โดย MLR จะมีอัตราที่ “ต่ำกว่า” MRR เล็กน้อย เพราะธนาคารมองว่าการปล่อยกู้ให้ธุรกิจรายใหญ่มีหลักประกันสูง มีความเสี่ยงต่ำกว่าการปล่อยกู้ให้รายย่อยทั่วไป

    กลุ่มเป้าหมาย: ธุรกิจขนาดใหญ่

    ประเภทสินเชื่อที่พบบ่อย: เงินกู้ระยะยาว / ลงทุนโครงการขนาดใหญ่

    3. MOR (Minimum Overdraft Rate) ดอกเบี้ยสำหรับเงินเบิกเกินบัญชี

    MOR เป็นดอกเบี้ยที่ใช้สำหรับ เงินเบิกเกินบัญชี หรือวงเงินหมุนเวียนระยะสั้นครับ มักใช้ในกลุ่มเจ้าของธุรกิจ SME หรือผู้รับเหมาก่อสร้างที่ต้องการสภาพคล่องในการซื้อวัสดุก่อสร้าง ก่อนจะเบิกงวดงานจากเจ้าของบ้านได้

    ลักษณะพิเศษของ MOR คือธนาคารจะคิดดอกเบี้ยเฉพาะ “ยอดเงินที่เบิกใช้จริง” และคิดเป็นรายวัน เหมาะสำหรับการใช้จ่ายชั่วคราวแล้วรีบคืนเงินเข้าบัญชี แต่อัตราดอกเบี้ย MOR จะสูงที่สุดในทั้ง 3 ประเภทนี้ เพราะธนาคารมีความเสี่ยงในการบริหารจัดการสภาพคล่องที่สูงกว่าครับ

    กลุ่มเป้าหมาย: พ่อค้า / SME / ผู้รับเหมา

    ประเภทสินเชื่อที่พบบ่อย: วงเงินเบิกเกินบัญชี (OD) / เงินทุนหมุนเวียนธุรกิจ

    คำนวณดอกเบี้ยลอยตัวยังไง?

    คำนวณดอกเบี้ยลอยตัว

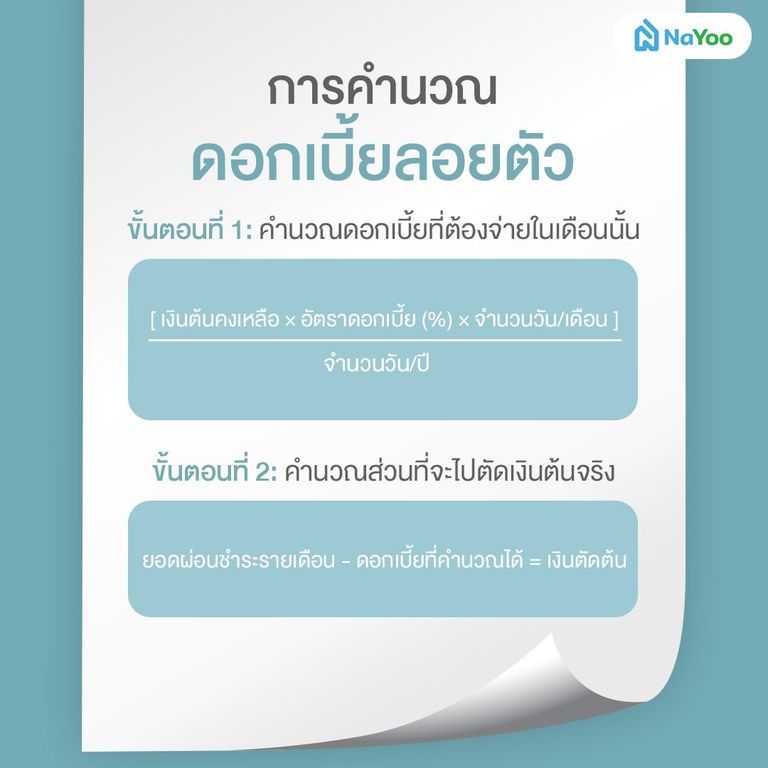
    การคำนวณดอกเบี้ยลอยตัวจะใช้วิธีคิดแบบลดต้นลดดอก หรือ Effective Rate ครับ สูตรเบื้องต้นที่เจ้าของบ้านควรจำไว้คือ

    [ เงินต้นคงเหลือ × อัตราดอกเบี้ย (%) × จำนวนวันในเดือนนั้น ] ÷ 365 วัน = ดอกเบี้ยที่ต้องจ่ายในเดือนนั้น

    ตัวอย่างเช่น

    • ถ้าเรามีเงินต้นเหลือ 2 ล้าน
    • ค่าดอกเบี้ยลอยตัว ปัจจุบันอยู่ที่ 6% ต่อปี
    • [ 2,000,000 × 6% (0.06) × 30 ] ÷ 365 = 9,863.01 บาท

    ดอกเบี้ยที่เราต้องจ่ายเดือนนี้จะอยู่ที่ประมาณ 10,000 บาท  และถ้าผ่อนงวดละ 15,000 บาท

    • 15,000 - 9,863.01 = 5,136.99 บาท

    ดังนั้นเงินที่ผ่อนชำระรายเดือนจะไปตัดเงินต้นแค่ประมาณ 5,000 บาท

    ส่องปัจจัยที่ส่งผลให้ดอกเบี้ยลอยตัวปรับขึ้นลง

    ปัจจัยสำคัญที่ทำให้ดอกเบี้ยลอยตัวปรับเปลี่ยนไม่ได้ขึ้นอยู่กับแค่ธนาคารพาณิชย์อย่างเดียว แต่เริ่มต้นจาก “ดอกเบี้ยนโยบาย” ที่เป็นตัวกำหนดทิศทางดอกเบี้ยในประเทศ

    ดอกเบี้ยนโยบายจากธนาคารแห่งประเทศไทย (กนง.)

    คณะกรรมการนโยบายการเงิน (กนง.) จะมีการประชุมเพื่อกำหนดดอกเบี้ยนโยบายอยู่เสมอ ถ้ากนง. ประกาศขึ้นดอกเบี้ยเพื่อแก้ปัญหาเงินเฟ้อ ธนาคารพาณิชย์ก็จะปรับขึ้นดอกเบี้ยลอยตัวตามทันที ซึ่งจะส่งผลโดยตรงต่อยอดเงินกู้บ้าน โดยจากข้อมูลอัตราดอกเบี้ยนโยบายย้อนหลัง ของธนาคารแห่งประเทศไทยสามารถสรุปแนวโน้มและการปรับเปลี่ยนที่สำคัญดังนี้

    • ช่วงปี 2566: เป็นช่วงที่ดอกเบี้ยอยู่ในทิศทาง “ขาขึ้น” ชัดเจน โดย กนง. มีการปรับขึ้นอัตราดอกเบี้ยนโยบายอย่างต่อเนื่องเพื่อสู้กับเงินเฟ้อ จากระดับต่ำสุดที่ 0.50% ขึ้นไปที่ 2.50% ทำให้ค่า MRR/MLR ปรับขึ้นตามไปด้วย
    • ปี 2567 ถึง ต้นปี 2568: อัตราดอกเบี้ยนโยบายเริ่มทรงตัวที่ระดับ 2.50% ก่อนในช่วงต้นปี 2568 จะเริ่มพิจารณาปรับลดอัตราดอกเบี้ยนโยบายลงเพื่อกระตุ้นเศรษฐกิจ
    • ปัจจุบัน (ปี 2569): ล่าสุดเมื่อวันที่ 25 กุมภาพันธ์ 2569 กนง.มีมติปรับลดอัตราดอกเบี้ยนโยบายลง 0.25% เหลือ 1.00% /ปี เพื่อรับมือสภาวะเศรษฐกิจ

    การปรับลดของอัตราดอกเบี้ยนโยบายดังกล่าว ส่งผลให้ธนาคารต่าง ๆ ทยอยปรับลดดอกเบี้ยเงินกู้ลง ซึ่งถือเป็นข่าวดีสำหรับคนที่ใช้ดอกเบี้ยแบบลอยตัวครับ

    เทคนิคผ่อนบ้านช่วงดอกเบี้ยลอยตัวขาขึ้นให้หมดไว

    ผ่อนบ้าน ดอกเบี้ยลอยตัว

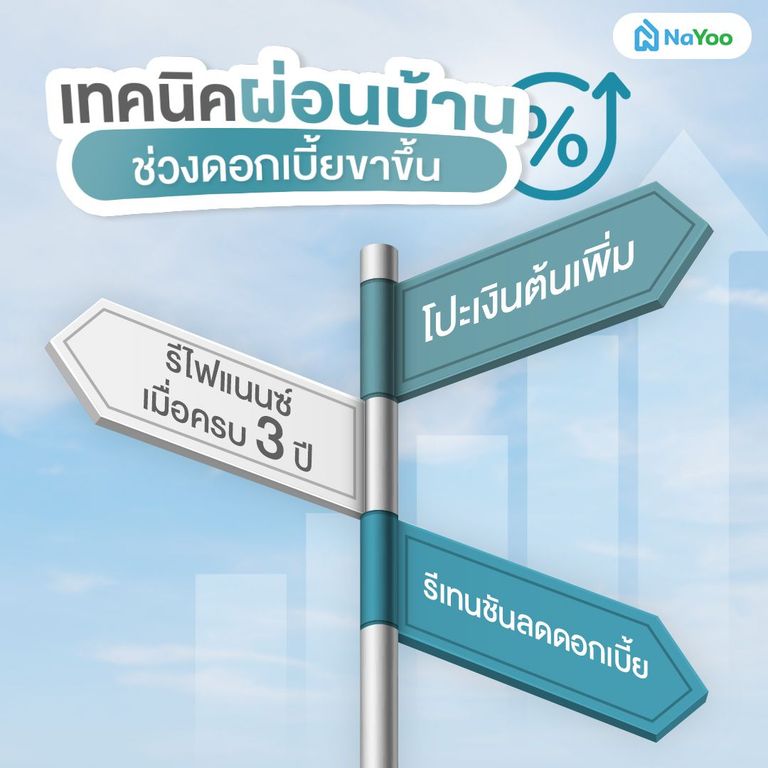
    ในช่วงที่เทรนด์ดอกเบี้ยลอยตัวกำลังขยับขึ้น การผ่อนแค่ยอดขั้นต่ำตามที่ธนาคารกำหนดอาจทำให้เพื่อน ๆ ต้องผ่อนบ้านนานขึ้นกว่าเดิม ดังนั้นน้องน่าอยู่ ได้หยิบยกเทคนิคที่จะช่วยให้ทุกคนผ่อนบ้านให้หมดไว ๆ มาฝากครับ

    โปะบ้านเพิ่มเพื่อลดเงินต้น

    หลายคนคงสงสัยว่าโปะบ้านดีกว่าจ่ายค่างวดปกติยังไง? ไหนจะต้องใช้เงินก้อนเพื่อมาโปะบ้าน แต่การคิดดอกเบี้ยบ้านจะเป็นแบบลดต้นลดดอก การจ่ายเพิ่มจากค่างวดปกติเล็กน้อยและทำสม่ำเสมอ ก็จะช่วยลดเงินต้นได้เร็วครับ และพอเงินต้นลดลง ดอกเบี้ยในงวดต่อไปที่คิดจากดอกเบี้ยลอยตัวก็จะลดลงตามไปด้วย

    การรีไฟแนนซ์ หรือ รีเทนชัน เมื่อครบ 3 ปี

    เมื่อเราผ่อนบ้านไปครบ 3 ปี หรือตามที่สัญญาระบุ ค่าดอกเบี้ยลอยตัวมักจะปรับตัวสูงขึ้น แนะนำให้ลองดูข้อมูลการทำ รีเทนชั่น (Retention) และ รีไฟแนนซ์ (Refinance) เพื่อย้ายธนาคารไปรับโปรโมชั่นดอกเบี้ยต่ำใหม่ หรือขอลดหย่อนดอกเบี้ยกับธนาคารเดิมครับ

    บทส่งท้าย

    การรู้ประเภทของดอกเบี้ยลอยตัวจะช่วยให้เรารู้จักวางแผนและปรับตัวเพื่อรับมือกับประกาศปรับขึ้นดอกเบี้ยจากธนาคารได้ง่ายขึ้น ซึ่งการบริหารจัดการหนี้บ้านที่ดี เริ่มต้นจากการมีความรู้ความเข้าใจว่าดอกเบี้ยบ้านคืออะไร และการหมั่นตรวจสอบสัญญาสม่ำเสมอครับ

    และใครที่กำลังหาบ้านใหที่ตอบโจทย์ไลฟ์สไตล์ ไม่ว่าจะเป็นบ้านเดี่ยว, บ้านแฝด, คอนโดและทาวน์โฮม สามารถเข้ามาหาข้อมูลและใช้เครื่องมือคำนวณสินเชื่อบ้านขอนแก่น เพื่อวางแผนงบประมาณได้ที่เว็บไซต์ “น่าอยู่” แหล่งรวมความรู้และประกาศขายบ้านแบบครบวงจร

    คำถามที่พบบ่อย

    1. กู้บ้านแบบไหนดี ระหว่างดอกเบี้ยลอยตัวกับคงที่ ?

    Answer: ถ้าต้องการความแน่นอนในขณะที่เศรษฐกิจมีความผันผวน “ดอกเบี้ยคงที่” จะปลอดภัยกว่าครับ แต่ถ้าเพื่อน ๆ มีแผนจะปิดหนี้ไว ๆ หรือดอกเบี้ยในตลาดมีแนวโน้มลดลง “ดอกเบี้ยลอยตัว” อาจให้ความคุ้มค่ากว่าในระยะยาว

    2. ทำไมดอกเบี้ย MRR แต่ละธนาคารไม่เท่ากัน ?

    Answer: เพราะแต่ละธนาคารมีต้นทุนทางการเงินและการบริหารความเสี่ยงไม่เท่ากัน ธนาคารขนาดใหญ่เลยอาจมีค่า MRR ต่ำกว่า เพราะมีฐานเงินฝากเยอะ

    3. ดอกเบี้ยลอยตัวเปลี่ยนเป็นดอกเบี้ยคงที่ระหว่างสัญญาได้ไหม ?

    Answer: โดยปกติธนาคารจะไม่ให้เปลี่ยนระหว่างสัญญาครับ เว้นแต่จะครบกำหนด 3 ปี แล้วทำรีเทนชั่นบ้าน หรือรีไฟแนนซ์ไปยังธนาคารใหม่ที่มีแพ็กเกจดอกเบี้ยคงที่ให้เลือกครับ

    บทความที่น่าสนใจ

    อยู่ขอนแก่นโซนไหนดี? เลือกทำเลให้เหมาะกับชีวิตและงบของคุณ
    ขอนแก่น

    อยู่ขอนแก่นโซนไหนดี? เลือกทำเลให้เหมาะกับชีวิตและงบของคุณ


    อัปเดต: 10 พฤศจิกายน 2026
    เข้าชม 0 ครั้ง
    บ้านใหม่บุรีรัมย์ ต้องดูอะไรบ้าง? เช็กให้ครบก่อนซื้อ
    สาระเรื่องบ้าน

    บ้านใหม่บุรีรัมย์ ต้องดูอะไรบ้าง? เช็กให้ครบก่อนซื้อ


    อัปเดต: 10 พฤศจิกายน 2026
    เข้าชม 1 ครั้ง
    อยู่ขอนแก่นโซนไหนดี? เลือกทำเลให้เหมาะกับชีวิตและงบของคุณ
    ขอนแก่น

    อยู่ขอนแก่นโซนไหนดี? เลือกทำเลให้เหมาะกับชีวิตและงบของคุณ


    อัปเดต: 10 พฤศจิกายน 2026
    เข้าชม 0 ครั้ง
    บ้านใหม่บุรีรัมย์ ต้องดูอะไรบ้าง? เช็กให้ครบก่อนซื้อ
    สาระเรื่องบ้าน

    บ้านใหม่บุรีรัมย์ ต้องดูอะไรบ้าง? เช็กให้ครบก่อนซื้อ


    อัปเดต: 10 พฤศจิกายน 2026
    เข้าชม 1 ครั้ง
    ทำเลบ้านที่น้ำไม่ท่วม ดูอย่างไร? เช็กให้ดีก่อนตัดสินใจซื้อ
    ไลฟ์สไตล์

    ทำเลบ้านที่น้ำไม่ท่วม ดูอย่างไร? เช็กให้ดีก่อนตัดสินใจซื้อ


    อัปเดต: 11 พฤศจิกายน 2026
    เข้าชม 0 ครั้ง
    เลือกบริษัทรับสร้างบ้านพิษณุโลกอย่างไร ให้ได้บ้านคุณภาพ มีวิศวกรมืออาชีพควบคุมงาน
    รีวิวบ้าน

    เลือกบริษัทรับสร้างบ้านพิษณุโลกอย่างไร ให้ได้บ้านคุณภาพ มีวิศวกรมืออาชีพควบคุมงาน


    อัปเดต: 9 พฤศจิกายน 2026
    เข้าชม 12 ครั้ง
    บ้านบุรีรัมย์ไม่เกิน 3 ล้าน มีโครงการไหนบ้าง? คัดแยกตามโซน
    สาระเรื่องบ้าน

    บ้านบุรีรัมย์ไม่เกิน 3 ล้าน มีโครงการไหนบ้าง? คัดแยกตามโซน


    อัปเดต: 9 พฤศจิกายน 2026
    เข้าชม 2 ครั้ง

    บทความใกล้เคียง

    ยกระดับหน้าบ้าน ควรเลือกดีไซน์โรงรถสวยๆ สไตล์ไหนดี

    ยกระดับหน้าบ้าน ควรเลือกดีไซน์โรงรถสวยๆ สไตล์ไหนดี


    อัปเดต: 29 ตุลาคม 2026
    เข้าชม 16 ครั้ง
    บ้านเรือนไทยเป็นแบบไหน ปัจจุบันยังมีคุณค่าอยู่ไหม

    บ้านเรือนไทยเป็นแบบไหน ปัจจุบันยังมีคุณค่าอยู่ไหม


    อัปเดต: 29 ตุลาคม 2026
    เข้าชม 6 ครั้ง
    เจ้าของธุรกิจควรรู้ การซื้อบ้านในนามบริษัทมีขั้นตอน กฎหมาย และภาษีอย่างไร

    เจ้าของธุรกิจควรรู้ การซื้อบ้านในนามบริษัทมีขั้นตอน กฎหมาย และภาษีอย่างไร


    อัปเดต: 29 ตุลาคม 2026
    เข้าชม 3 ครั้ง
    ซื้อที่อยู่อาศัยใหม่ทำประกันอัคคีภัยบ้าน ที่ไหนดี?

    ซื้อที่อยู่อาศัยใหม่ทำประกันอัคคีภัยบ้าน ที่ไหนดี?


    อัปเดต: 16 ตุลาคม 2026
    เข้าชม 20 ครั้ง