


ดอกเบี้ยรีไฟแนนซ์บ้าน มิถุนายน 2569 อัปเดตล่าสุด พร้อมวิธีเลือกธนาคารให้คุ้มที่สุด

โดยNaYooCenter
อัปเดต : 23 มิถุนายน 2026-เข้าชม 378 ครั้ง
โครงการแนะนำ
ดูทั้งหมด


บริษัทรับสร้างบ้านชั้นนำ


น่าอยู่ แหล่งรวมข้อมูลซื้อขาย-เช่า-รับสร้างบ้านที่ครบที่สุด

ดอกเบี้ยรีไฟแนนซ์บ้าน มิถุนายน 2569 ถือเป็นข้อมูลสำคัญสำหรับคนผ่อนบ้าน เพราะหลังหมดช่วงโปรโมชั่น ดอกเบี้ยสินเชื่อบ้านมักจะปรับขึ้นตามอัตราของธนาคาร การรีไฟแนนซ์บ้านจึงเป็นวิธีช่วยลดภาระดอกเบี้ย และค่างวดให้เบาลงได้
ดังนั้นถ้าเลือกช่วงเวลา และข้อเสนอที่เหมาะสมของแต่ละธนาคาร ก็ยิ่งเพิ่มโอกาสที่จะประหยัดเงินในกระเป๋าอย่างคุ้มค่าครับ โดยจะมีรายละเอียดดอกเบี้ยรีไฟแนนซ์บ้าน มิถุนายน 2569 ไหนที่น่าสนใจบ้าง เดี๋ยวเราไปดูกันเลยครับ
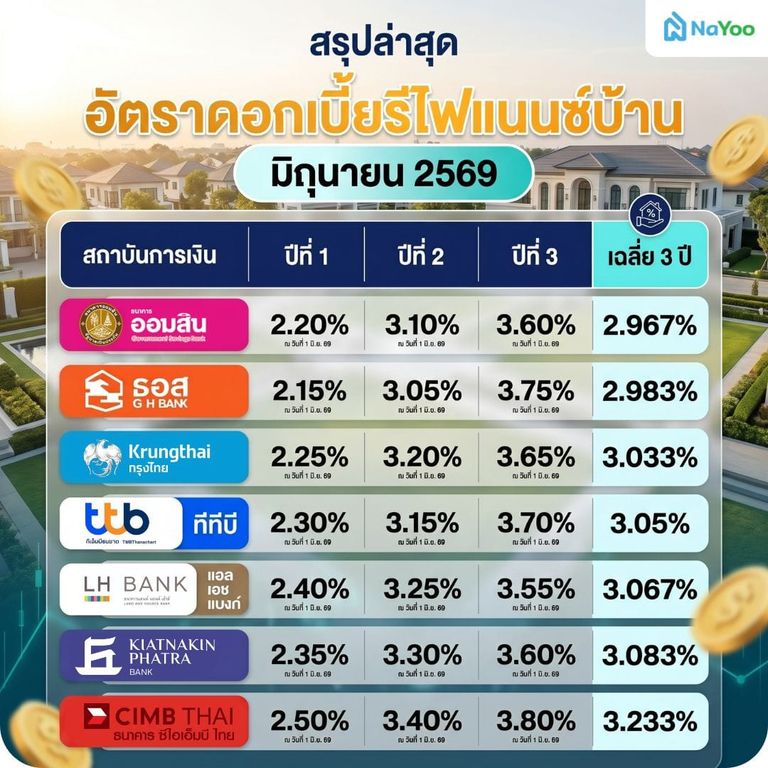
อัปเดตดอกเบี้ยรีไฟแนนซ์บ้าน มิถุนายน 2569 เฉลี่ย 3 ปีแรก จากสถาบันการเงินชั้นนำ 7 แห่งมาให้เพื่อน ๆ ได้เปรียบเทียบกันให้เห็นความคุ้มค่า และความเหมาะสมต่อแนวทางแผนการเงินครับ
ธนาคารออมสินโดดเด่นเรื่องของการอัดโปรโมชั่นลดกระหน่ำในปีแรกเพื่อดึงดูดผู้ที่ต้องการประหยัดค่าใช้จ่ายทันทีหลังการรีไฟแนนซ์บ้าน โดยอัตราดอกเบี้ยมีดังนี้ครับ
ธอส. ยังรักษามาตรฐานการเป็นสถาบันการเงินเพื่อคนอยากมีบ้านอย่างมั่นคง โดยมอบโครงสร้างดอกเบี้ยแบบขั้นบันไดที่ค่อย ๆ ปรับขึ้น โดยสามารถสรุปอัตราดอกเบี้ยได้ดังนี้
โดยในอัตราดอกเบี้ยดังกล่าวผู้กู้ต้องทำประกันชีวิตคุ้มครองสินเชื่อ (MRTA / MLTA) ตามเงื่อนไขที่ธนาคารกำหนด และสามารถดูรายละเอียดเพิ่มเติมได้ที่ สินเชื่อรีไฟแนนซ์ธนาคาร ธอส.
โปรโมชั่นดอกเบี้ยรีไฟแนนซ์บ้าน มิถุนายน 2569 จากธนาคารกรุงไทย ออกแบบมาเพื่อดึงดูดกลุ่มเป้าหมายทีต้องการลดภาระสินเชื่อด้วยตัวเลขอัตราดอกเบี้ยเฉลี่ยรวมต่ำเป็นอันดับต้น ๆ โดยเริ่มที่
TTB เลือกใช้กลยุทธ์ที่แตกต่างโดยมอบอัตราดอกเบี้ยคงที่ตลอดช่วงระยะเวลาโปรโมชั่น 3 ปีแรก ช่วยตัดความกังวลเรื่องการเปลี่ยนแปลงของอัตราดอกเบี้ยในตลาด และเพื่อการวางแผนการเงินที่ชัดเจน ซึ่งมีรายละเอียดดังนี้
LH Bank หรือ ธนาคารแลนด์แอนด์เฮ้าส์ นำเสนอโครงสร้างดอกเบี้ยรีไฟแนนซ์บ้าน มิถุนายน 2569 ที่มีความคงที่และสม่ำเสมอตั้งแต่ปีที่ 2 เป็นต้นไป พร้อมเงื่อนไขพิเศษที่ผู้กู้ต้องศึกษาเพิ่มเติมได้แก่
ธนาคารเกียรตินาคินภัทรประกาศดอกเบี้ยรีไฟแนนซ์บ้าน มิถุนายน 2569 ซึ่งเป็นอัตราแบบขั้นบันไดที่ปรับเพิ่มขึ้นตามจำนวนปี ซึ่งผู้กู้ควรพิจารณาเปรียบเทียบเงื่อนไขอื่นร่วมด้วย โดยตัวเลขอัตราดอกเบี้ยมีดังนี้
ถึงแม้อัตราดอกเบี้ยเฉลี่ยจะสูงกว่าบางธนาคาร แต่ยังมีข้อเสนอพิเศษฟรีค่าธรรมเนียมต่าง ๆ เหมาะสำหรับผู้ที่ต้องการเปรียบเทียบโปรโมชั่น หรือมองหาสิทธิประโยชน์ด้านวงเงินเพิ่มเติมครับ
ธนาคาร CIMB ยังคงเป็นสถาบันการเงินที่ทำข้อเสนอได้น่าสนใจ ด้วยโครงสร้างดอกเบี้ยคงที่ในปีที่ 2 และ 3 เท่า ๆ กัน โดยสรุปรายละเอียดดอกเบี้ยได้ดังนี้
รีไฟแนนซ์บ้าน (Refinance) คือ การย้ายสินเชื่อบ้านจากธนาคารเดิมไปธนาคารใหม่ที่มีข้อเสนออัตราดอกเบี้ยหรือเงื่อนไขที่ดีกว่า โดยธนาคารใหม่จะเข้ามาปิดหนี้เดิมให้ทั้งหมด และผู้กู้จะเริ่มผ่อนต่อกับธนาคารที่เลือกตามสัญญาฉบับใหม่
สาเหตุที่คนส่วนใหญ่นิยมรีไฟแนนซ์หลังผ่อนครบ 3 ปี เพราะเป็นช่วงที่โปรโมชั่นดอกเบี้ยพิเศษของสัญญาสินเชื่อเดิมสิ้นสุด และดอกเบี้ยจะปรับขึ้นเข้าสู่อัตราลอยตัว ทำให้ภาระดอกเบี้ยเพิ่มขึ้นอย่างเห็นได้ชัด
การรีไฟแนนซ์ และรีเทนชันบ้าน ทั้งสองวิธีต่างก็มีเป้าหมายเพื่อลดอัตราดอกเบี้ยบ้านเหมือนกัน แต่มีกระบวนการ และเงื่อนไขที่แตกต่างกันอย่างสิ้นเชิง ซึ่งสามารถสรุปข้อจำกัดได้ดังนี้ครับ
สาเหตุหลักที่ดอกเบี้ยบ้านสูงขึ้นเป็นเพราะสินเชื่อบ้านของแต่ละธนาคารต่างเริ่มลดเปอร์เซ็นต์การรีไฟแนนซ์เพื่อรักษาฐานลูกค้า ทำให้เราได้รับอัตราดอกเบี้ยพิเศษเฉลี่ยต่ำ (Fixed Rate) อยู่ที่ประมาณ 2.5%-3.5% เฉพาะในช่วง 1-3 ปีแรกเท่านั้น เพื่อจูงใจและลดภาระให้ผู้กู้ในช่วงเริ่มต้น
แต่พอเข้าสู่ปีที่ 4 อัตราดอกเบี้ยจะถูกปรับเปลี่ยนเป็นอัตราดอกเบี้ยลอยตัว (Floating Rate) โดยอ้างอิงจากค่า MRR หรือ MLR ของแต่ละธนาคาร ส่งผลให้ดอกเบี้ยจริงขยับขึ้นไปที่ 5.5%-7.5% ต่อปี ซึ่งค่างวดที่เราจ่ายไปจะถูกหักดอกเบี้ยมากกว่าหักเงินต้นครับ
ด้วยเหตุนี้ หลายคนจึงเริ่มเปรียบเทียบดอกเบี้ยรีไฟแนนซ์บ้าน มิถุนายน 2569 เพื่อหาทางเลือกที่ช่วยลดภาระการผ่อนในระยะยาวครับ
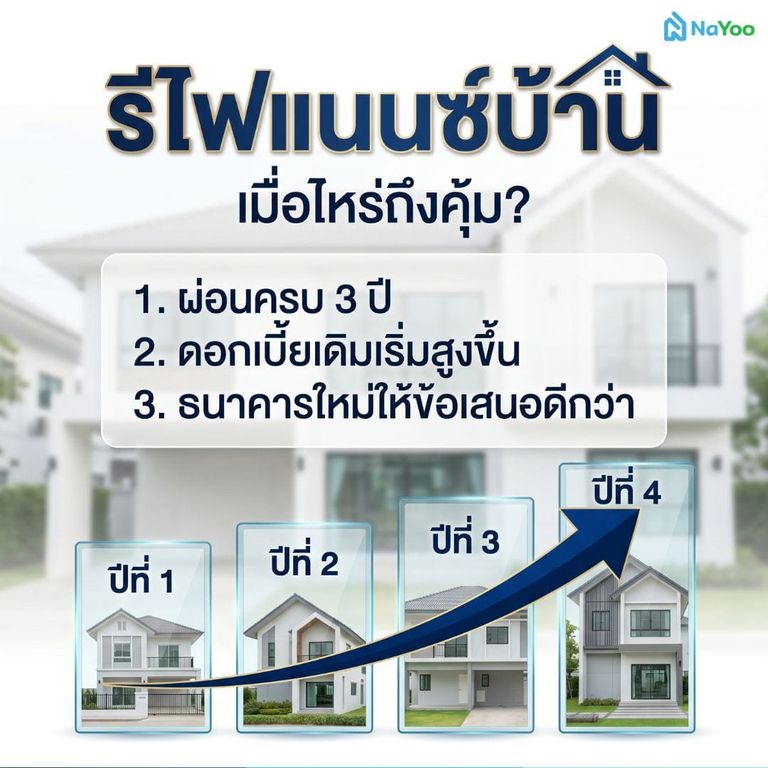
เชื่อว่าคำถามที่คนผ่อนบ้านสงสัยมากที่สุดคือ เราควรย้ายหนี้ช่วงไหนถึงจะไม่ขาดทุน การรีไฟแนนซ์บ้านจะคุ้มค่าที่สุดก็ต่อเมื่อ “ส่วนต่างของดอกเบี้ยที่ประหยัดได้ มีมูลค่ามากกว่าค่าใช้จ่ายในการดำเนินการย้ายธนาคาร” โดยน้อง “น่าอยู่” สรุปเช็กลิสต์ 3 ข้อสำคัญในการประเมินความคุ้มค่าดังนี้ครับ
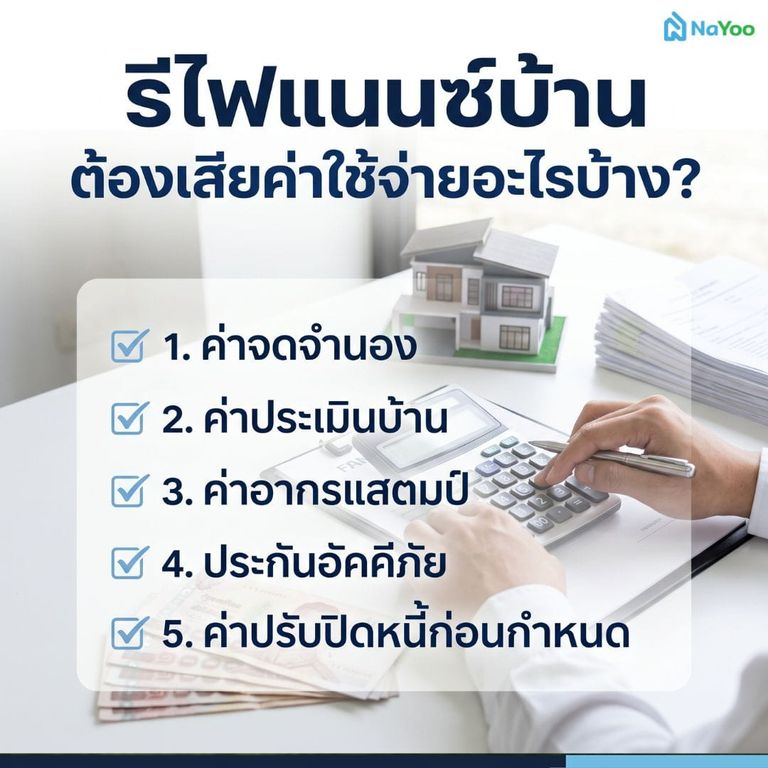
ถึงแม้ตัวเลขอัตราดอกเบี้ยรีไฟแนนซ์บ้าน มิถุนายน 2569 ของธนาคารใหม่จะน่าดึงดูดแค่ไหน เราควรคำนวณเงินก้อนที่ต้องจ่ายในวันเปลี่ยนสัญญาประกอบการตัดสินใจด้วย โดยมีค่าธรรมเนียมพื้นฐาน 5 รายการ ได้แก่
ก่อนจะขอยื่นรีไฟแนนซ์บ้าน การจัดชุดเอกสารแสดงรายรับ และเอกสารหลักประกันให้เรียบร้อย ครบถ้วนตั้งแต่แรกจะช่วยให้กระบวนการพิจารณาตรวจสอบสิทธิ์และอนุมัติวงเงินของธนาคารใหม่ทำงานได้ไวขึ้น โดยเอกสารที่ต้องใช้ มีดังนี้ครับ
นอกจากนี้ผู้ที่กำลังวางแผนรีไฟแนนซ์ควรศึกษาเรื่องวิธีขอลดดอกเบี้ยบ้านกับธนาคาร เพิ่มเติม เพื่อประเมินความพร้อมทางการเงินก่อนยื่นกู้ใหม่
ดอกเบี้ยรีไฟแนนซ์บ้าน มิถุนายน 2569 เป็นสิ่งที่เจ้าของบ้านควรติดตามข่าวสารอยู่เสมอ เพราะอัตราดอกเบี้ยช่วงโปรไม่ว่าจะดอกเบี้ยต่ำพิเศษ ฟรีค่าธรรมเนียม หรือค่างวดผ่อนต่ำในช่วงแรกแค่ไหน พอพ้นระยะกำหนดสัญญา ค่าใช้จ่ายก็อาจเพิ่มสูงขึ้นกว่าที่คิด ดังนั้นควรเปรียบเทียบข้อเสนอ และประเมินความคุ้มค่าก่อนตัดสินใจให้ดีครับ
และสำหรับเพื่อน ๆ ที่กำลังมองหาทางเลือกใหม่ หรืออยากย้ายทำเลที่อยู่อาศัย ไม่ว่าจะเป็นบ้านเดี่ยว คอนโดและทาวน์โฮม ก็สามารถเข้าไปดูรายละเอียดได้บนเว็บไซต์ “น่าอยู่” ที่รวบรวมข้อมูลอสังหาฯ และข้อมูลสินเชื่อ การเงินไว้ให้อีกมากมายครับ
ควรพิจารณาดอกเบี้ยเฉลี่ย 3 ปีแรก และค่าใช้จ่ายรวม ไม่ควรดูแค่อัตราดอกเบี้ยปีแรกเพียงอย่างเดียวครับ เพราะเงื่อนไขของแต่ละธนาคารแตกต่างกัน
ทำได้ครับ แต่ต้องดูเงื่อนไขในสัญญาเดิมก่อน เพราะส่วนใหญ่ธนาคารจะมีข้อกำหนดช่วงเวลาห้ามรีไฟแนนซ์ (Lock Period) และอาจมีค่าปรับกรณีปิดบัญชีก่อนกำหนด
ต้องยื่นขอสินเชื่อใหม่กับธนาคารปลายทางครับ โดยธนาคารใหม่นี้จะพิจารณารายได้ ภาระหนี้ และประวัติการผ่อนชำระอีกครั้งก่อนอนุมัติสินเชื่อ


