


ก่อนกู้ต้องอ่าน! LTV คืออะไร? วิธีคำนวณวงเงินกู้สูงสุด
โดยAdmin NaYooCenter
อัปเดต : 12 มีนาคม 2026-เข้าชม 46 ครั้ง
โครงการแนะนำ
ดูทั้งหมด


บริษัทรับสร้างบ้านชั้นนำ


น่าอยู่ แหล่งรวมข้อมูลซื้อขาย-เช่า-รับสร้างบ้านที่ครบที่สุด

การซื้อบ้านไม่ว่าจะเป็นบ้านมือหนึ่ง หรือคอนโด ในปัจจุบัน ไม่ได้ดูแค่ราคาบ้านอย่างเดียว แต่เรายังต้องพิจารณา “วงเงินกู้” ที่ธนาคารสามารถปล่อยให้ได้ ซึ่งหนึ่งในปัจจัยสำคัญที่ส่งผลโดยตรงคือ มาตรการ LTV หรือ Loan to Value ใครที่กำลังวางแผนซื้อบ้านอาจรู้จักคำนี้มาแล้ว แต่ยังไม่เข้าใจว่ามีผลต่อการกู้บ้านยังไง
เดี๋ยววันนี้น้อง “น่าอยู่” จะพาทุกคนไปทำความเข้าใจตั้งแต่ความหมายของ LTV วิธีคำนวณ และอัปเดตมาตรการล่าสุด ไปจนถึงสิ่งที่ควรรู้ก่อนยื่นกู้ เพื่อการวางแผนซื้อบ้านที่รอบคอบและตรงกับงบประมาณมากที่สุดครับ
LTV หรือ Loan to Value คือ อัตราส่วนระหว่างวงเงินสินเชื่อที่ธนาคารให้กู้กับมูลค่าหลักประกัน ซึ่งโดยทั่วไปก็คือราคาซื้อขายบ้านหรือราคาประเมินจากธนาคาร (แล้วแต่ว่าใครให้ราคาต่ำกว่า) มาตรการ LTV ถูกเอามาใช้เพื่อควบคุมความเสี่ยงด้านสินเชื่อ ป้องกันการก่อหนี้เกินตัว และช่วยรักษาความมั่นคงของระบบการเงิน โดยธนาคารแห่งประเทศไทย (ธปท.) จะเป็นผู้กำหนดกรอบแนวทางให้สถาบันการเงินเอาไปใช้
การคำนวณ LTV เป็นเรื่องพื้นฐานที่คนกู้บ้านควรรู้ เพราะช่วยให้เห็นภาพชัดเจนว่าธนาคารจะให้กู้ได้สูงสุดเท่าไหร่ โดยหลักการคำนวณคือ (วงเงินกู้ ÷ มูลค่าบ้าน) × 100
เพื่อให้เข้าใจง่ายขึ้น สามารถสรุปขั้นตอนคำนวณดังนี้ครับ
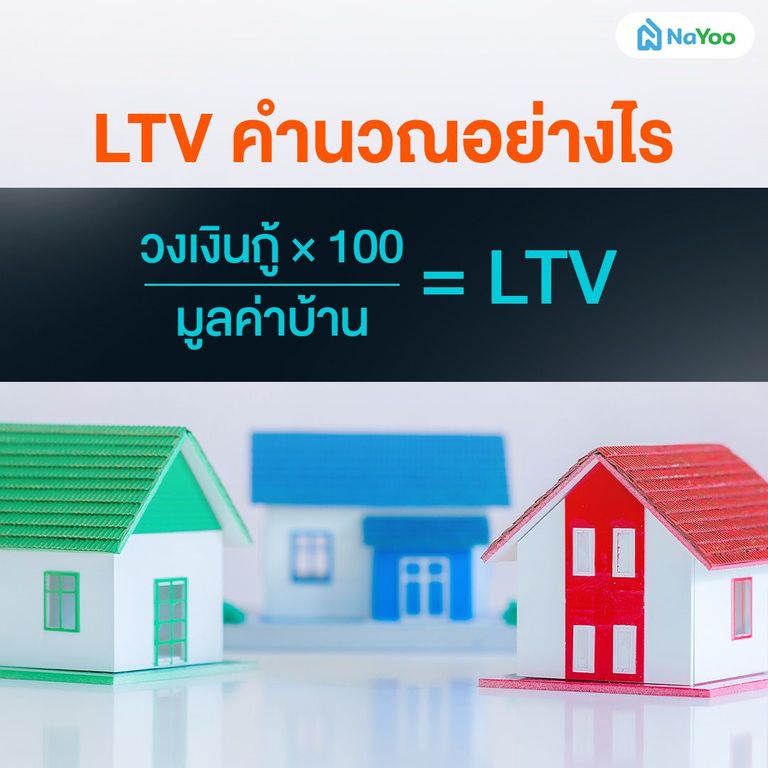
ตัวอย่าง: ถ้าบ้านมีราคา 3,000,000 บาท และธนาคารอนุมัติวงเงินกู้ 2,700,000
แสดงว่าเราต้องเตรียมเงินดาวน์เองอีกประมาณ 10% ของราคาบ้าน ยิ่งค่า LTV ต่ำเท่าไหร่ เงินดาวน์ยิ่งสูงขึ้น
มาตรการ LTV มีการปรับเปลี่ยนตามสภาวะเศรษฐกิจเป็นระยะ ซึ่งในช่วงที่ผ่านมา ธนาคารแห่งประเทศไทยได้ผ่อนคลายเงื่อนไขบางส่วนชั่วคราว โดยมีผลตั้งแต่ 1 พฤษภาคม 2568 - 30 มิถุนายน 2569 ทำให้ผู้ซื้อบ้านบางกลุ่มสามารถขอสินเชื่อได้สูงสุดถึง 100% ของมูลค่าบ้าน ซึ่งต่างจากเมื่อก่อนที่ต้องวางดาวน์สูงมาก
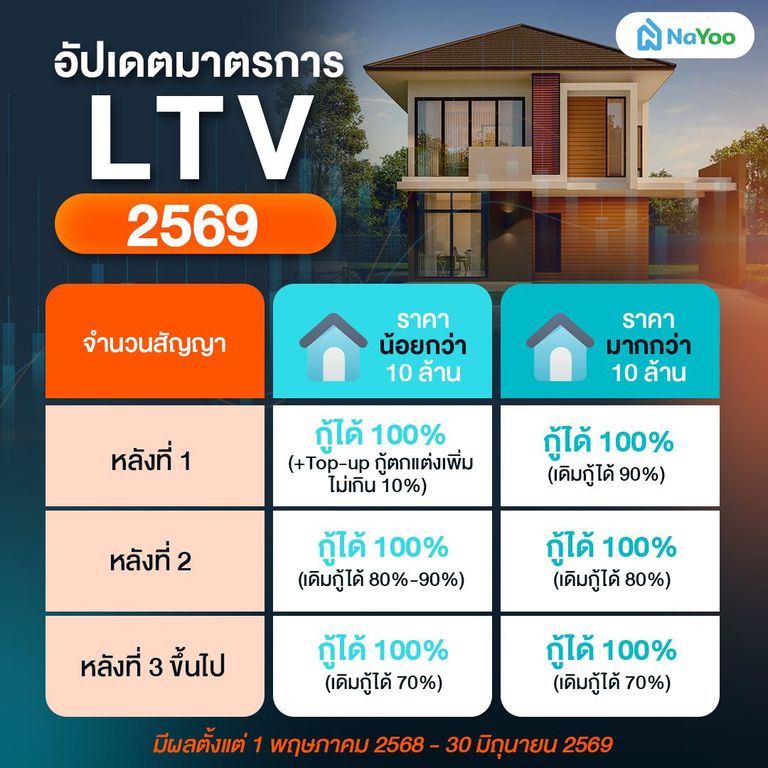
โดยแนวทางมาตรการ LTV ปี 2569 มีดังนี้
%LTV คืออัตราสูงสุดที่กู้ได้ ดังนั้นก่อนที่ทุกคนจะยื่นกู้ ควรตรวจสอบเงื่อนไขล่าสุดจากธนาคารที่สนใจอีกครั้งนะครับ
แม้มาตรการ LTV อาจทำให้ผู้กู้ต้องเตรียมเงินดาวน์เยอะขึ้นในบางกรณี แต่ก็มีประโยชน์ในระยะยาวหลายด้าน เช่น
นอกจาก LTV แล้ว ภาครัฐและสถาบันการเงินยังมีมาตรการอื่น ๆ ที่ช่วยลดภาระของผู้ซื้อบ้าน โดยเฉพาะในช่วงวันโอนและเริ่มต้นการผ่อน ซึ่งควรพิจารณาควบคู่กัน เพื่อวางแผนซื้อบ้านได้คุ้มค่าที่สุด
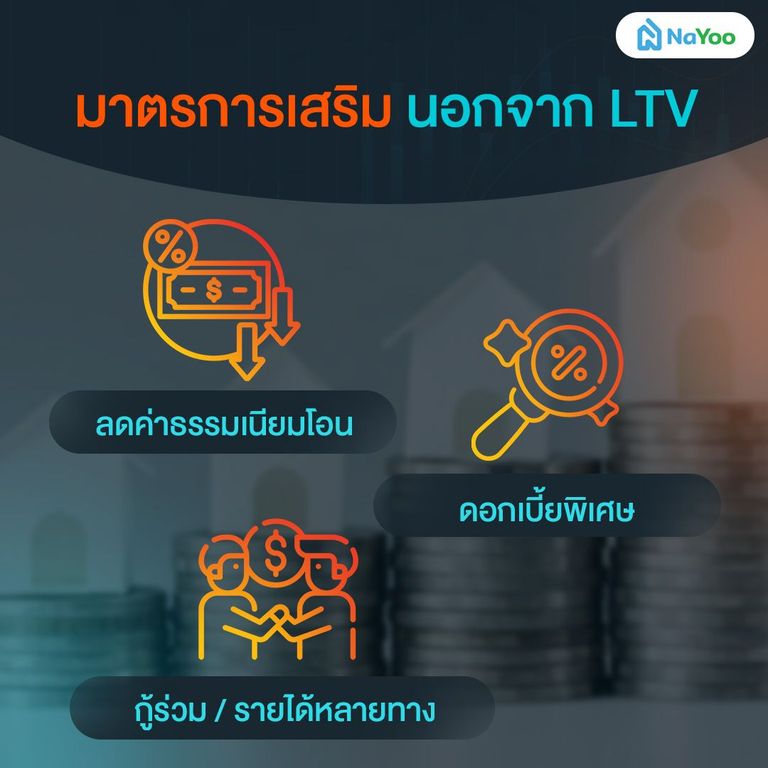
กรณีกู้ร่วมไม่ว่าจะเป็นบิดามารดา คู่สมรส หรือบุตร ธนาคารจะพิจารณา LTV จากมูลค่าหลักประกัน แต่จะเอารายได้และภาระหนี้ของผู้กู้ทุกคนมาคำนวณความสามารถในการผ่อนชำระร่วมกันด้วย แม้การกู้ร่วมจะช่วยเพิ่มโอกาสในการได้รับวงเงินสูงขึ้น แต่ก็ไม่ได้หมายความว่าจะสามารถหลีกเลี่ยงข้อจำกัดของมาตรการ LTV ได้ทั้งหมด
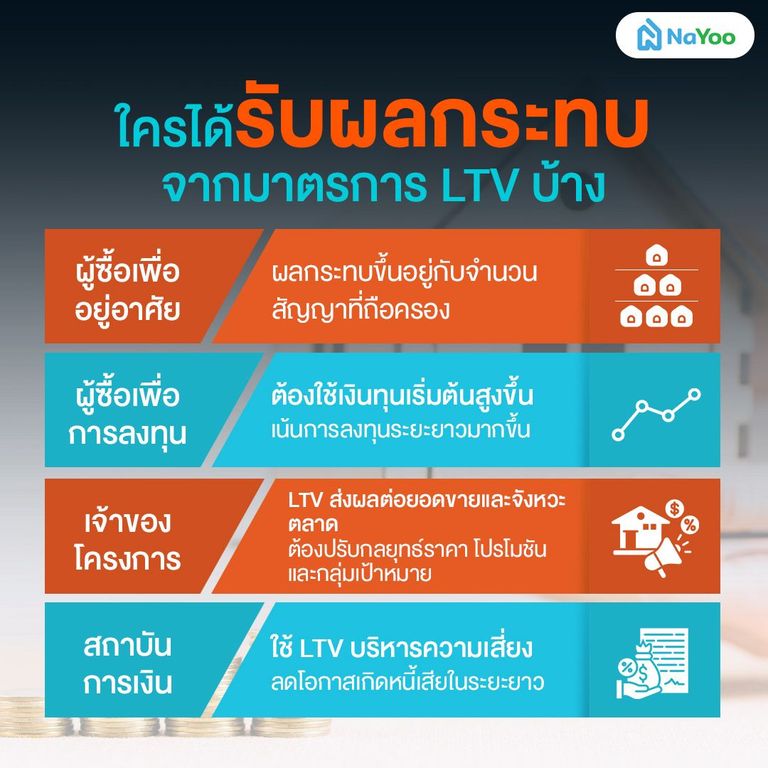
มาตรการ LTV ไม่ได้ส่งผลกับผู้ซื้อบ้านแค่กลุ่มเดียว แต่ยังครอบคลุมตั้งแต่ผู้ซื้อเพื่ออยู่อาศัย นักลงทุน ไปจนถึงผู้ประกอบการและสถาบันการเงิน โดยแต่ละกลุ่มได้รับผลกระทบที่แตกต่างกัน ดังนี้
1. กลุ่มผู้ซื้อบ้าน-คอนโดเพื่ออยู่อาศัย
กลุ่มผู้ซื้อเพื่ออยู่อาศัยจริงถือเป็นกลุ่มหลักที่ได้รับผลจากมาตรการ LTV โดยระดับผลกระทบขึ้นอยู่กับจำนวนสัญญาที่ถือครอง
2. กลุ่มผู้ซื้อเพื่อการลงทุน
นักลงทุนอสังหาริมทรัพย์ได้รับผลโดยตรง เพราะจากการลงทุนส่วนใหญ่จะเป็นการซื้ออสังหาฯ ตั้งแต่สัญญาที่สองขึ้นไป ส่งผลให้ต้องใช้เงินทุนเริ่มต้นหรือเงินดาวน์สูงขึ้น และทำให้การลงทุนเน้นผลตอบแทนระยะยาวมากกว่าการเก็งกำไรในระยะสั้น
3. เจ้าของโครงการอสังหาริมทรัพย์
มาตรการ LTV มีผลต่อยอดขายของโครงการโดยตรง ในช่วงที่มีการผ่อนคลายเกณฑ์ LTV มักช่วยกระตุ้นการตัดสินใจซื้อได้มากขึ้น แต่ถ้าหมดช่วงการผ่อนคลายชั่วคราว ตลาดอาจเกิดการชะลอตัว ทำให้ผู้ประกอบการต้องปรับกลยุทธ์การขายให้สอดคล้องกับกำลังผู้ซื้อในตลาด
4. สถาบันการเงิน
สถาบันการเงินเป็นหน่วยงานที่ต้องใช้มาตรการ LTV มาใช้ ซึ่งช่วยให้สามารถบริหารความเสี่ยงด้านสินเชื่อได้ดีขึ้น ลดโอกาสเกิดหนี้เสียในระยะยาว แต่ถ้าช่วงที่มาตรการเข้มงวด อาจทำให้ปริมาณการปล่อยสินเชื่อที่อยู่อาศัยลดลง ส่งผลให้เกิดการแข่งขันและการเติบโตของตลาดสินเชื่อบ้านตามมา
LTV คือเครื่องมือสำคัญที่ช่วยกำหนดกรอบการกู้ซื้อบ้านให้เหมาะสมกับความสามารถทางการเงินของผู้กู้ การเข้าใจวิธีคำนวณและเงื่อนไขของ LTV จะช่วยให้ทุกคนวางแผนเงินดาวน์และเลือกบ้านได้ตรงงบประมาณมากขึ้น ก่อนยื่นกู้ควรศึกษามาตรการล่าสุด เปรียบเทียบเงื่อนไขแต่ละธนาคาร และประเมินภาระผ่อนในระยะยาวอย่างรอบคอบ
ก่อนยื่นกู้ซื้อบ้าน หลายคนอาจมีคำถามเกี่ยวกับมาตรการ LTV และเงื่อนไขสินเชื่อ เพื่อช่วยให้ทุกคนเข้าใจเกี่ยวกับ LTV ง่ายขึ้น เราได้รวบรวมคำถามยอดฮิตสำหรับผู้ที่วางแผนซื้อบ้านมาไว้ให้ดังนี้ครับ
Answer: NPL (Non-Performing Loan) หรือ หนี้เสีย คือสินเชื่อที่ค้างชำระเกินระยะเวลาที่กำหนด ซึ่งเป็นสิ่งที่ธนาคารพยายามลดความเสี่ยงผ่านมาตรการ LTV
Answer: มีผลในบางกรณี โดยเฉพาะการรีไฟแนนซ์ที่ต้องการวงเงินเพิ่ม ธนาคารจะเอา LTV มาพิจารณาร่วมกับมูลค่าหลักประกันปัจจุบัน
Answer: ธนาคารจะประเมิน วงเงินของผู้กู้ร่วมทั้งหมด แล้ว ÷ มูลค่าบ้านเพื่อประกอบการอนุมัติ
มาตรการ LTV เป็นเรื่องที่คนกำลังจะซื้อบ้านไม่ควรมองข้าม เพราะมีผลโดยตรงต่อวงเงินกู้และเงินดาวน์ที่ต้องเตรียม การทำความเข้าใจ LTV อย่างถูกต้องจะทำให้การวางแผนซื้อบ้านเป็นไปอย่างราบรื่น และลดความเสี่ยงทางการเงิน
และสำหรับใครที่กำลังวางแผนซื้อบ้านมือหนึ่ง ควบคู่ไปกับการวางแผนงบประมาณตามมาตรการ LTV การเลือกบ้านให้เหมาะกับกำลังผ่อนก็สำคัญไม่แพ้กัน สามารถเข้าไปเลือกชมบ้านเดี่ยว, บ้านแฝด, คอนโดและทาวน์โฮม ได้ที่เว็บไซต์ “น่าอยู่” ที่รวบรวมข้อมูลโครงการและสาระน่ารู้เกี่ยวกับบ้าน การเงินไว้ครบ จบ ในเว็บเดียว


