


Yield คืออะไร? มารู้จักอาวุธลับนักลงทุนอสังหาฯ
โดยAdmin NaYooCenter
อัปเดต : 9 กุมภาพันธ์ 2026-เข้าชม 63 ครั้ง
โครงการแนะนำ
ดูทั้งหมด


บริษัทรับสร้างบ้านชั้นนำ


น่าอยู่ แหล่งรวมข้อมูลซื้อขาย-เช่า-รับสร้างบ้านที่ครบที่สุด

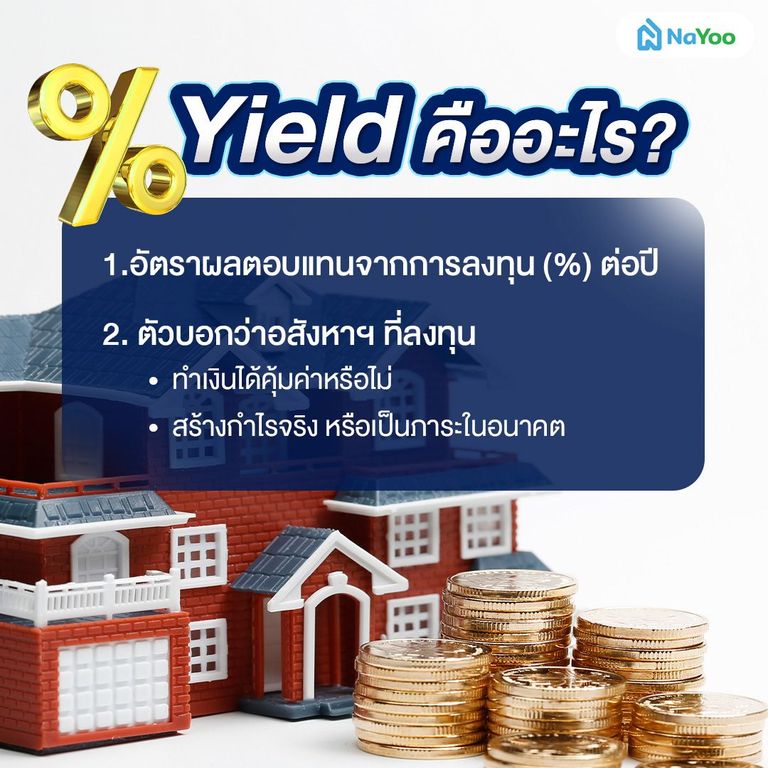
สำหรับใครที่กำลังมองหาช่องทางสร้างรายได้ให้งอกเงย การหันมาลงทุนกับอสังหาริมทรัพย์เพื่อปล่อยเช่า ถือเป็นตัวเลือกที่กำลังเป็นที่นิยมอย่างต่อเนื่อง แต่ก่อนจะตัดสินใจเปลี่ยนอสังหาฯ ไม่ว่าจะเป็นบ้านมือหนึ่งหรือคอนโดให้เป็น Passive Income ทุกคนจะต้องทำความเข้าใจว่า Yield คืออะไร? เพราะนี่คือเข็มทิศที่จะบอกว่าบ้านหรือคอนโดที่ตัดสินใจลงทุนจะสร้างกำไรให้ได้จริงไหม หรือจะกลายเป็นภาระในอนาคต
ถ้าจะอธิบายให้เข้าใจง่ายที่สุด Yield คือ อัตราผลตอบแทนจากการลงทุนที่คำนวณออกเป็นเปอร์เซนต์ (%) ต่อปีครับ เหมือนกับการที่เราฝากเงินธนาคารแล้วได้ดอกเบี้ย แต่ในบริบทของอสังหาฯ กำไรตัวเลขนี้จะบอกเราว่า “ค่าเช่า” ที่เราได้รับ เมื่อเทียบกับ “เงินลงทุน” ที่จ่ายไปมีความคุ้มค่ามากน้อยแค่ไหน ยิ่งค่าตัวเลขสูง แปลว่าทรัพย์สินนั้นมีประสิทธิภาพการทำกำไรที่สูง
พอพูดถึงเรื่องตัวเลข หลายคนอาจคิดว่าเป็นเรื่องยุ่งยาก แต่ความจริงแล้วการเข้าใจว่า Yield คืออะไร? ในแต่ละสูตรการคำนวณ ซึ่งจะช่วยให้เรามองเห็นความเป็นไปได้ของผลตอบแทนได้ชัดเจนขึ้นครับ เพราะบางครั้งตัวเลขที่โครงการบอกเราอาจจะเป็นแค่รายได้ดิบ ๆ แต่กำไรจริง ๆ หลังหักต้นทุนจะต่างออกไป ก่อนจะเริ่มวางแผนลงทุน น้อง “น่าอยู่” ขอแยกประเภทของ Rental Yield ออกเป็น 3 แบบที่ต้องเจอ ดังนี้
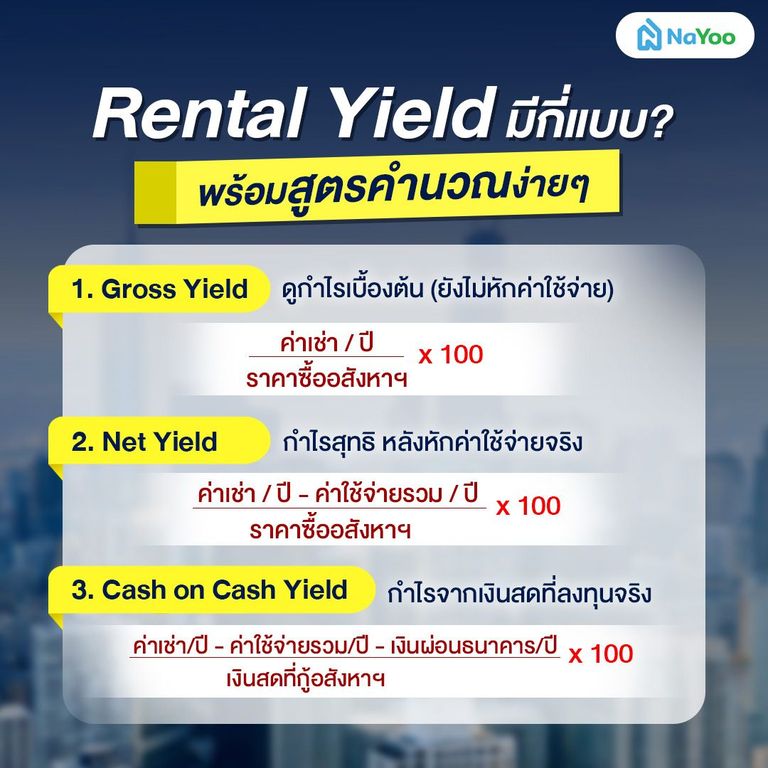
Gross Yield หรืออัตรากำไรเบื้องต้น คือการมองภาพรวมแบบเร็ว ๆ ว่าอสังหาฯ ที่ลงทุนมีศักยภาพในการทำเงินแค่ไหน โดยเราจะเอา “ค่าเช่าที่คาดว่าจะได้รับทั้งปี” มาหารด้วย “ราคาที่ซื้อทรัพย์สินนั้น ๆ” โดยที่ยังไม่ต้องหักค่าใช้จ่ายส่วนอื่น ซึ่งวิธีนี้เหมาะมากเวลาที่เราต้องการเปรียบเทียบระหว่างหลาย ๆ ทำเล ว่าโซนไหนที่ค่าเช่าคุ้มกับราคาตัวบ้านมากกว่ากัน
สูตรการคำนวณ: (ค่าเช่าตลอดทั้งปี ÷ ราคาซื้ออสังหาฯ) x 100 = Gross Rental Yield (%)
ตัวอย่าง:
สูตรต่อมาคือการเพิ่มปัจจัยการคำนวณเข้ามาอีกหนึ่งอย่างครับ เพราะในการเป็นเจ้าของบ้านหรือคอนโด เราไม่ได้มีแค่รายได้อย่างเดียว แต่ยังมี “รายจ่าย” อื่น ๆ ตามมาด้วย เช่น ค่าส่วนกลางรายปี ค่าประกันภัย หรือแม้แต่ค่าซ่อมแซมเล็ก ๆ น้อย ๆ
ดังนั้นอัตราผลตอบแทนสุทธิเลยเป็นการเอา “ค่าเช่าทั้งปี” มาลบ “ค่าใช้จ่ายรวมทั้งปี” ออกก่อน แล้วค่อยเอาไปหา % ครับ วิธีนี้จะทำให้เรารู้ว่าสุดท้ายแล้วเงินที่เหลือเข้ากระเป๋าเราจริง ๆ จาก Yield คือเท่าไหร่กันแน่
สูตรการคำนวณ: [(ค่าเช่าตลอดทั้งปี - ค่าใช้จ่ายรวมทั้งปี) ÷ ราคาซื้ออสังหาฯ] x 100 = Net Rental Yield (%)
ตัวอย่าง:
อสังหาฯ ส่วนใหญ่เราอาจจะไม่ได้ซื้อสด แต่เป็นการกู้ธนาคารมาลงทุน ดังนั้นเราจะไม่ใช้ราคาเต็มของอสังหาฯ นั้น ๆ มาคิด แต่จะใช้ “เงินสดที่จ่ายจริง” เช่น เงินดาวน์ ค่าโอน ค่าตกแต่งเพิ่มมาเป็นตัวตั้ง แล้วเอา “กระแสเงินสดที่เหลือจากหักค่างวดกับธนาคาร” แล้วมาหารอีกทีครับ
ซึ่งวิธีนี้จะบอกเราว่าเงินก้อนที่เอาไปลงทุนจะคุ้มค่าแค่ไหนพอเทียบกับการเอาไปฝากประจำหรือซื้อกองทุน ซึ่งคำตอบของ Yield คือ ความคุ้มค่าของ “เงินเย็น” ในมือนั่นเองครับ
สูตรการคำนวณ: [(ค่าเช่าตลอดทั้งปี - ค่าใช้จ่ายรวมทั้งปี - เงินผ่อนธนาคารต่อปี) ÷ เงินสดที่ลงทุน] x 100 = Cash on Cash Rental Yield (%)
ตัวอย่าง:
หลายคนอาจสับสนเวลาเห็นป้ายโฆษณาคอนโดที่ระบุว่า “การันตีผลตอบแทน” ความจริง Yield Guaruntee คือ ข้อเสนอจากโครงการที่สัญญาว่าจะจ่ายเงินปันผลให้เราตามเรทที่กำหนด (เช่น 5% นาน 3 ปี) ไม่ว่าจะมีผู้เช่าจริงหรือไม่มีก็ตาม เหมาะสำหรับสายลงทุนที่ไม่ชอบความเสี่ยงเรื่องห้องว่าง
ส่วน Rental Yield คือ ผลตอบแทนจริงตามกลไกตลาดครับ ซึ่งอาจจะสูงกว่าหรือต่ำกว่าที่การันตีก็ได้หลังจากหมดสัญญา ดังนั้นการเข้าใจว่า Yield คืออะไรในระยะยาวหลังจากจบการันตี ถึงเป็นเรื่องที่นักลงทุนต้องการทำบ้านให้ดีครับ
ในการลงทุนอสังหาฯ หลายคนคงสงสัยว่าทำไมคอนโดราคาเท่ากัน แต่อีกที่กลับปล่อยเช่าได้แพงกว่า หรือทำไมบางช่วงผลตอบแทนที่เราเคยได้ถึงลดลง ซึ่งจากที่ดูสูตรการคำนวณ 3 แบบมาค่า Yield ไม่ได้ขึ้นอยู่กับแค่ราคาซื้อขายอย่างเดียว แต่ยังมีปัจจัยรอบด้านที่คอย “ปั้น” หรือ “ทุบ” ตัวเลขผลตอบแทนของเราอยู่เสมอ ซึ่งเราได้สรุปปัจจัยหลักออกเป็น 3 ด้าน ดังนี้ครับ
ปัจจัยแรกมาจากสิ่งที่เราเลือกซื้อ ซึ่งเป็นสิ่งที่เราควบคุมได้ตั้งแต่ต้น ได้แก่:
ปัจจัยภายนอกเป็นสิ่งที่เราต้องพิจารณาให้ถี่ถ้วน เพื่อประเมินว่าทิศทางของ Yield คือยังไงในอนาคต
ปัจจัยสุดท้ายคือ “กำไรที่รั่วไหล” ครับ ซึ่งมักจะเป็นสิ่งที่นักลงทุนมือใหม่มองข้าม ได้แก่:
ยิ่งอัตรากำไรหรือค่าเปอร์เซ็นต์ Yield สูง โอกาสที่จะได้ผลตอบแทนจากการลงทุนอสังหาฯ ก็สูงตาม แต่ต้องคำนึงถึงที่มาของเปอร์เซ็นต์ที่สูง อาจเกิดจากมูลค่าของทรัพย์สินลดลงไหม? ซึ่งพอเราเอาไปคำนวณแล้วได้เปอร์เซ็นต์สูง แต่ผลตอบแทนอาจจะสวนทางกัน ดังนั้นควรเลือกการลงทุนที่มีระดับเปอร์เซ็นต์สูงกว่าดอกเบี้ยที่ต้องจ่ายเพื่อให้เกิดความคุ้มค่า โดยคิดเป็นระดับดังนี้ครับ
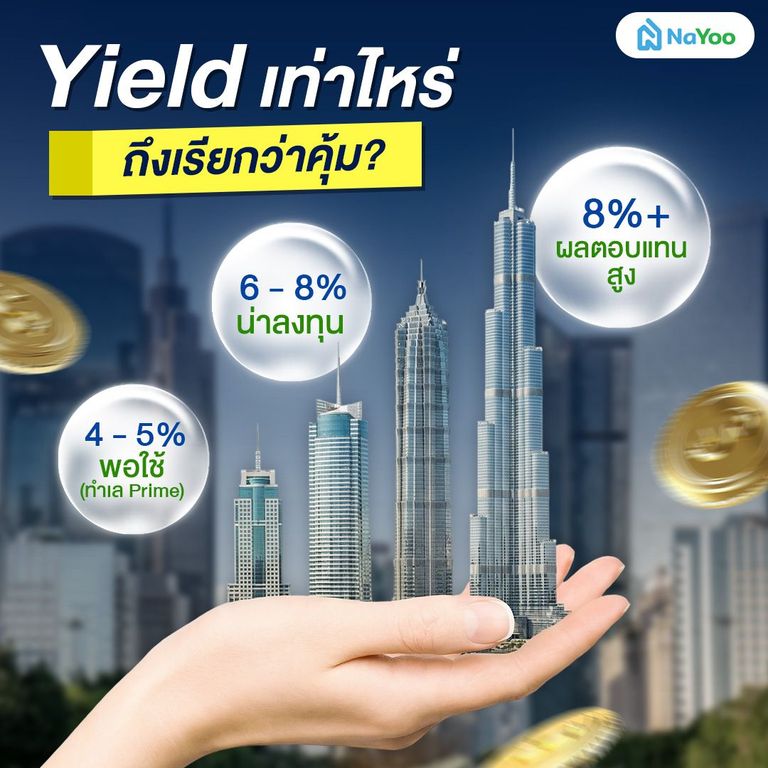
แนะนำให้ตัวเลขเปอร์เซ็นต์ Yield ที่คำนวณได้สูงกว่าอัตราดอกเบี้ยกู้บ้านอย่างน้อย 1-2% เพื่อไม่ให้เป็นภาระของเราในอนาคตครับ
การปล่อยเช่าให้ได้กำไรดี ไม่ใช่แค่ค่าการรอคนมาเช่าอสังหาฯที่เราลงทุน แต่ต้องใช้กลยุทธ์ ในการปั้นตัวเลขให้สวย ซึ่งคำตอบของการอัปค่า Yield คือการสร้างมูลค่าเพิ่มที่คู่แข่งเลียนแบบได้ยาก น้องน่าอยู่เลยมาสรุปเทคนิคการทำกำไรแบบเน้น ๆ มาให้ดังนี้ครับ
Yield คือ เครื่องมือตรวจสอบความคุ้มค่าของการลงทุนอสังหาฯ ที่ช่วยเปลี่ยนจากความรู้สึกชอบ หรือถูกใจมาเป็น “ตัวเลข” ที่วัดผลได้จริง การหมั่นเช็กค่า Yield ของตัวเองอยู่เสมอจะช่วยให้เรารู้ว่าทรัพย์สินที่มียังทำเงินได้ดีอยู่ไหม หรือถึงเวลาที่ควรจะขายเพื่อเปลี่ยนไปลงทุนในที่ที่ให้ผลตอบแทนดีกว่านี้ครับ
Answer: ลดลงครับ เพราะในการคำนวณ Yield รายปี เราต้องนับรายได้ที่เกิดขึ้นจริง ถ้ามีช่วงที่ห้องว่าง 2-3 เดือน รายได้รวมต่อปีก็ถือว่าหายไป ทำให้ค่าเฉลี่ย Yield ลดต่ำลงทันที
Answer: ข้อดีของการรีไฟแนนซ์บ้าน คือการย้ายไปรับดอกเบี้ยที่ถูกลงจากธนาคารใหม่ ซึ่งจะส่งผลโดยตรงต่อ Cash on Cash Yield ครับ เมื่อดอกเบี้ยถูกลง ค่างวดที่ต้องจ่ายก็ลดลง ทำให้มีรายได้เข้ากระเป๋าแต่ละเดือนเพิ่มขึ้น
Answer: Bond Yield คือ อัตราผลตอบแทนของพันธบัตรรัฐบาล ถึงจะเป็นคนละเรื่องกับการปล่อยเช่าบ้าน แต่ก็มีความเกี่ยวข้องกัน เพราะถ้า Bond yield พุ่งสูงขึ้น นักลงทุนอาจจะย้ายเงินออกจากอสังหาฯ เพื่อไปซื้อพันธบัตรแทนเพราะปลอดภัยกว่าครับ
การเข้าใจเรื่อง Yield ไม่ใช่แค่เรื่องตัวเลข แต่คือการวางแผนเพื่อความมั่นคงทางการเงินในระยะยาว เราหวังว่าบทความนี้จะช่วยให้ทุกคนมองเห็นภาพชัดเจนขึ้นว่า Yield คืออะไร และมีวิธีวางแผนเริ่มลงทุนได้อย่างคุ้มค่ามากที่สุดนะครับ
และถ้าใครกำลังมองหาอสังหาฯ ทำเลสวย ๆ ที่มีโอกาสเพิ่ม Yield สูง ไม่ว่าจะเป็นบ้านเดี่ยว, บ้านแฝด, คอนโดและทาวน์โฮม สามารถเข้าไปเลือกชมโครงการที่ตอบโจทย์แผนการลงทุนของทุกคนได้ที่เว็บไซต์ ”น่าอยู่” พร้อมบทความสาระน่ารู้เกี่ยวกับอสังหาริมทรัพย์และการเงินอีกมากมายครับ


