


ภาษีที่ดินและสิ่งปลูกสร้างฉบับเข้าใจง่าย ใครต้องจ่าย? พร้อมวิธีคำนวณภาระภาษี
โดยAdmin NaYooCenter
อัปเดต : 12 มีนาคม 2026-เข้าชม 152 ครั้ง
โครงการแนะนำ
ดูทั้งหมด


บริษัทรับสร้างบ้านชั้นนำ


น่าอยู่ แหล่งรวมข้อมูลซื้อขาย-เช่า-รับสร้างบ้านที่ครบที่สุด

“ภาษีที่ดินและสิ่งปลูกสร้าง” คือ ภาษีที่จัดเก็บจาก “มูลค่าทรัพย์สิน” ที่เราครอบครองอยู่ ไม่ว่าจะเป็นบ้าน ที่ดินเปล่า หรืออาคารเพื่อการค้า โดยจัดเก็บเป็นรายปี และถือเป็นภาษีที่ช่วยกระตุ้นให้ประชาชนใช้ประโยชน์ในที่ดินของตน เช่น ทำเกษตร ปล่อยเช่า หรือสร้างบ้าน เพราะจะเสียภาษีน้อยกว่าการปล่อยที่ดินทิ้งร้าง
บทความนี้จะพาทุกคนไปรู้จักกันชัดๆ ว่าภาษีนี้คืออะไร ทำไมรัฐจึงต้องเรียกเก็บจากประชาชน และภาษีที่ดินมีกี่ประเภท ต้องจ่ายเท่าไหร่ มีวิธีคำนวณอย่างไร เรามาหาคำตอบพร้อมๆ กันได้เลยครับ
ภาษีที่ดินและสิ่งปลูกสร้าง คือ ภาษีที่ผู้เป็นเจ้าของทรัพย์สิน ต้องชำระให้หน่วยงานท้องถิ่น เช่น เทศบาล หรือองค์การบริหารส่วนตำบล (อบต.) กรุงเทพมหานคร หรือเมืองพัทยา (สำหรับพื้นที่เฉพาะ) โดยคำนวณจากมูลค่าประเมินที่ดินจากกรมธนารักษ์
เหตุผลที่รัฐจัดเก็บภาษีที่ดินและสิ่งปลูกสร้าง
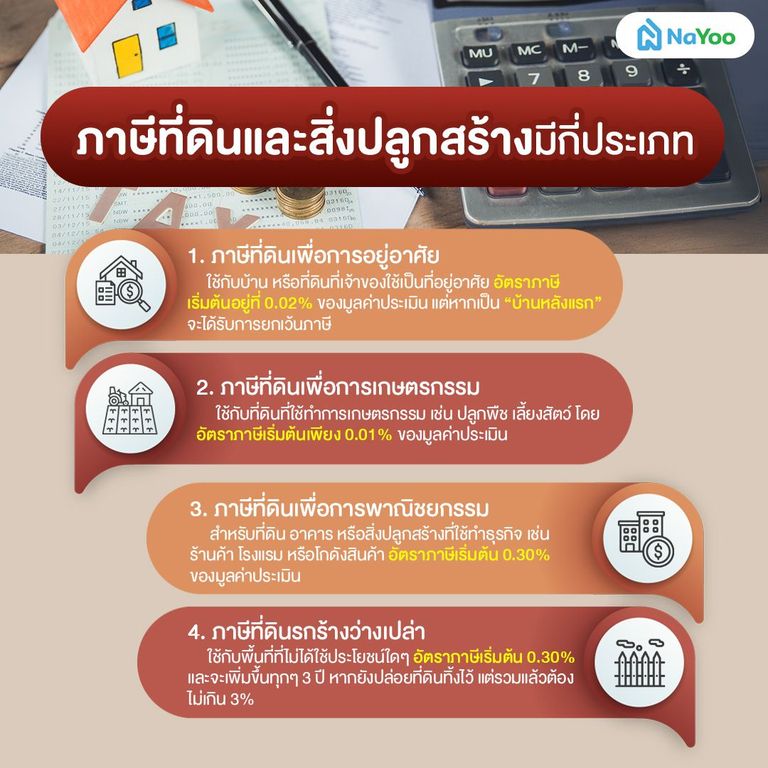
ภาษีที่ดินและสิ่งปลูกสร้าง แบ่งออกเป็น 4 ประเภทหลักๆ ตามลักษณะการใช้ประโยชน์จากที่ดิน ได้แก่ ที่ดินเพื่อการเกษตรกรรม ที่ดินเพื่อที่อยู่อาศัย ที่ดินเพื่อการพาณิชยกรรม และที่ดินรกร้างว่างเปล่า โดยแต่ละประเภทมีอัตราภาษีและเงื่อนไขการจัดเก็บที่แตกต่างกัน ดังนี้
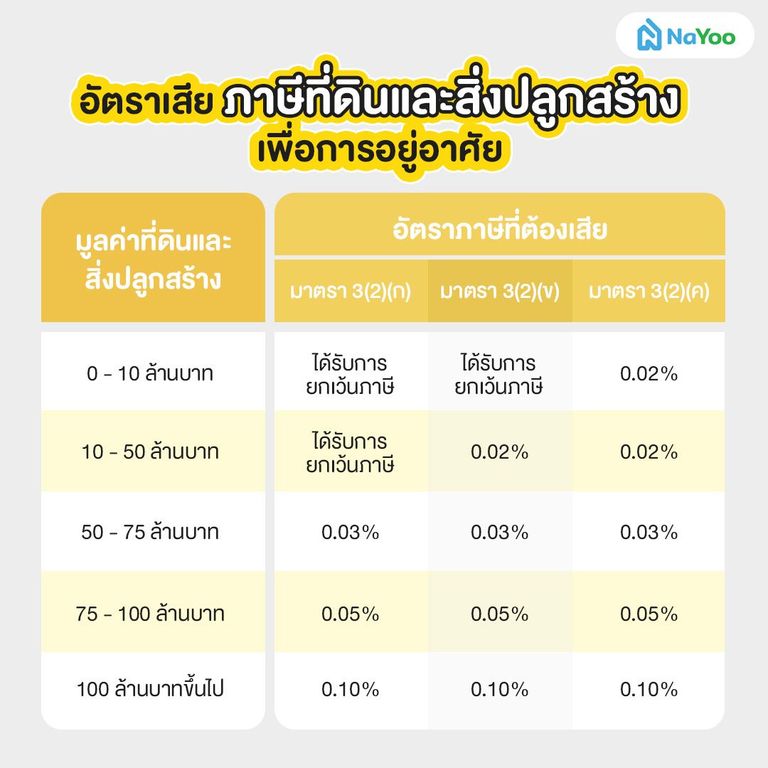
ใช้กับบ้าน หรือที่ดินที่เจ้าของใช้เป็นที่อยู่อาศัย อัตราภาษีเริ่มต้นอยู่ที่ 0.02% ของมูลค่าประเมิน แต่หากเป็น “บ้านหลังแรก” และชื่อเจ้าของบ้านตรงกับทะเบียนบ้าน และมีมูลค่าไม่เกิน 50 ล้านบาท จะได้รับการยกเว้นภาษีที่ดินและสิ่งปลูกสร้าง แต่กรณีบ้านหลังที่สองขึ้นไปจะต้องเสียภาษีตามอัตราปกติ โดยมีการแบ่งประเภทตามมาตราดังนี้
อัตราเสียภาษีที่ดินและสิ่งปลูกสร้างเพื่อการอยู่อาศัย
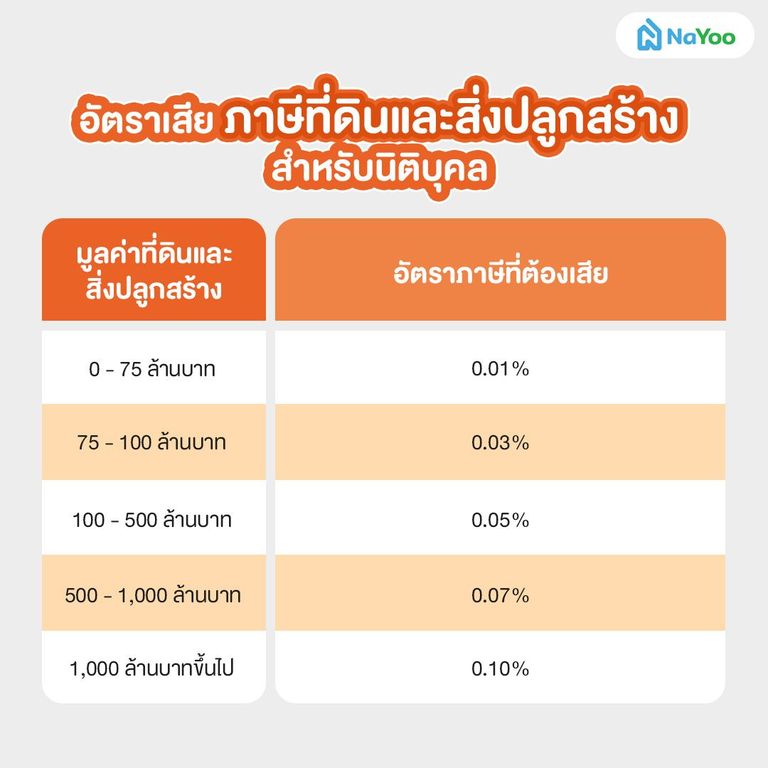
ใช้กับที่ดินที่ใช้ทำการเกษตรกรรม เช่น ปลูกพืช เลี้ยงสัตว์ โดยอัตราภาษีเริ่มต้นเพียง 0.01% โดยแบ่งเป็น 2 ประเภทย่อย คือ
อัตราเสียภาษีที่ดินและสิ่งปลูกสร้างสำหรับบุคลธรรมดา
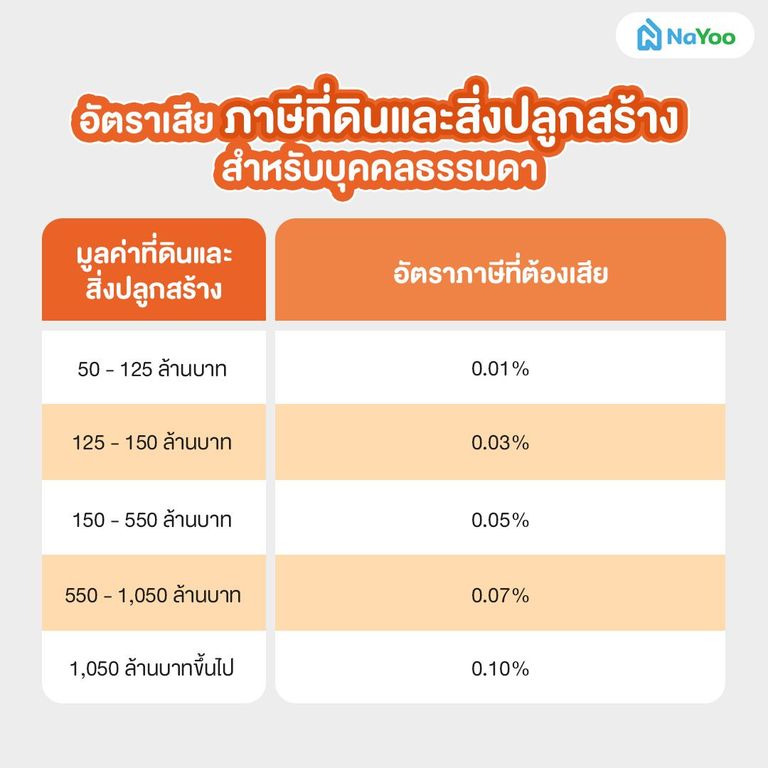
หมายเหตุ: บุคคลธรรมดาที่มีที่ดินมูลค่าไม่เกิน 50 ล้านบาท ไม่ต้องเสียภาษีที่ดินและสิ่งปลูกสร้างประเภทนี้
อัตราเสียภาษีที่ดินและสิ่งปลูกสร้างสำหรับนิติบุคล
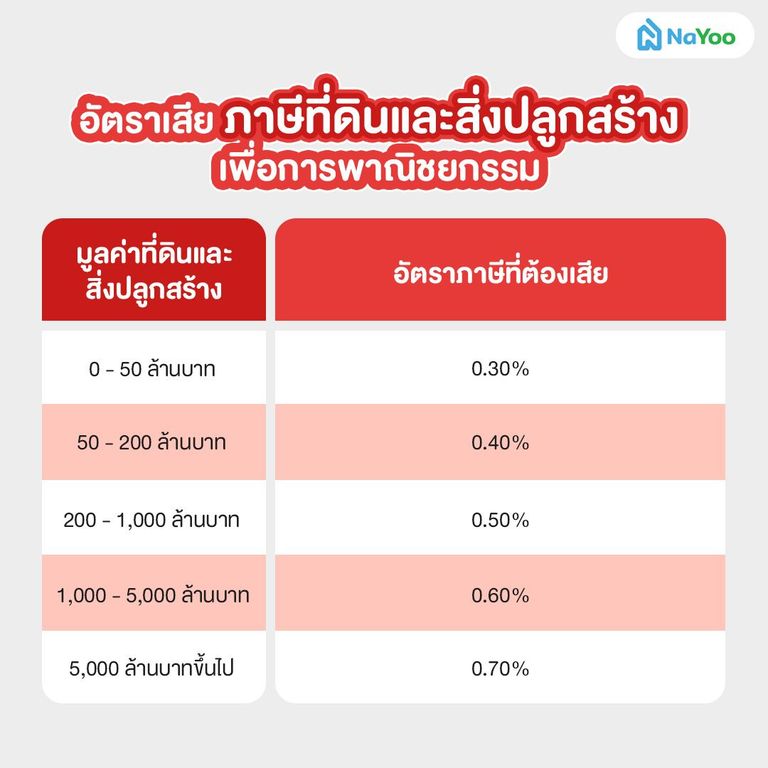
สำหรับที่ดิน อาคาร หรือสิ่งปลูกสร้างที่ใช้ทำธุรกิจ เช่น ร้านค้า โรงแรม หรือโกดังสินค้า อัตราภาษีเริ่มต้น 0.30% ของมูลค่าประเมิน เป็นกลุ่มที่มักต้องคำนวนภาษีที่ดินและสิ่งปลูกสร้างอย่างละเอียด เพื่อวางแผนการคำนวณต้นทุนได้อย่างแม่นยำ
อัตราเสียภาษีที่ดินและสิ่งปลูกสร้างเพื่อการพาณิชยกรรม
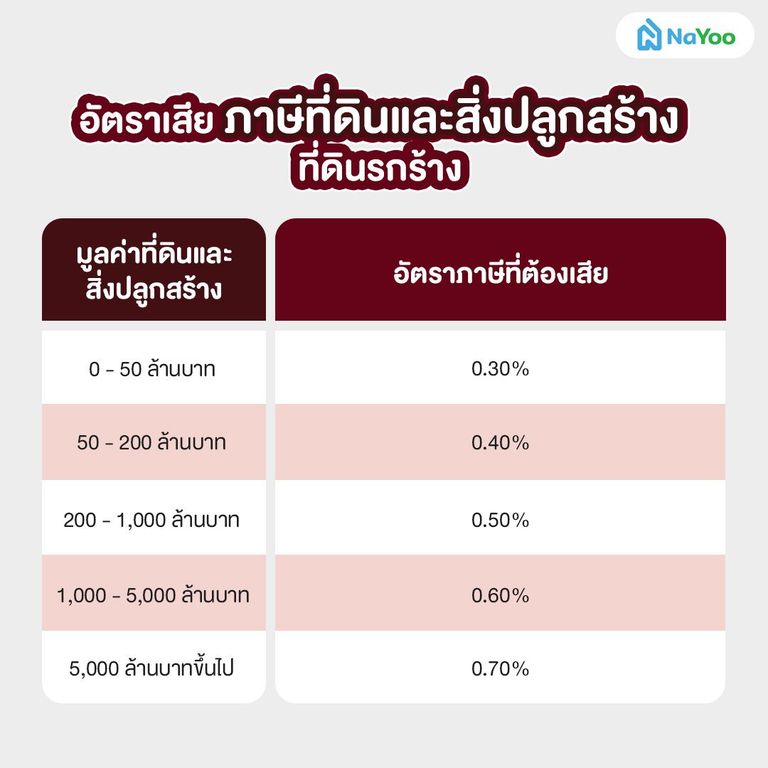
ใช้กับพื้นที่ที่ไม่ได้ใช้ประโยชน์ใดๆ อัตราภาษีเริ่มต้น 0.30% และจะเพิ่มขึ้นทุกๆ 3 ปี หากยังปล่อยที่ดินทิ้งไว้ แต่รวมแล้วต้องไม่เกิน 3% เจ้าของที่ดินประเภทนี้ควรคำนวณภาษีที่ดินและสิ่งปลูกสร้างทุกปี เพื่อป้องกันภาระภาษีที่อาจเพิ่มสูงขึ้นโดยไม่รู้ตัว
อัตราเสียภาษีที่ดินและสิ่งปลูกสร้างที่ดินรกร้าง
อย่างไรก็ตาม ที่ดินที่อยู่ระหว่างการเตรียมการเพื่อใช้ประโยชน์ อยู่ระหว่างการก่อสร้าง ถูกลิดรอนสิทธิตามกฎหมาย หรืออยู่ในขั้นตอนการพิจารณาคดีของศาล จะไม่ถือว่าเป็นที่ดินว่างเปล่า และจะได้รับการยกเว้นการเรียกเก็บภาษี
ผู้ที่ต้องมีหน้าที่เสียภาษีที่ดินและสิ่งปลูกสร้าง แบ่งตามความเป็นเจ้าของกรรมสิทธิ์ตามที่ระบุในโฉนดที่ดินหรือเอกสารสิทธิ์ โดยแบ่งเป็น 2 กลุ่มหลัก ได้แก่
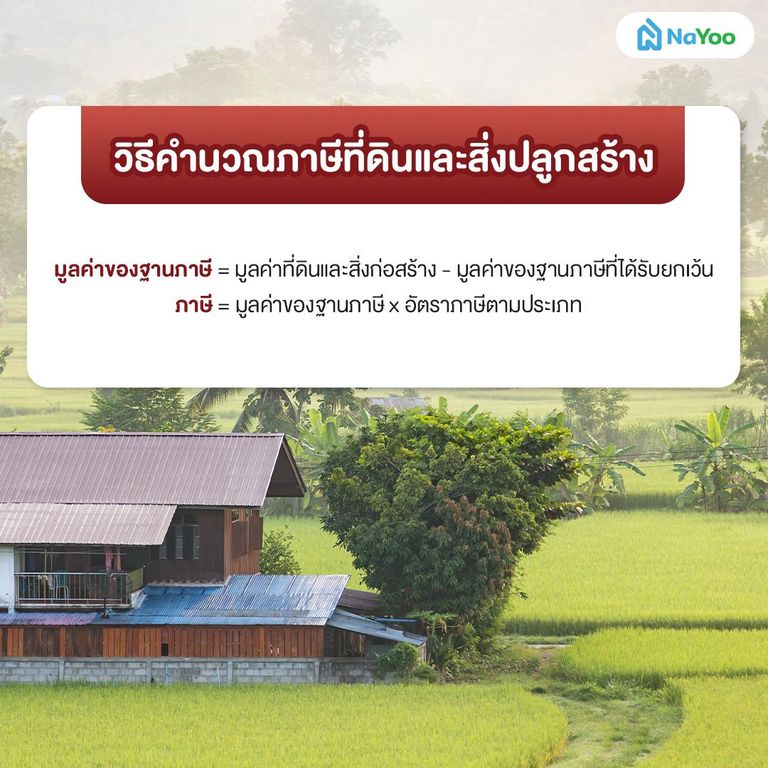
การคำนวณภาษีที่ดินและสิ่งปลูกสร้าง จะใช้วิธีคำนวณแบบขั้นบันได ซึ่งยิ่งมูลค่าของที่ดิน และสิ่งปลูกสร้างมีมูลค่ามาก การเสียภาษีก็จะมากขึ้นตามไปด้วย โดยมีสูตรที่ใช้คำนวณเบื้องต้นดังรูปด้านบน
ตัวอย่างที่ 1: นายน่าอยู่ครอบครองที่ดินและสิ่งปลูกสร้างสำหรับอยู่อาศัย รวมมูลค่า 55 ล้านบาท
วิธีคิด เมื่อหัก ฐานยกเว้นภาษี 50 ล้านบาท จะได้
มูลค่าฐานภาษี = 55,000,000 − 50,000,000 = 5,000,000 บาท
ตามอัตราภาษีที่ดินและสิ่งปลูกสร้าง สำหรับที่ดินมูลค่า 50–75 ล้านบาท อัตราภาษีจะอยู่ที่ 0.03%
ดังนั้นภาษีที่ต้องเสีย = 5,000,000 × 0.03% = 1,500 บาท
หน่วยงานท้องถิ่นจะออกหนังสือแจ้งประเมินภาษีภายในเดือนกุมภาพันธ์ของทุกปี และกำหนดให้เจ้าของที่ดินต้องชำระภาษีภายในเดือนเมษายน และในปัจจุบันนี้เราสามารถชำระภาษีที่ดินและสิ่งปลูกสร้าง ณ สำนักงานเขต/เทศบาล เคาน์เตอร์เซอร์วิส หรือธนาคารที่ร่วมรายการ และผ่านทางออนไลน์ได้ทั้งหมด 2 ช่องทางดังนี้
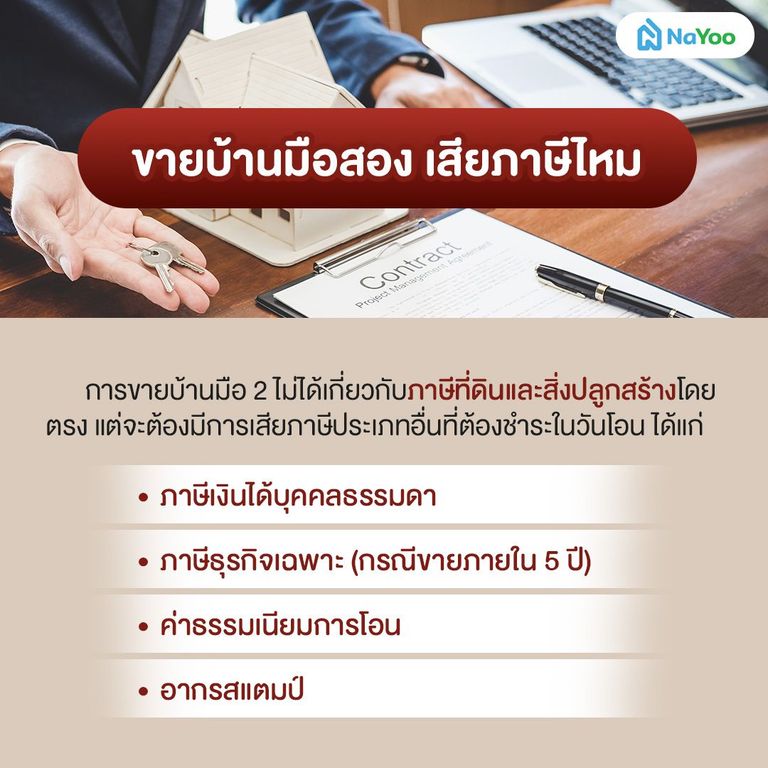
การขายบ้านมือ 2 ไม่ได้เกี่ยวกับภาษีที่ดินและสิ่งปลูกสร้างโดยตรง แต่จะต้องมีการเสียภาษีประเภทอื่นที่ต้องชำระในวันโอน ได้แก่
สำหรับใครที่สนใจขายบ้านมือสอง สามามาถเข้าไปลงประกาศได้ง่ายๆ ผ่านเว็บไซต์น่าอยู่ของเรา เพียงไม่กี่ขั้นตอน คุณก็สามารถเผยแพร่ข้อมูลบ้านของคุณให้ผู้สนใจเข้าชมได้ทันที ไม่ว่าจะเป็นรายละเอียดเกี่ยวกับทำเล ขนาดบ้าน ราคาขาย หรือภาพประกอบที่ชัดเจน เรามีระบบช่วยให้ผู้ซื้อค้นหาได้ตรงตามความต้องการ ทำให้โอกาสขายบ้านของคุณเพิ่มมากขึ้น
หลายคนอาจยังสงสัยว่า “ที่ดินผืนแรกต้องเสียภาษีไหม” ถ้าไม่จ่าย จะมีผลอย่างไร และที่ดินแบบไหนที่ไม่ต้องเสียภาษี เพื่อให้เข้าใจง่ายขึ้น เรารวบรวมคำถามที่เจ้าของบ้านและเจ้าของที่ดินมักสงสัย พร้อมคำตอบสั้นๆ ชัดเจน ช่วยให้คุณจัดการเรื่องภาษีที่ดินและสิ่งปลูกสร้างได้อย่างมั่นใจมากขึ้น
คำตอบ หากเป็นที่ดินเพื่อการอยู่อาศัยผืนแรกของบุคคลธรรมดา มูลค่าไม่เกิน 50 ล้านบาท จะได้รับการยกเว้นภาษีที่ดินและสิ่งปลูกสร้าง แต่ถ้ามีหลายหลัง ต้องเสียภาษีในส่วนเกิน
คำตอบ ผู้ที่ไม่ชำระภาษีตามกำหนดจะถูกคิดเบี้ยปรับและเงินเพิ่มสูงสุดถึง 40% ของภาษีที่ค้างชำระ และอาจถูกอายัดทรัพย์หรือถูกดำเนินคดีได้
คำตอบ ที่ดินที่ไม่ต้องเสียภาษีให้กับรัฐ ได้แก่
1. ที่ดินของหน่วยงานรัฐ วัด โรงเรียน หรือองค์กรสาธารณประโยชน์ ที่ดินประเภทนี้เป็นทรัพย์สินของหน่วยงานหรือองค์กรที่ทำประโยชน์เพื่อสาธารณะ เช่น
2. ที่ดินของบุคคลธรรมดา ที่ใช้ทำการเกษตรมูลค่าไม่เกิน 50 ล้านบาท
3. ที่ดินเพื่อการอยู่อาศัยผืนแรกของบุคคลธรรมดา มูลค่าไม่เกิน 50 ล้านบาท
ภาษีที่ดินและสิ่งปลูกสร้าง เป็นภาษีที่เจ้าของทรัพย์สินทุกคนควรรู้จัก และตระหนักในหน้าที่ที่เราจะต้องเสียภาษีแต่ละปีให้กับท้องถิ่น การรู้อัตราและวิธีคำนวณภาษีที่ดินและสิ่งปลูกสร้าง จะช่วยให้เราวางแผนภาษีที่ต้องจ่ายในแต่ละปีได้ และยังทำให้หน่วยงานท้องถิ่นมีงบประมาณไปพัฒนาสาธารณูปโภคให้ท้องถิ่นให้เราได้รับความสะดวกสบาย และคุณภาพชีวิตที่ดียิ่งขึ้นด้วย
สำหรับใครที่กำลังมองหา ที่ดิน สามารถเข้ามาเลือกชมได้ที่เว็บไซต์น่าอยู่ นอกจากนี้ยังมีสาระน่ารู้ต่าง ๆ เกี่ยวกับบ้านที่น่าสนใจมาให้ทุกคนได้ติดตามกันอีกด้วยนะครับ
ปลูกต้นไม้ลดภาษีที่ดิน ต้องกี่ต้นกี่ไร่? พร้อมไอเดียเลือกพืชให้ถูกจริต
ภาษีอสังหาต้องรู้ก่อนซื้อขายลงทุน พร้อมเทคนิคลดหย่อนภาษี
รวมให้แล้ว วิธีเช็กราคาที่ดิน 1 ไร่กี่บาท ง่ายครบจบทุกพื้นที่


