


ไขข้อสงสัย 'กู้ร่วมซื้อบ้าน' คืออะไร ลิสต์เอกสารสำคัญก่อนยื่นกู้

โดยNaYooCenter
อัปเดต : 12 มีนาคม 2026-เข้าชม 37 ครั้ง
โครงการแนะนำ
ดูทั้งหมด


บริษัทรับสร้างบ้านชั้นนำ


น่าอยู่ แหล่งรวมข้อมูลซื้อขาย-เช่า-รับสร้างบ้านที่ครบที่สุด

การมีบ้านสักหลังอาจเป็นเป้าหมายของใครหลายคน แต่เมื่อราคาบ้านในปัจจุบันขยับสูงขึ้น “การกู้ร่วมซื้อบ้าน” จึงกลายเป็นอีกหนึ่งทางเลือกที่ช่วยเพิ่มโอกาสในการอนุมัติสินเชื่อและขยายวงเงินให้เพียงพอกับราคาบ้านที่ต้องการ ไม่ว่าจะเป็นการกู้ร่วมกับแฟน พี่น้อง หรือคนในครอบครัว ก็ล้วนต้องมีความเข้าใจเรื่องภาระผูกพันร่วมกันอย่างรอบคอบ บทความนี้จะพาไปไขข้อสงสัยว่าการกู้ร่วมซื้อบ้าน มีข้อดีข้อเสีย อย่างไร และต้องเตรียมเอกสารสำคัญอะไรก่อนยื่นกู้
การกู้ร่วมซื้อบ้าน คือการขอสินเชื่อที่อยู่อาศัยโดยมีผู้กู้มากกว่าหนึ่งคน เพื่อเพิ่มความสามารถในการชำระหนี้และขยายวงเงินกู้ให้สูงขึ้นกว่าการยื่นกู้คนเดียว โดยทั่วไป ผู้กู้ร่วมอาจเป็นคู่สมรส พี่น้อง หรือคู่รักที่วางแผนซื้อบ้านกับแฟน ซึ่งสถาบันการเงินจะพิจารณารายได้รวมของผู้กู้ทั้งหมดเป็นเกณฑ์ในการอนุมัติ
แม้แนวคิดของการกู้ร่วมจะดูเรียบง่าย แต่ในทางปฏิบัติกลับมีรายละเอียดด้านสิทธิในทรัพย์สินและภาระหนี้สินร่วมที่ต้องทำความเข้าใจให้ชัดเจน เพราะผู้กู้ทุกคนมีหน้าที่ชำระหนี้ร่วมกันอย่างเท่าเทียม ไม่ว่าฝ่ายใดจะเป็นผู้พักอาศัยหลักหรือไม่ก็ตาม การกู้ร่วมจึงไม่ใช่แค่การแบ่งเบาภาระทางการเงิน แต่ยังเป็นข้อตกลงระยะยาวที่ต้องอาศัยความรับผิดชอบและความเชื่อใจระหว่างกัน
การกู้ร่วมซื้อบ้านถือเป็นอีกหนึ่งทางเลือกที่ช่วยเพิ่มโอกาสในการเป็นเจ้าของบ้านได้ง่ายขึ้น โดยเฉพาะในยุคที่ราคาที่อยู่อาศัยสูงขึ้นอย่างต่อเนื่อง การมีผู้กู้ร่วมนอกจากจะช่วยแบ่งภาระทางการเงินแล้ว ยังมีข้อดีอีกหลายอย่างที่ควรรู้ไว้ก่อนตัดสินใจ
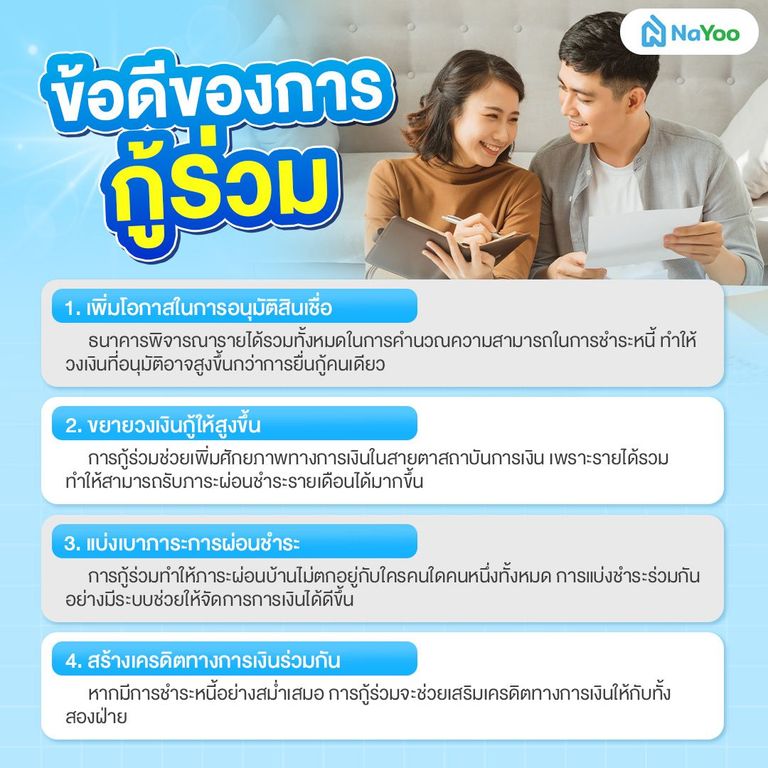
เมื่อมีผู้กู้มากกว่าหนึ่งคน ธนาคารจะพิจารณารายได้รวมทั้งหมดในการคำนวณความสามารถในการชำระหนี้ ทำให้วงเงินที่อนุมัติอาจสูงขึ้นกว่าการยื่นกู้คนเดียว ซึ่งเหมาะมากสำหรับคู่รักหรือครอบครัวที่ต้องการซื้อบ้านในทำเลดีหรือราคาสูงกว่างบประมาณเดิม
การกู้ร่วมช่วยเพิ่มศักยภาพทางการเงินในสายตาสถาบันการเงิน เพราะรายได้รวมทำให้สามารถรับภาระผ่อนชำระรายเดือนได้มากขึ้น ส่งผลให้ผู้กู้สามารถเลือกบ้านที่ตรงกับความต้องการได้มากกว่าเดิม ไม่ต้องลดขนาดหรือเปลี่ยนทำเล
สำหรับคนที่ซื้อบ้านกับแฟนหรือญาติพี่น้อง การกู้ร่วมทำให้ภาระผ่อนบ้านไม่ตกอยู่กับใครคนใดคนหนึ่งทั้งหมด การแบ่งชำระร่วมกันอย่างมีระบบช่วยให้จัดการการเงินได้ดีขึ้น และยังสร้างวินัยทางการเงินร่วมกันอีกด้วย
หากมีการชำระหนี้อย่างสม่ำเสมอ การกู้ร่วมจะช่วยเสริมเครดิตทางการเงินให้กับทั้งสองฝ่าย ซึ่งอาจเป็นประโยชน์ในอนาคต หากต้องการขอสินเชื่อประเภทอื่นเพิ่มเติม เช่น สินเชื่อรถยนต์ หรือสินเชื่อเพื่อธุรกิจ
แม้การกู้ร่วมซื้อบ้านจะมีข้อดี แต่ในอีกมุมหนึ่ง การกู้ร่วมก็เป็นภาระทางการเงินระยะยาวที่ต้องมีความเข้าใจและวางแผนให้รอบคอบ โดยเฉพาะการซื้อบ้านกับแฟนหรือบุคคลที่ไม่ได้มีสายสัมพันธ์ทางกฎหมาย เพราะอาจมีความซับซ้อนด้านกรรมสิทธิ์และภาระหนี้ร่วมในอนาคต โดยการกู้ร่วมนั้นมีข้อควรระวังสำคัญที่ไม่ควรมองข้ามดังนี้
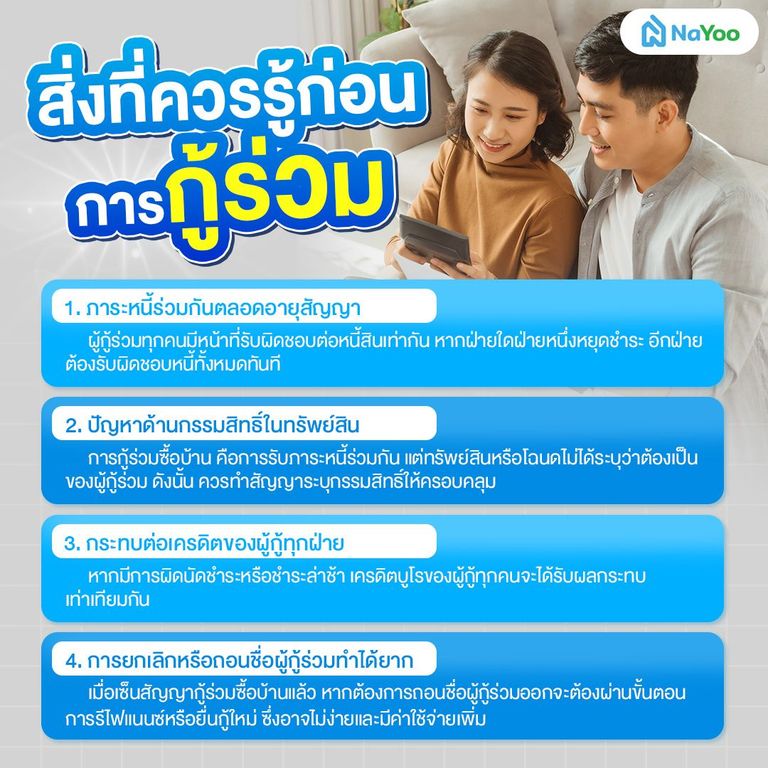
ผู้กู้ร่วมทุกคนมีหน้าที่รับผิดชอบต่อหนี้สินเท่ากัน ซึ่งหมายความว่า หากฝ่ายใดฝ่ายหนึ่งหยุดชำระ อีกฝ่ายต้องรับผิดชอบหนี้ทั้งหมดทันที ไม่ว่าจะเป็นกู้ร่วมกับแฟนหรือญาติพี่น้อง ความเข้าใจตรงนี้จึงสำคัญมาก เพราะภาระผูกพันทางกฎหมายไม่ได้หมดไปแม้เลิกราหรือแยกกันอยู่
ในกรณีกู้ร่วมซื้อบ้าน ชื่อในสัญญากู้ไม่จำเป็นต้องตรงกับชื่อในโฉนดเสมอไป หากไม่ได้กำหนดไว้ชัดเจน อาจเกิดข้อขัดแย้งภายหลัง เช่น ใครเป็นเจ้าของบ้านตัวจริง หรือใครมีสิทธิ์ในการฝากขายบ้าน ดังนั้นควรจัดทำเอกสารระบุข้อตกลงด้านกรรมสิทธิ์อย่างเป็นลายลักษณ์อักษรตั้งแต่ต้น
หากมีการผิดนัดชำระหรือชำระล่าช้า เครดิตบูโรของผู้กู้ทุกคนจะได้รับผลกระทบเท่าเทียมกัน ซึ่งอาจส่งผลต่อการขอสินเชื่ออื่นในอนาคต การวางแผนรายรับ-รายจ่ายร่วมกันจึงเป็นสิ่งจำเป็นเมื่อมีการกู้ร่วม
เมื่อเซ็นสัญญากู้ร่วมซื้อบ้านแล้ว หากต้องการถอนชื่อผู้กู้ร่วมออกจะต้องผ่านขั้นตอนการรีไฟแนนซ์หรือยื่นกู้ใหม่ ซึ่งอาจไม่ง่ายและมีค่าใช้จ่ายเพิ่ม การตกลงให้ชัดเจนตั้งแต่ก่อนยื่นกู้จึงเป็นเรื่องสำคัญ เพื่อป้องกันปัญหาในอนาคต
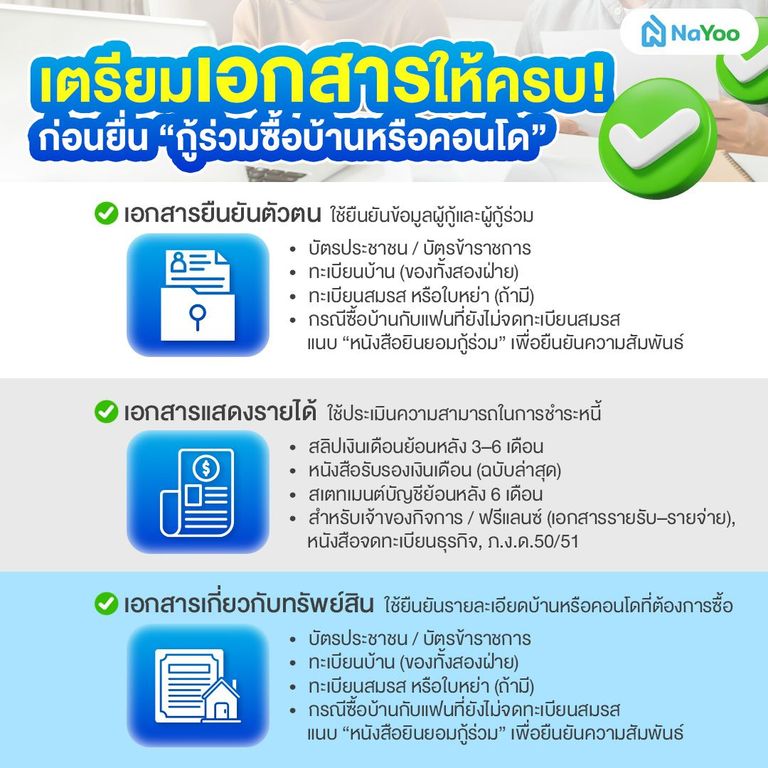
การเตรียมเอกสารให้ครบถ้วนถือเป็นขั้นตอนสำคัญ เพราะช่วยให้ธนาคารสามารถประเมินความสามารถทางการเงินและอนุมัติสินเชื่อได้รวดเร็วขึ้น โดยทั่วไปเอกสารที่ต้องใช้สามารถแบ่งได้เป็น 3 กลุ่มหลัก ดังนี้
สำหรับคนรุ่นใหม่ที่กำลังมองหาบ้านหรือคอนโด การเลือกใช้แพลตฟอร์มออนไลน์อย่าง NaYoo ถือว่าเป็นทางเลือกที่ช่วยให้การหาและจองอสังหาฯ สะดวกขึ้นมาก โดยเฉพาะเมื่อคุณและใครสักคน เช่น แฟน หรือจะเป็นผู้กู้ร่วม กำลังจะกู้ร่วมซื้อบ้านหรือเตรียมแผนจะซื้อบ้านกับแฟนร่วมกัน
แพลตฟอร์ม NaYoo มีจุดเด่นคือรวบรวมข้อมูลโครงการใหม่ มือสอง ที่ดิน และบริการรับสร้างบ้านไว้ในที่เดียว ซึ่งช่วยลดเวลาการค้นหาและเพิ่มโอกาสให้คุณเจอบ้านที่ตรงใจจริงๆ
ตอบ : การซื้อบ้านกับแฟนแบบกู้ร่วมซื้อบ้าน ถือเป็นทางเลือกที่ช่วยเพิ่มโอกาสให้ธนาคารอนุมัติวงเงินได้มากขึ้น เพราะรวมรายได้ของทั้งสองคนเข้าด้วยกัน แต่ควรตกลงเรื่องกรรมสิทธิ์และภาระหนี้ให้ชัดเจน เพื่อป้องกันปัญหาในอนาคตหากมีการเปลี่ยนแปลงความสัมพันธ์
ตอบ : โดยทั่วไปการกู้ร่วมไม่สามารถยกเลิกได้กลางคัน เพราะเป็นสัญญาที่ผูกพันกับธนาคาร แต่หากฝ่ายใดต้องการถอนชื่อออก อาจทำได้โดยรีไฟแนนซ์หรือทำสัญญากู้ใหม่ในชื่อผู้กู้หลักเพียงคนเดียว ทั้งนี้ต้องพิจารณาความสามารถทางการเงินและหลักเกณฑ์ของแต่ละธนาคารด้วย
ตอบ : วงเงินที่ได้จากการกู้ร่วมซื้อบ้านจะขึ้นอยู่กับรายได้รวมของผู้กู้ทั้งหมด โดยทั่วไปธนาคารจะพิจารณาว่าสามารถผ่อนได้ไม่เกิน 40-50% ของรายได้รวม ยิ่งรายได้มาก วงเงินกู้ก็จะสูงขึ้น ซึ่งช่วยให้คู่รักสามารถซื้อบ้านหลังใหญ่หรือในทำเลที่ต้องการได้ง่ายขึ้น
ตอบ : ผู้ที่เป็นผู้กู้ร่วมซื้อบ้านจะมีภาระหนี้และสิทธิ์ในทรัพย์สินเท่ากับผู้กู้หลัก หากชื่อถูกระบุในสัญญาและโฉนด จะถือเป็นเจ้าของร่วมโดยสมบูรณ์ จึงควรตรวจสอบรายละเอียดเอกสารให้ครบถ้วนก่อนเซ็นสัญญา
ตอบ : อายุของผู้กู้รวมกับระยะเวลาผ่อนชำระต้องไม่เกินเกณฑ์ที่ธนาคารกำหนด (ส่วนใหญ่ไม่เกิน 65-70 ปี) เช่น หากอายุ 35 ปี ก็สามารถกู้ได้สูงสุดราว 30-35 ปี ทั้งนี้ระยะเวลาจริงขึ้นอยู่กับนโยบายของสถาบันการเงินแต่ละแห่งด้วย
สำหรับใครที่กำลังมองหาบ้านเดี่ยว, บ้านแฝด, คอนโดและทาวน์โฮม สามารถเข้ามาเลือกชมได้ที่เว็บไซต์น่าอยู่ นอกจากนี้ยังมีสาระน่ารู้ต่าง ๆ เกี่ยวกับบ้านที่น่าสนใจมาให้ทุกคนได้ติดตามกันอีกด้วยนะครับ
บทความแนะนำ


