


อัปเดตดอกเบี้ยบ้าน 2569 ทุกธนาคาร พร้อมเทคนิคเลือกสินเชื่อดอกเบี้ยต่ำที่สุด
โดยAdmin NaYooCenter
อัปเดต : 16 เมษายน 2026-เข้าชม 1.7K ครั้ง
โครงการแนะนำ
ดูทั้งหมด


บริษัทรับสร้างบ้านชั้นนำ


น่าอยู่ แหล่งรวมข้อมูลซื้อขาย-เช่า-รับสร้างบ้านที่ครบที่สุด

สำหรับใครที่ต้องการหาบ้านในปี 2569 สิ่งแรกที่ต้องทำคือเช็กอัตราดอกเบี้ยบ้าน 2569 ให้ชัดเจนครับ เพราะดอกเบี้ยที่ต่างกันแค่นิดเดียว อาจหมายถึงเงินในกระเป๋าที่หายไปเป็นจำนวนมากในช่วงอายุสัญญา
และเพื่อช่วยให้เพื่อน ๆ ตัดสินใจเลือกสินเชื่อได้ง่ายขึ้นในบทความนี้น้อง “น่าอยู่” ได้รวบรวมอัตราดอกเบี้ยบ้าน 2569 จาก 10 ธนาคารชั้นนำเอามาเปรียบเทียบให้เห็นชัด ๆ พร้อมเทคนิคการเลือกสินเชื่อให้คุ้มค่าที่สุดมาฝากกันครับ
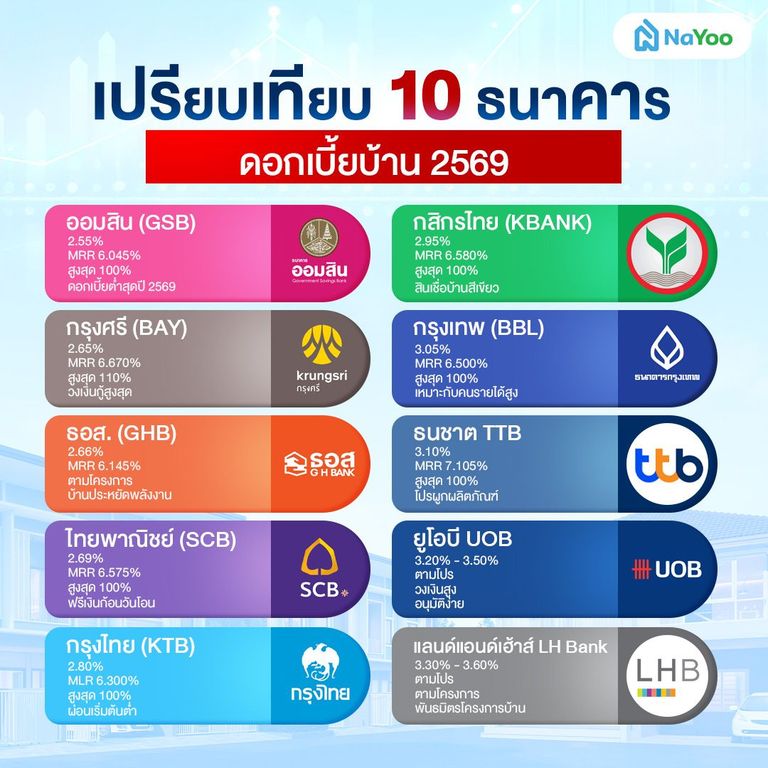
สำหรับใครที่กำลังมองหาราคาดอกเบี้ยบ้าน 2569 ทุกธนาคาร ฉบับล่าสุด เราได้รวบรวมข้อมูลไฮไลต์ของแต่ละธนาคารที่มีจุดเด่นของสินเชื่อที่ต่างกัน เพื่อให้ทุกคนได้เลือกได้ตรงกับไลฟ์สไตล์และเงื่อนไขของตัวเองมากที่สุดครับ
สมัครสินเชื่อบ้าน กับ NaYooธนาคารออมสิน ครองอันดับ 1 ด้วยอัตราดอกเบี้ยบ้าน 2569 ใน 3 ปีแรกต่ำที่สุดแค่ 2.55% เหมาะสำหรับกลุ่มลูกค้าทั่วไปที่มีรายได้ 70,000 บาทขึ้นไป หรือกลุ่มวิชาชีพเฉพาะและหน่วยงานที่มีข้อตกลง (MOU) โดยมีเงื่อนไขการทำประกันชีวิตคุ้มครองวงเงินสินเชื่อร่วมด้วย ทั้งนี้อ้างอิงตามประกาศค่า MRR ที่ 6.045% (อัปเดต 2 มีนาคม 2569)
ธนาคารกรุงศรีอยุธยามีอัตราดอกเบี้ย 3 ปีแรกเริ่มต้นอยู่ที่ 2.65% กับสินเชื่อกรุงศรีเพื่อซื้อที่อยู่อาศัยทั้งบ้าน คอนโด ทาวน์โฮม ในราคาเริ่มต้น 1 ล้านบาทขึ้นไป และ 3 ล้านบาทสำหรับอาคารพาณิชย์ ซึ่งจุดเด่นคือการให้วงเงินกู้สูงถึง 85-110% ของราคาประเมิน คำนวณจากค่า MRR ที่ 6.670% (อัปเดต 4 มีนาคม 2569)
สำหรับคนที่อยากมีบ้านกับสินเชื่อ “บ้านเบอร์ 5” ปี 2569 ที่ให้อัตราดอกเบี้ยบ้าน 2569 เฉลี่ย 3 ปีแรกอยู่ที่ 2.66% สำหรับที่อยู่อาศัยในโครงการจัดสรรที่ได้รับรองมาตรฐานประหยัดพลังงานเบอร์ 5 จาก กฟผ. ซึ่งถ้าใครเล็งโครงการที่เข้าร่วมรายการไว้ ค่า MRR ที่ 6.145% (อัปเดต 4 มีนาคม 2569) ของ ธอส. ถือเป็นตัวเลือกที่น่าสนใจครับ
ธนาคารไทยพาณิชย์ประกาศทางเลือกสำหรับกลุ่มลูกค้าเป้าหมายตามเงื่อนไขของธนาคาร โดยมีดอกเบี้ยเฉลี่ย 3 ปีแรกที่ 2.69% และให้วงเงินกู้สูงสุดถึง 100% ของราคาประเมินหลักประกัน ช่วยให้คนที่กู้บ้านแทบไม่ต้องใช้เงินก้อนชำระค่าธรรมเนียมเองในวันโอน โดยยึดอัตราลอยตัวอ้างอิงจาก MRR ที่ 6.575% (อัปเดต 2 มีนาคม 2569)
ธนาคารกรุงไทยเน้นสนับสนุนการใช้พลังงานสะอาดด้วย “สินเชื่อกรุงไทยบ้านพลังสะอาด” ให้ดอกเบี้ยเฉลี่ย 3 ปีแรกที่ 2.80% โดยสามารถเลือกผ่อนต่ำล้านละ 3,300 บาท/เดือน ในช่วง 1-3 ปีแรกได้อีกด้วย (กรณีทำประกันคุ้มครองสินเชื่อ MRTA) โดยสินเชื่อนี้จะคำนวณจากค่า MLR ที่ 6.300% (อัปเดต 2 มีนาคม 2569) ครับ
กสิกรขึ้นชื่อเป็นธนาคารที่ให้ความสำคัญกับสิ่งแวดล้อมด้วย “สินเชื่อบ้านสีเขียว” สำหรับการซื้อบ้านใหม่ประหยัดพลังงานในโครงการชั้นนำที่เข้าร่วมกว่า 20 แห่ง อัตรา ดอกเบี้ยเฉลี่ย 3 ปีแรกอยู่ที่ 2.95% ให้วงเงินกู้สูงสุดไม่เกิน 100% ของราคาประเมิน อ้างอิงจากค่า MRR ที่ 6.580% (อัปเดต 2 มีนาคม 2569)
ธนาคารกรุงเทพมอบข้อเสนอพิเศษให้กลุ่มลูกค้าวิชาชีพเฉพาะ เช่น แพทย์ อัยการ นักบิน หรือพนักงานประจำที่มีรายได้สูง 200,000 บาทขึ้นไป โดยให้อัตราดอกเบี้ยบ้าน 2569 เฉลี่ย 3 ปีแรกอยู่ที่ 3.05% และให้วงเงินกู้สูงสุด 100% ของราคาประเมินหลักทรัพย์ โดยมีอ้างอิงการคำนวณจากค่า MRR ที่ 6.500% (อัปเดต 26 กุมภาพันธ์ 2569)
ธนาคาร TTB ได้ให้อัตราดอกเบี้ยเฉลี่ย 3 ปีแรกอยู่ที่ 3.10% สำหรับกรณีซื้อบ้านจากบริษัทพัฒนาอสังหาริมทรัพย์กลุ่มพิเศษที่ธนาคารกำหนด พร้อมสมัครผลิตภัณฑ์เสริมครบ 3 ประเภท ได้แก่
ซึ่งวงเงินกู้เริ่มตั้งแต่ 5 แสนบาท สูงสุด 50 ล้านบาท อ้างอิงจากค่า MRR ที่ 7.105% (อัปเดต 2 มีนาคม 2569)
ธนาคารยูโอบี เป็นตัวเลือกที่น่าสนใจมากสำหรับกลุ่มพนักงานออฟฟิศที่มีรายได้มั่นคง ที่มีจุดเด่นคือวงเงินกู้ที่อนุมัติง่าย และมีเจ้าหน้าที่ดูแลใกล้ชิด โดยอัตราดอกเบี้ยเฉลี่ย 3 ปีแรก มักจะอยู่ที่ประมาณ 3.20%-3.50% โดยขึ้นอยู่กับโปรโมชั่นรายเดือนและประเภทโครงการ
LH Bank หรือธนาคารแลนด์แอนด์เฮ้าส์ มีจุดแข็งที่ชัดเจน คือการเป็นพันธมิตรกับโครงการที่อยู่อาศัยคุณภาพดี โดยเฉพาะบ้านในเครือแลนด์แอนด์เฮ้าส์ ซึ่งมักจะได้สิทธิ์อัตราดอกเบี้ยบ้าน 2569 ในอัตราพิเศษกว่าโครงการทั่วไป นอกจากนี้ยังมีผลิตภัณฑ์ “สินเชื่อบ้าน Happy Home” ที่เน้นความสะดวก รวดเร็ว และดอกเบี้ยเฉลี่ย 3 ปีแรกประมาณ 3.30% - 3.60%
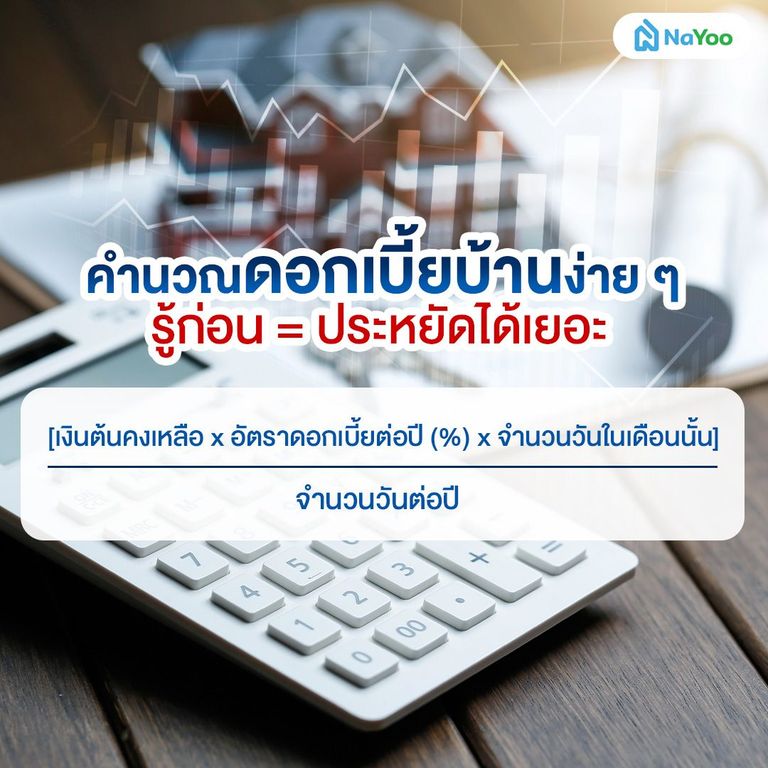
การรู้วิธีคำนวณดอกเบี้ยบ้านด้วยตัวเองจะช่วยให้เราเห็นภาพรวมของยอดหนี้ทั้งหมด และวางแผนการ “โปะ” เพื่อลดดอกเบี้ยได้อย่างคุ้มค่าครับ
การคิดดอกเบี้ยบ้านส่วนใหญ่เป็นแบบลดต้นลดดอก (Effective Rate) โดยใช้สูตร:
[เงินต้นคงเหลือ x อัตราดอกเบี้ยต่อปี (%) x จำนวนวันในเดือนนั้น] ÷ จำนวนวันต่อปี
ตัวอย่างการคำนวณดอกเบี้ยบ้าน 2569:
ยอดเงินกู้ 1 ล้านบาท โดยธนาคารกำหนดดอกเบี้ยอ้างอิงค่า MRR ไว้ที่ 7% และมีเงื่อนไขการชำระที่ต่างกันดังนี้
สรุปยอดรวมดอกเบี้ย 3 ปีแรก ที่ต้องชำระ = 185,000 บาท
ถ้าเพื่อน ๆ ไม่อยากหาเครื่องมือเพื่อช่วยคำนวณเงินสินเชื่อ สามารถใช้โปรแกรมคำนวณเงินกู้ บนเว็บไซต์ “น่าอยู่” ที่ช่วยสรุปยอดผ่อนต่อเดือนและวงเงินกู้สูงสุดตามข้อมูลรายได้และระยะเวลาผ่อนที่ต้องการ
สมัครสินเชื่อบ้าน กับ NaYoo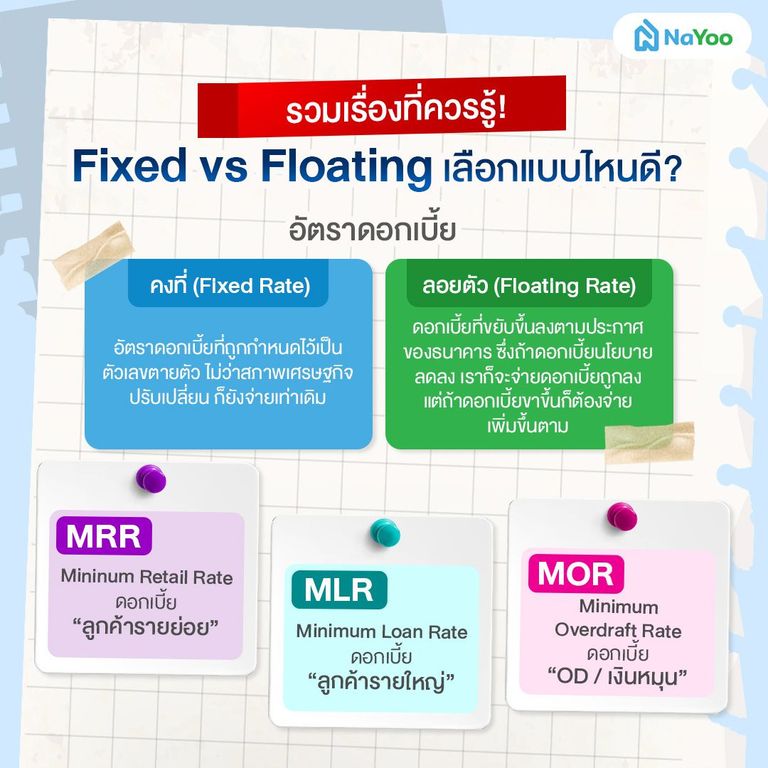
ก่อนที่จะตัดสินใจกู้บ้าน เราต้องเข้าใจกลไกดอกเบี้ย ซึ่งเป็นต้นทุนแฝงที่อยู่กับเราไปอีกหลายสิบปี โดยน้อง “น่าอยู่” สรุป 2 สิ่งสำคัญที่คนกู้บ้านต้องรู้ก่อนเซ็นสัญญามาให้แล้วครับ
ในสัญญากู้บ้านดอกเบี้ยบ้าน 2569 ส่วนใหญ่จะแบ่งออกเป็น 2 ประเภทหลัก ซึ่งมีข้อดีและข้อจำกัดที่ต่างกันครับ
หลายคนคงสงสัยว่า MRR MLR MOR หรือดอกเบี้ยลอยตัว คืออะไร? ซึ่งค่าต่าง ๆ นี้เป็นเหมือนดัชนีที่ธนาคารใช้กำหนด ราคาดอกเบี้ย 2569 ที่จะเรียกเก็บจากผู้กู้แต่ละประเภท ซึ่งมีรายละเอียดดังนี้ครับ
Paragraph: การติดตามข้อมูลอัตราดอกเบี้ยบ้าน 2569 สม่ำเสมอจะช่วยให้เราเข้าใจกลไกการคำนวณมากขึ้น ถึงแม้จะมีการปรับลดดอกเบี้ยตามสภาวะเศรษฐกิจ แต่ถ้ามีการเตรียมความพร้อมในเรื่องต่าง ๆ การได้บ้านในฝันก็ไม่ใช่เรื่องยากอีกต่อไปครับ
สำหรับใครที่กำลังวางแผนและมองหาที่อยู่อาศัยในทำเลที่ถูกใจ หรือต้องการเปรียบเทียบโครงการบ้านเดี่ยว, บ้านแฝด, คอนโดและทาวน์โฮม ที่ชอบ ก็สามารถเข้ามาดูข้อมูลได้ที่เว็บไซต์ “น่าอยู่” ที่รวมทุกข้อมูลเรื่องอสังหาฯ รีวิว และโปรโมชั่นสุดพิเศษไว้อีกมากมาย
Answer: การปรับดอกเบี้ยไม่ได้ขึ้นอยู่กับสภาวะเศรษฐกิจเพียงอย่างเดียว แต่ยังมาจากปัจจัยภายในของแต่ละธนาคาร เช่น การปรับตามเป้ารายได้ หรือการบริหารจัดการเพื่อลดสัดส่วนหนี้เสีย (NPL) ให้สอดคล้องกับสถานการณ์ทางการเงินในแต่ละช่วงครับ
Answer: เพราะเป็นช่วง “ดอกเบี้ยโปรโมชั่น” ที่ถูกที่สุด ก่อนจะปรับเป็นอัตราลอยตัวในปีที่ 4 ซึ่งเป็นจังหวะสำคัญที่คนส่วนใหญ่นิยมรีไฟแนนซ์เพื่อลดภาระดอกเบี้ยลงอีกครั้งครับ
Answer: ส่วนใหญ่เป็นธนาคารรัฐ เช่น ออมสิน หรือ ธอส. ที่มักให้เรทดอกเบี้ยที่ต่ำที่สุด แต่ควรพิจารณาเงื่อนไขอื่นประกอบ เช่น อาชีพผู้กู้ ประเภทโครงการ และการเลือกทำประกันคุ้มครองสินเชื่อ MRTA ของแต่ละคนครับ


