


คอนโดเงินเหลือ เหมาะกับใคร? แชร์ข้อดี ข้อเสียพร้อมสิ่งที่ต้องรู้ก่อนกู้
โดยAdmin NaYooCenter
อัปเดต : 20 เมษายน 2026-เข้าชม 223 ครั้ง
โครงการแนะนำ
ดูทั้งหมด


บริษัทรับสร้างบ้านชั้นนำ


น่าอยู่ แหล่งรวมข้อมูลซื้อขาย-เช่า-รับสร้างบ้านที่ครบที่สุด

ในยุคเศรษฐกิจที่ค่าครองชีพพุ่งสูงขึ้นเรื่อย ๆ หลายคนเริ่มมองหาตัวช่วยทางการเงินที่เรียกว่า “คอนโดเงินเหลือ” (Cash Back) เพื่อเอาเงินส่วนต่างมาหมุนเวียน หรือปิดหนี้บัตรเครดิตที่มีดอกเบี้ยมหาศาล ซึ่งสิ่งสำคัญคือการเข้าใจรายละเอียดให้รอบด้าน ไม่งั้นทางรอดปิดหนี้ อาจกลายเป็น กับดักหนี้ก้อนโต
โดยในบทความนี้น้อง “น่าอยู่” จะพาทุกคนไปทำความรู้จักกับคอนโดเงินเหลือ ว่าเหมาะสำหรับใคร มีข้อดีและข้อเสียต่างกันอย่างไรบ้าง พร้อมสิ่งที่ต้องรู้ก่อนตัดสินใจกู้คอนโดเงินเหลือให้เกิดประโยชน์ที่สุด ถ้าพร้อมแล้วไปดูพร้อม ๆ กันเลยครับ
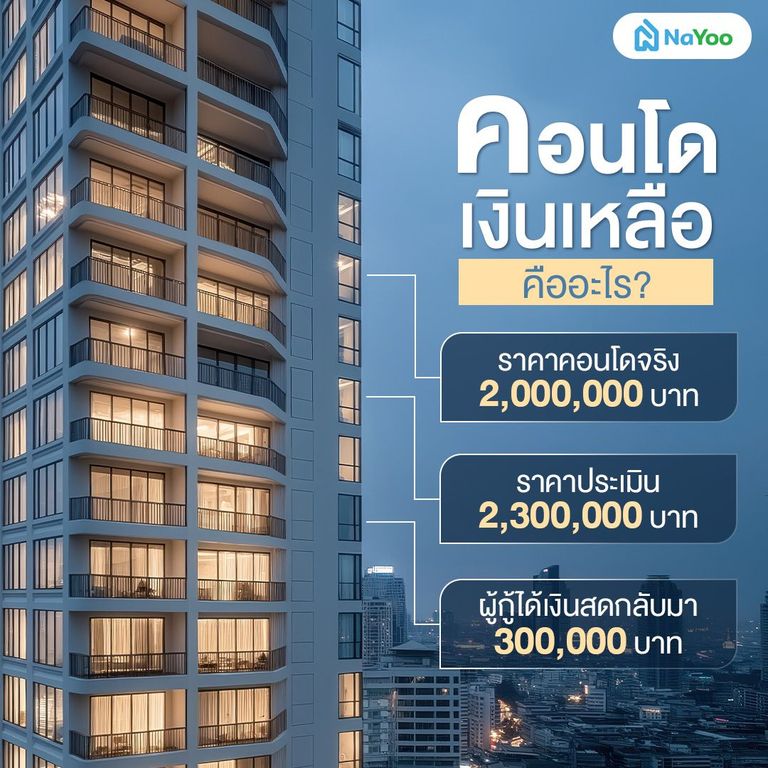
คอนโดเงินเหลือ คือ การกู้ซื้อคอนโดที่เมื่อหักค่าใช้จ่ายในการซื้อขายจริงแล้ว ผู้กู้ยังได้รับเงินสดส่วนต่างกลับมาเป็นเงินก้อน (Cash Back) ครับ ซึ่งกลไกนี้เกิดจากการที่ “ราคาขายจริง” ต่ำกว่า “ราคาประเมิน” เช่น คอนโดราคาจริง 2 ล้าน แต่โครงการทำสัญญาขายที่ 2.3 ล้าน เมื่อธนาคารอนุมัติเงินกู้ส่วนเกิน ผู้กู้ก็จะได้รับเงินส่วนต่าง 3 แสนกลับมา
สาเหตุที่ธนาคารยอมให้กู้เกิน 100% มาจากเกณฑ์มาตรการ LTV (Loan-to-Value) ของธนาคารแห่งประเทศไทยที่อาจมีการผ่อนปรนในบางช่วงเพื่อกระตุ้นอสังหาฯ และนโยบายสินเชื่อของแต่ละธนาคารที่มักจะให้วงเงินเพิ่มสำหรับ “สินเชื่ออเนกประสงค์” เพื่อการตกแต่งหรือซื้อเฟอร์นิเจอร์ ทำให้ผู้กู้ที่มีประวัติเครดิตดีสามารถเข้าถึงเงินก้อนที่รวมอยู่ในยอดกู้ได้ครับ
ในตลาดอสังหาฯ รูปแบบของคอนโดเงินเหลือมีการปรับกลยุทธ์โดยยึดตามโครงการและผู้บริโภคเป็นหลัก ซึ่งจะมีความแตกต่างกันทั้งในด้านระดับความเสี่ยงและขั้นตอนการดำเนินการ โดยแบ่งเป็น 3 ประเภท ได้แก่
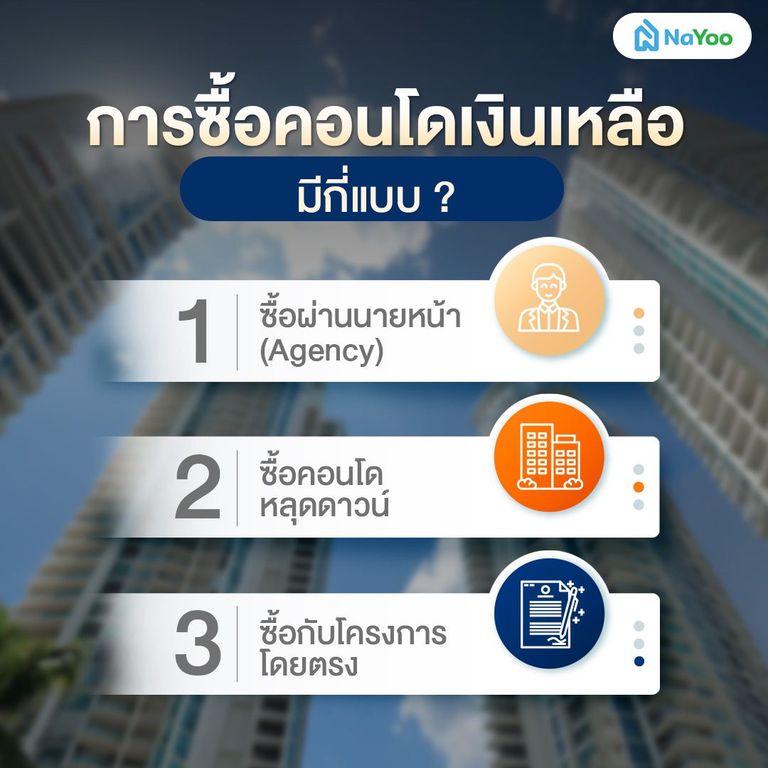
นายหน้าจะเป็นผู้รวบรวมโครงการที่มีส่วนต่างเยอะ ๆ มาเสนอให้เรา โดยมักมีบริการ “คอนโดเงินเหลือ ปิดหนี้ให้ก่อน” เพื่อปรับโปรไฟล์ให้ผู้กู้ผ่านง่ายขึ้น ซึ่งข้อดีคือความสะดวกสบายที่แลกกับค่านายหน้าขายที่ดิน แต่ต้องระวังเรื่องค่าธรรมเนียมแฝงด้วยครับ
คอนโดหลุดดาวน์ เป็นยูนิตที่หลุดจากเจ้าของเดิม ทำให้โครงการเอามาจัดโปรโมชั่นลดราคาแรง ๆ เพื่อเร่งปิดยอด และเมื่อราคาจริงลดฮวบแต่ราคาประเมินยังเท่าเดิม จึงกลายเป็นเงินทอนก้อนใหญ่ให้กับผู้กู้รายใหม่ครับ
ในหลาย ๆ โครงการอาจแข่งกันทำโปรโมชั่น “อยู่ฟรี” หรือ “ฟรีค่าใช้จ่ายวันโอน” แต่เราก็ควรเลือกโครงการที่ได้มาตรฐาน มีความน่าเชื่อถือในแวดวงอสังหาฯ เพราะการกู้คอนโดเงินเหลือ กับโครงการที่ดี จะคืนเงินสดมาให้แต่งบ้าน
การตัดสินใจว่าการกู้คอนโดเงินเหลือดีไหม? หรือไม่ดี ขึ้นอยู่กับวินัยทางการเงินและแผนการจัดการหนี้ของแต่ละคนครับ เพราะการกู้ในลักษณะนี้คือโอกาสในการปรับโครงสร้างหนี้และเพิ่มสภาพคล่องทางการเงิน แต่ในอีกมุมก็ถือเป็นการเพิ่มภาระหนี้ระยะยาว ซึ่งมีข้อดี และข้อเสียดังนี้ครับ
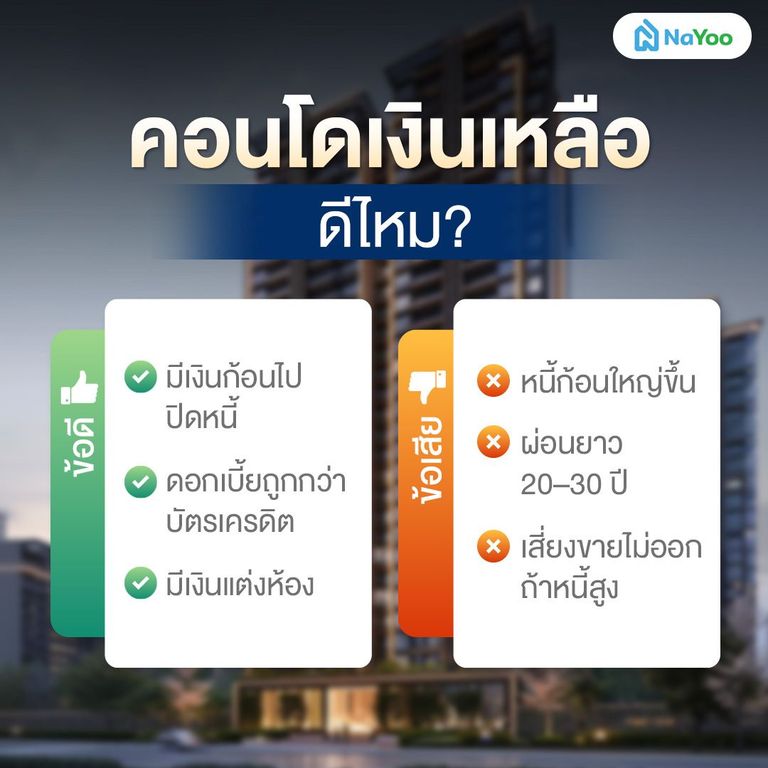
การเลือกกู้คอนโดเงินเหลือ ถ้าทุกคนวางแผนการเงินอย่างรัดกุมก็จะเป็นข้อดีที่ตอบโจทย์ความต้องการได้ โดยเฉพาะคนที่อยากเปลี่ยนปัญหาด้านการเงินให้เป็นโอกาสการเริ่มต้นใหม่ด้วยต้นทุนที่ต่ำลง ดังนี้ครับ
ถึงแม้จะน่าสนใจกับการได้เงินก้อน แต่ก็มาพร้อมกับผลกระทบอื่น ๆ ระยะยาวครับ ถ้าผู้กู้ไม่ได้วางแผนรับมือกับความเสี่ยงที่จะเกิดขึ้น เงินทอนก้อนใหญ่ก็อาจกลายเป็นข้อเสียดังนี้
แนวคิด "คอนโดเงินเหลือ ปิดหนี้ให้ก่อน" ไม่ได้เหมาะกับทุกคนเสมอไป แต่มักจะเป็นทางออกที่เห็นผลชัดเจนสำหรับกลุ่มบุคคลที่มีความพร้อมและมีเป้าหมายทางการเงินที่ชัดเจน ดังนี้
ก่อนที่เพื่อน ๆ จะตัดสินใจเซ็นสัญญารับข้อเสนอ “เงินทอน” ก้อนใหญ่ สิ่งสำคัญคือการประเมินสถานะทางการเงินของตัวเอง เพราะเงินก้อนที่ดูเหมือนได้มาฟรีก็เหมือนภาระหนี้ที่ต้องรับผิดชอบไปอีกหลายปี โดยเราได้สรุป 5 ปัจจัยหลักที่ต้องเช็กให้ชัวร์เพื่อให้การกู้เป็นไปอย่างราบรื่นและไม่กลายเป็นปัญหาภายหลังครับ
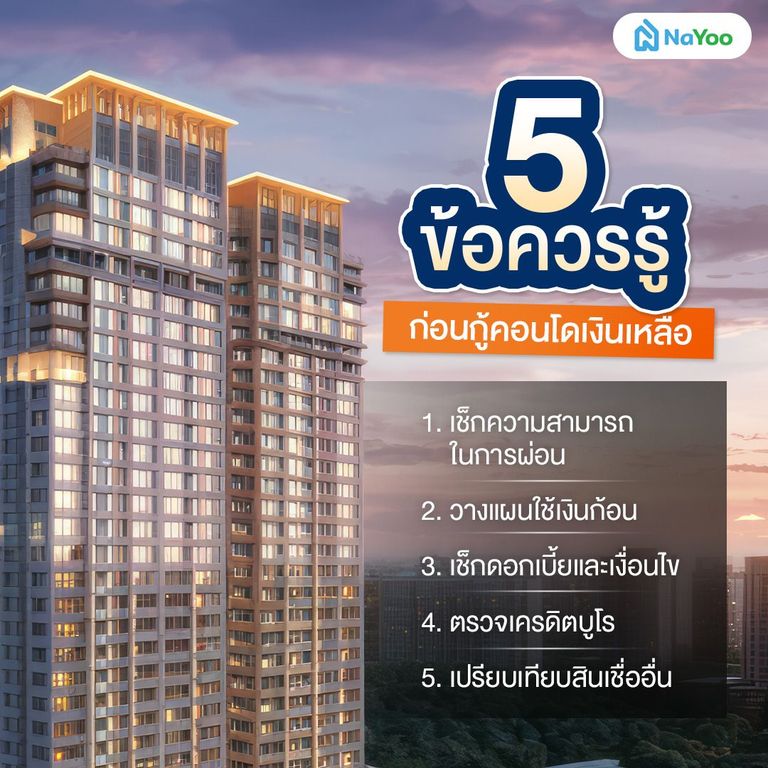
การเป็นหนี้ระยะยาว 20-30 ปี เราจำเป็นต้องคำนวณรายได้และรายจ่ายประจำเดือนให้ชัดเจน เพราะถ้าโปรโมชั่นอัตราดอกเบี้ยช่วงแรกหมดไป อาจจะมีการเปลี่ยนเป็นแบบลอยตัวซึ่งทำค่างวดสูงขึ้น และทำให้ภาระการผ่อนชำระรายเดือนเพิ่มขึ้นตามไปด้วย
ก่อนที่เราจะวางแผนกู้คอนโดเงินเหลือ เราควรคิดถึงจุดประสงค์การใช้เงินก้อนด้วยครับ เช่น การปิดหนี้บัตรเครดิต เพื่อเปลี่ยนมาจ่ายดอกเบี้ยที่ถูกกว่า หรือเอาไปใช้เป็นทุนตกแต่งห้องซื้อเฟอร์นิเจอร์เพิ่มเติม
สิ่งที่ผู้กู้จำเป็นต้องรู้ คือ การคำนึงถึง “ดอกเบี้ยรวม” ตลอดระยะเวลาการผ่อนชำระ เพราะดอกเบี้ยคอนโดในช่วงโปรโมชั่นและช่วงหลังอาจมีการปรับเปลี่ยน ซึ่งถ้าเราไม่ตรวจสอบเงื่อนไขต่าง ๆ จำนวนเงินที่ได้มาอาจจะไม่คุ้มกับดอกเบี้ยที่ต้องจ่ายคืนครับ
เครดิตบูโร ถือเป็นสิ่งที่ทางธนาคารจะพิจารณาเป็นอันดับแรก ๆ โดยก่อนที่เราจะได้กู้เต็มวงเงิน 100% จะต้องมีรายได้ที่มั่นคง และภาระหนี้เดิมต้องไม่มากจนเกินไป ซึ่งช่วง 6-12 เดือนก่อนยื่นกู้ การทำประวัติการชำระให้ตรงเวลา ไม่ค้างจ่าย ก็จะช่วยเพิ่มโอกาสในการอนุมัติให้ผ่านง่ายขึ้นครับ
อ่านบทความเพิ่มเติม : ติดหนี้เสีย เครดิตบูโร ติดกี่ปี? สรุปทุกข้อสงสัยก่อนขอสินเชื่อ
บางครั้ง “คอนโดเงินเหลือ” อาจไม่ใช่คำตอบเดียว ลองพิจารณาทางเลือกอื่น ๆ อย่าง “สินเชื่อบ้านแลกเงิน” หรือ “สินเชื่ออเนกประสงค์” จากสินทรัพย์ที่มีอยู่ ซึ่งวิธีเหล่านี้อาจจะยืดหยุ่นกว่าและไม่ต้องแบกรับความเสี่ยงที่จะเกิดจากการกู้คอนโดเงินเหลือครับ
คอนโดเงินเหลือมีทั้งข้อดีและข้อเสียซึ่งอาจเป็นได้ทั้ง “ทางออกเพื่อปิดหนี้” หรือจะเป็น “การเพิ่มหนี้ใหม่ระยะยาว” ได้เหมือนกัน การศึกษาข้อมูลและเลือกโครงการที่ตั้งอยู่บนทำเลที่มีศักยภาพ จะช่วยลดความเสี่ยงได้มากครับ
และใครที่กำลังมองหาประกาศขายคอนโด ทำเลทอง ตอบโจทย์ทั้งไลฟ์สไตล์ และการลงทุน สามารถเข้ามาเลือกชมโครงการคอนโดใหม่ ได้ที่เว็บไซต์ “น่าอยู่” แหล่งรวมอสังหาริมทรัพย์ และสาระเรื่องบ้านให้ครบจบในเว็บเดียว
Answer: คือบริการของนายหน้าหรือโครงการที่เอาเงินมาจ่ายหนี้บัตรเครดิตให้ก่อน เพื่อให้คะแนนเครดิตของเราดีขึ้น และมีรายได้เหลือพอที่จะกู้ซื้อคอนโดครับ
Answer: ทำได้ แต่การอนุมัติอาจยากครับ เพราะธนาคารจะเข้มงวดกับผู้กู้ที่ต้องการวงเงินสูงเกิน 100% ดังนั้นแนะนำให้ปิดหนี้เสีย และรอให้สถานะบูโรกลับมาเป็นปกติก่อน 12-24 เดือนครับ
Answer: ให้รีบปรึกษาธนาคารเพื่อปรับโครงสร้างหนี้ หรือมองหาการรีไฟแนนซ์เมื่อครบ 3 ปี หรืออาจพิจารณาการปล่อยเช่าเพื่อเอาค่าเช่ามาช่วยผ่อนต่อ


