


อยากกู้ซื้อบ้านมือสองต้องเริ่มต้นอย่างไร? สรุปครบทุกขั้นตอน
โดยAdmin NaYooCenter
อัปเดต : 10 มิถุนายน 2026-เข้าชม 14 ครั้ง
โครงการแนะนำ
ดูทั้งหมด


บริษัทรับสร้างบ้านชั้นนำ


น่าอยู่ แหล่งรวมข้อมูลซื้อขาย-เช่า-รับสร้างบ้านที่ครบที่สุด

การตัดสินใจเลือกที่อยู่อาศัยในปัจจุบัน หลายคนเริ่มหันมามองหาประกาศ ขายบ้านมือสอง กันมากขึ้น เพราะนอกจากจะได้เลือกทำเลและราคาที่ตัวเองต้องการแล้ว ยังได้เห็นสภาพแวดล้อมจริงก่อนควักเงินจ่าย แต่คำถามยอดฮิตคือกู้บ้านมือสองยากไหม? เดี๋ยวน้อง “น่าอยู่” จะพาเพื่อน ๆ ไปดูสรุปคู่มือการกู้ซื้อบ้านมือสองแบบเข้าใจง่ายกันครับ
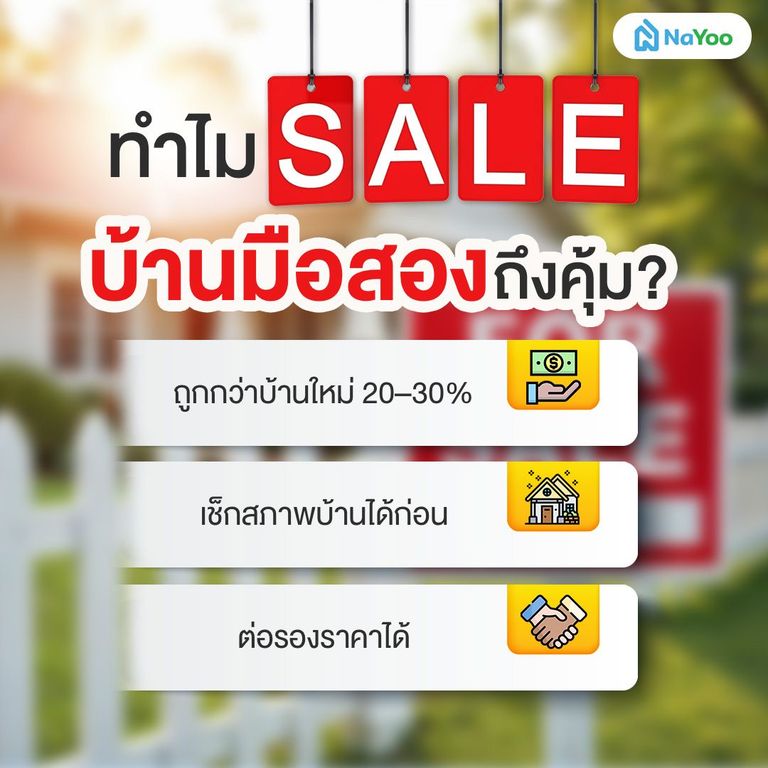
ถึงแม้ในสภาวะเศรษฐกิจที่ซบเซาจะทำให้กำลังการซื้อบ้านของเราลดลง แต่ความต้องการของกลุ่มผู้บริโภคที่ต้องการมีบ้านยังเพิ่มขึ้นอย่างต่อเนื่อง ดังนั้นการกู้ซื้อบ้านมือสองที่ตอบโจทย์ทั้งทำเลและราคาจึงเป็นทางเลือกที่คุ้มค่าในปัจจุบัน และมีเหตุผลดังนี้
โดยส่วนใหญ่บ้านมือสองจะมีราคาต่อตารางเมตรที่ถูกลงกว่าโครงการบ้านใหม่ในบริเวณเดียวกันประมาณ 20-30% ทำให้เราได้ทั้งบ้านและพื้นที่ใช้สอยที่มากกว่าในงบประมาณเดิมเท่าเดิม หรือได้อยู่ในทำเลศักยภาพที่โครงการใหม่ ๆ ไม่สามารถเข้าไปพัฒนาได้แล้ว
ข้อดีของการกู้ซื้อบ้านมือสอง คือเราสามารถเข้าไปชมบรรยากาศจริง รู้จักเพื่อนบ้าน สภาพจราจรในเขตบ้าน รวมถึงได้ตรวจสอบโครงสร้างบ้านว่ามีรอยร้าวหรือจุดรั่วซึมตรงไหนไหม ซึ่งต่างจากบ้านมือหนึ่งที่บางครั้งเราต้องจองก่อนที่จะสร้างเสร็จครับ
บ้านมือสองเปิดโอกาสให้เราต่อรองราคากับเจ้าของบ้านโดยตรง และปัจจุบันรัฐรวมถึงธนาคารหลายแห่งต่างก็ออกแคมเปญสนับสนุนการกู้ซื้อบ้านมือสอง เช่น มาตรการ LTV หรือดอกเบี้ยพิเศษที่ใกล้เคียงกับบ้านมือหนึ่ง แต่ก็ต้องคอยศึกษาดอกเบี้ยลอยตัวที่จะมีการเปลี่ยนแปลงอยู่เรื่อย ๆ
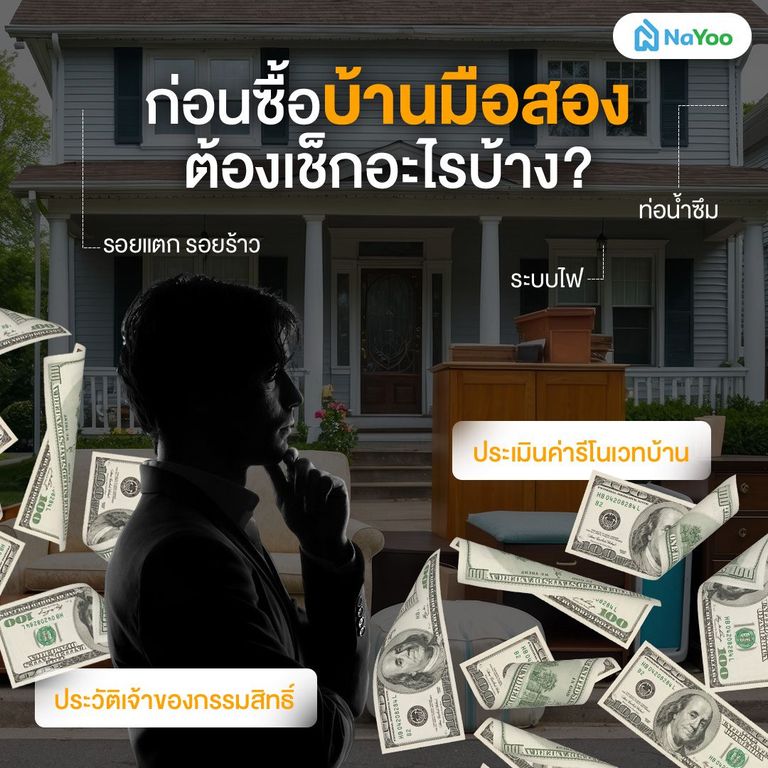
การกู้ซื้อบ้านมือสองไม่ใช่แค่การดูจากความคุ้มค่าของราคาที่ถูกลง แต่ต้องดูถึงรายละเอียดอื่นสำคัญร่วมด้วย โดยน้อง “น่าอยู่” ได้สรุป 3 เช็กลิสต์สำคัญที่ทุกคนต้องตรวจสอบให้ละเอียดก่อนตัดสินใจเลือกบ้านมือสองเพื่อความสบายใจในระยะยาวครับ
นอกจากความสวยงามของบ้าน เราควรเช็กโครงสร้างอาคารและระบบสาธารณูปโภค เช่น จุดรั่วซึมของระบบน้ำ ระบบไฟในบ้าน และที่สำคัญคือ “รอยร้าว” ตามคานหรือเสาบ้านครับ เพราะปัญหาเหล่านี้คือหนึ่งในสาเหตุหลักที่ทำให้บ้านทรุด และต้องเสียค่าซ่อมแซมในภายหลัง
เชื่อว่าเรื่องเอกสารเป็นเรื่องละเอียดอ่อนที่เราต้องให้ความสำคัญ โดยเฉพาะ โฉนดที่ดินตัวจริง จากเจ้าของบ้าน เพื่อตรวจสอบชื่อคนถือกรรมสิทธิ์ว่าตรงกับชื่อคนขายไหม รวมถึงเช็กว่าโฉนดติดจำนองกับธนาคารไหนอยู่ เพื่อป้องกันปัญหาการปฏิเสธการโอนบ้านครับ
ราคาบ้านมือสองที่ถูกกว่าบ้านใหม่ อาจต้องแลกมาด้วยงบประมาณในการซ่อมแซมที่สูงด้วย เพื่อน ๆ ควรลิสต์รายการที่ต้องซ่อมบำรุงให้ชัดเจน เช่น งานทาสี เปลี่ยนกระเบื้อง หรือการต่อเติมเพิ่ม ซึ่งน้อง “น่าอยู่” แนะนำให้วางแผนสำรองเงินไว้ประมาณ 10-15% ของราคาบ้าน เพื่อเป็นงบสำหรับรีโนเวทโดยเฉพาะ
เมื่อก่อนอัตราดอกเบี้ยการกู้ซื้อบ้านมือสองมักจะสูงกว่าบ้านมือหนึ่งประมาณ 0.5%-1.0% เพราะธนาคารจะคิดว่าเป็นทรัพย์สินที่มีความเสี่ยงเรื่องเสื่อมสภาพมากกว่า แต่ปัจจุบันเริ่มมีการเปลี่ยนแปลงโดยมีความแตกต่างกันดังนี้
รายละเอียดของการกู้ซื้อบ้านมือสองค่อนข้างแตกต่างจากบ้านมือหนึ่งพอสมควรครับ โดยเฉพาะในเรื่องค่าใช้จ่าย และส่วนต่างที่เกิดขึ้นจากราคาประเมิน ดังนั้นจึงควรเตรียมเงินสำรองไว้ให้พร้อมตาม 3 ส่วนสำคัญดังนี้ครับ
ธนาคารส่วนใหญ่มักปล่อยกู้บ้านมือสองที่ 90-100% ของราคาประเมิน ดังนั้นถ้าราคาที่ตกลงซื้อขายสูงกว่าราคาที่ธนาคารประเมินได้ เราจะต้องเตรียมเงินส่วนต่างไว้เป็นเงินดาวน์เอง ซึ่งปกติควรสำรองเงินไว้ประมาณ 10-20% ของราคาบ้านครับ
ในวันที่ไปโอนกรรมสิทธิ์ ณ สำนักงานที่ดิน จะมีค่าใช้จ่ายหลักคือ ค่าธรรมเนียมการโอน 2% และ ค่าจดจำนอง 1% ของราคาประเมินครับ โดยก่อนจะทำธุรกรรมเราควรตรวจสอบในสัญญาจะซื้อจะขายให้ชัดเจนว่าใครเป็นคนรับผิดชอบส่วนไหน เพื่อจะได้เตรียมเงินให้พอดีครับ
เบี้ยประกันต่าง ๆ เป็นทั้งค่าใช้จ่ายภาคบังคับและค่าใช้จ่ายที่เราเลือกจะเสียได้ครับ โดยขึ้นอยู่กับความสมัครใจที่จะเลือกประกันคุ้มครองความเสี่ยงให้กับบ้านและภาระหนี้ของคนรอบข้าง เช่น
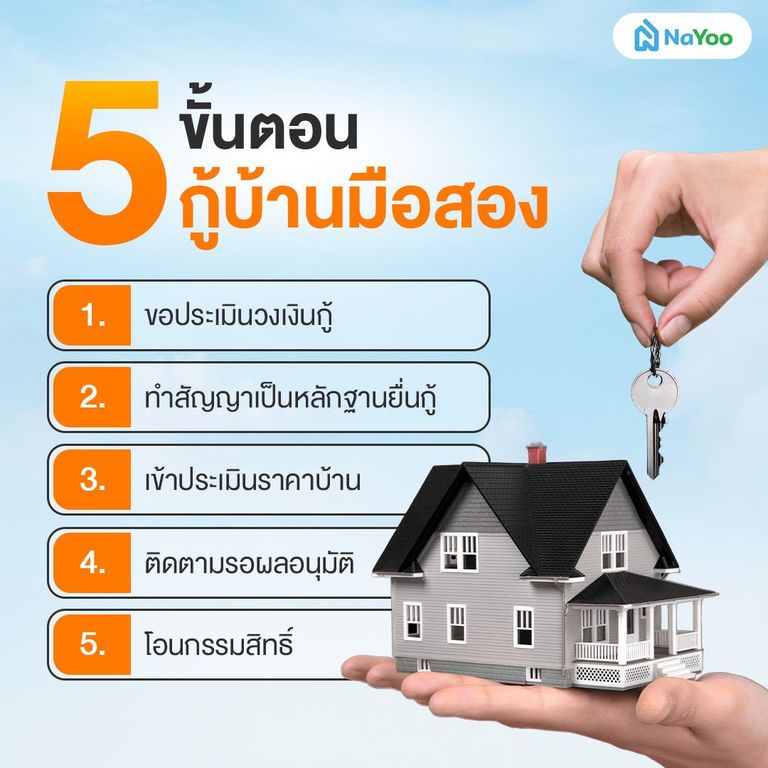
ถ้าเพื่อน ๆ ตัดสินใจยื่นกู้ซื้อบ้านมือสอง แนะนำให้ศึกษารายละเอียดมากกว่าบ้านมือหนึ่ง โดยเฉพาะขั้นตอนการประเมินราคาทรัพย์สินที่ส่งผลต่อวงเงินกู้โดยตรง ซึ่งน้อง “น่าอยู่” สรุป 5 ขั้นตอนหลักที่จะช่วยให้เตรียมตัวได้อย่างมืออาชีพครับ
ก่อนจะไปวางเงินมัดจำบ้าน ควรเอาเอกสารรายได้ไปให้ธนาคารตรวจสอบเพื่อขอ Pre-approve ก่อนครับ ซึ่งขั้นตอนนี้จะทำให้เรารู้ “วงเงินกู้สูงสุด” ที่สามารถรับไหวและจะช่วยให้เราเลือกซื้อบ้านได้ตรงตามงบประมาณ
เมื่อเราตกลงราคากับผู้ขายได้แล้ว ต้องทำ “สัญญาจะซื้อจะขาย” อย่างเป็นทางการ โดยระบุรายละเอียดทรัพย์สิน ราคาที่ตกลง และกำหนดการโอนกรรมสิทธิ์ให้ชัดเจน เพื่อใช้เป็นหลักฐานในการยื่นกู้สินเชื่อกับธนาคารครับ
หลังจากยื่นกู้ ธนาคารจะให้เจ้าหน้าที่หรือบริษัทประเมินเข้ามาตรวจสภาพบ้านจริง เพื่อคำนวณราคาประเมิน และใช้ประกอบการพิจารณาวงเงินกู้จากธนาคาร ซึ่งถ้าราคาประเมินน้อยกว่าราคาซื้อขายที่ตกลงกับผู้ขาย เราจะต้องเตรียมเงินส่วนต่างด้วยตัวเอง
เมื่อได้ราคาประเมินแล้ว ธนาคารจะเอาข้อมูลทั้งหมดเข้าสู่ขั้นตอนอนุมัติจริง (Final Approve) เมื่อผ่านแล้วธนาคารจะแจ้งอัตราดอกเบี้ยและยอดผ่อนให้เรา แล้วค่อยนัดหมายผู้ซื้อ ผู้ขาย และเจ้าหน้าที่ธนาคารเพื่อไปดำเนินการโอนกรรมสิทธิ์และจดจำนองที่สำนักงานที่ดินครับ
ขั้นตอนสุดท้ายจะเป็นการขอเปลี่ยนชื่อในโฉนดจากผู้ขายมาเป็นของผู้ซื้อครับ พร้อมทั้งจดจำนองกับธนาคารที่เราต้องเตรียมเงินสำหรับชำระค่าธรรมเนียมไว้ หลังจากทำธุรกรรมเสร็จก็ได้เอกสารสำคัญต่าง ๆ พร้อมบ้านหลังที่เราเลือกอย่างเป็นทางการครับ
เตรียมเอกสารตัวจริงให้ครบ ทั้งบัตรประชาชน ทะเบียนบ้าน และเอกสารทางการเงินครับ เพราะในวันโอนเจ้าหน้าที่ธนาคารจะเป็นผู้ดูแลเรื่องการสั่งจ่ายเช็คและจดจำนอง ดังนั้นเราจึงต้องตรวจสอบความถูกต้องชื่อ นามสกุลและข้อมูลอื่น ๆ ในโฉนดให้ถี่ถ้วนครับ
การกู้ซื้อบ้านมือสองอาจมีขั้นตอนที่ละเอียดกว่าการซื้อบ้านใหม่อยู่บ้าง แต่ถ้ามีการเตรียมความพร้อมที่ดี ทั้งการตรวจสอบสภาพบ้าน การเตรียมเอกสารที่ครบถ้วนชัดเจน และการวางแผนสำรองเงินสำหรับค่าใช้จ่ายส่วนต่าง ๆ การเป็นเจ้าของบ้านมือสองบนทำเลที่เลือกเองก็ไม่ใช่เรื่องยากครับ
สำหรับใครที่กำลังมองหาทางเลือกที่คุ้มค่าและน่าสนใจในการหาที่อยู่อาศัย สามารถเข้ามาดูประกาศขายบ้านมือสองในทำเลดี ๆ ราคาโดนใจได้ที่เว็บไซต์ “น่าอยู่” ที่รวมทั้งสาระเรื่องอสังหาฯ และการเงินไว้ให้ติดตามกันอีกมากมายครับ
Answer: ไม่ยากครับ แต่อาจมีขั้นตอนการประเมินสภาพทรัพย์สินที่เพิ่มขึ้นมา และวงเงินกู้อาจอิงตามราคาประเมินเป็นหลัก
Answer: เราต้องเตรียมเงินออมส่วนต่างมาชำระส่วนที่เกินเอง หรือลองเจรจาขอลดกับผู้ขายโดยเอาราคาประเมินของธนาคารมาเป็นเหตุผลประกอบการต่อรองครับ
Answer: สามารถใช้วิธี “กู้ร่วมซื้อบ้าน” กับคนในครอบครัวเพื่อเพิ่มฐานรายได้ และเคลียร์หนี้สินอื่น ๆ เช่น บัตรเครดิตให้หมดก่อนยื่นกู้


